住宅購入を考えるとき、最も気になるのが「住宅ローン いくら借りれるか」という点です。私たちが夢のマイホームを手に入れるためには、どれくらいの金額を借りられるのかを正確に把握することが重要です。借入金額の計算方法を知ることで、無理のない返済計画を立てることができます。
住宅ローンの基本知識
住宅ローンについて理解することは、私たちが家を購入する際に非常に重要です。住宅ローンは基本的に、金融機関から住宅購入のためにお金を借りる手段です。
住宅ローンとは
住宅ローンは、購入する不動産の価値を担保にして借入れを行う金融商品です。このローンは、一般的に長期間の返済計画があり、期間は10年から35年が多いです。また、金利が固定されるものや変動するものなど、さまざまな形態があります。住宅ローンを利用することで、私たちは短期間に大きな金額を手に入れ、夢のマイホームを実現できます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下は主なローンの種類です。
- 固定金利型ローン: 借入れ期間中、金利が変動しないため、安定した返済が可能です。
- 変動金利型ローン: 市場の金利に応じて金利が変動します。低金利の時期にはメリットがありますが、金利が上昇すると返済額も増えます。
- 短期固定金利型ローン: 数年間は金利が固定され、その後は変動金利あるいは再度固定金利に移行します。
- フラット35: 35年間の固定金利で、長期間安定した返済が求められる方に適しています。
いくら借りれるかの計算方法
住宅ローンの借入可能額を計算する際、いくつかの重要な要素があります。年収や借入倍率を基にして計算するのが一般的です。以下の方法を用いることで、私たちの希望する金額を大まかに把握できます。
年収から計算する方法
年収から借入可能額を算出する方法はシンプルで、一般的な基準に基づいています。例えば、年収の6倍から8倍が一般的な借入額の目安となります。この基準をもとに、次のように計算します。
- 年収を算出
- 年収の6倍または8倍を計算
- 住宅ローンにかかる利率や返済年数を考慮
仮に年収が600万円の場合、借入可能額は3600万円から4800万円が目安となります。したがって、私たちの年収に応じて借入可能額をしっかり確認することが大切です。
借入倍率の計算
借入倍率は、借入希望額と年収との比率を示す指標です。通常、借入倍率は3から6倍が基準とされています。計算式は以下の通りです。
- 借入希望額を設定
- 年収で割る
住宅ローンの返済シミュレーション
住宅ローンの返済シミュレーションは、返済計画を立てるために非常に重要です。正確な額を知ることで、無理のない返済が実現します。
返済額の計算
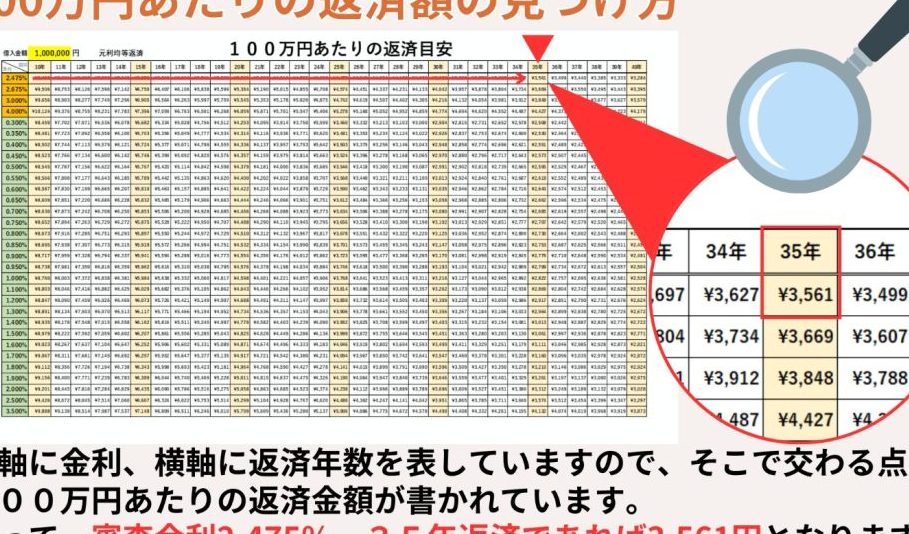
返済額の計算は、借入額や金利、返済期間によって異なります。一般的な計算式は以下の通りです。
- 月々の返済額 = 借入額 × 金利 × (1 + 金利)^返済期間 ÷ ((1 + 金利)^返済期間 – 1)
例えば、借入額が3000万円、金利が1.0%、返済期間が35年の場合、月々の返済額は約8.6万円になります。返済シミュレーションを行うことで、実際に必要な金額を把握でき、計画的な資金管理が可能になります。
返済期間の選び方
返済期間の選び方も重要なポイントです。短期間の返済は月々の負担が増える一方で、総利息を抑えられます。一方、長期間の返済は月々の返済額が低くなりますが、総利息が増加します。一般的には以下の選択肢があります。
- 15年: 毎月の負担大、利息少
- 20年: バランスの取れた選択
- 30年: 毎月の負担少、利息多
他に考慮すべき要素
住宅ローンを考える際には、借入れ可能額だけでなく、他にも考慮すべき要素がいくつか存在します。これらを把握することで、より良い選択が可能になります。
金利の影響
金利は住宅ローンの返済額に大きな影響を与える要因です。金利が高ければ、月々の返済額が増加するため、年間の返済総額も増えることになります。固定金利の場合、金利は一定ですが、変動金利の場合、経済情勢に応じて変わる可能性があります。また、金利が0.5%異なる場合、借入額3000万円で35年の契約をした際の総利息に影響を及ぼすことがあります。具体的には、低金利の0.5%での総利息と高金利の1.0%での総利息を比較すると、数百万円の差が生じることがあるため、注意が必要です。
Conclusion
住宅ローンの借入可能額を正しく理解することは私たちのマイホーム購入において欠かせません。年収や借入倍率を基にした計算方法を知ることで、無理のない返済計画を立てることができるでしょう。また、金利の選択も重要な要素であり、固定金利と変動金利の違いを理解することで、賢い選択が可能になります。これらの知識を活かして、私たちの理想の住まいを手に入れるための一歩を踏み出しましょう。