住宅を購入する際、多くの人が気になるのが「住宅ローン控除は何税」かということです。私たちが家を持つ夢を叶えるために、税金の仕組みを理解することは非常に重要です。住宅ローン控除は、私たちの負担を軽減するための大きな助けとなりますが、具体的にどのような税金が関係しているのか、知っていますか?
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を購入した際に受けられる税制上の優遇措置です。この制度は、住宅ローンの返済にかかる負担を軽減し、家計の助けとなります。
住宅ローン控除とは
住宅ローン控除とは、特定の条件を満たす住宅ローンの利用者に対して、所得税から一定の金額を控除できる仕組みです。一般的には、住宅の購入時に借入れた金額や利息の一部が控除対象となります。この制度により、年間で数十万円の税金が軽減されることが多いです。たとえば、最大で400万円まで控除される場合があります。
対象となる税金
住宅ローン控除の対象となる主な税金は、所得税です。具体的には、住宅ローンに基づく控除額が所得税の課税所得に適用されます。さらに、控除が適用される期限や条件も定められています。適用期間は通常、借入れの年数に応じて異なり、最長で10年間の控除が可能です。
住宅ローン控除の制度
住宅ローン控除は、住宅を購入した際の税制上の優遇措置です。この制度により、住宅ローンの利用者は所得税から一定額を控除できます。特に重要な点は、控除が適用される条件や対象期間があります。これにより、年間で数十万円の税金負担が軽減されることがあります。
利用条件
住宅ローン控除の利用には、いくつかの条件があります。具体的には以下の通りです。
- 住宅の取得:新築、既存住宅、増改築など、住宅を取得することが必要です。
- 居住要件:取得した住宅に実際に居住し、居住期間が必要な場合があります。
- ローン契約の要件:特定の条件を満たした住宅ローンである必要があります。政府が定めた基準を満たすため、金融機関との確認が重要です。
これらの条件を満たさない場合、控除の適用が難しくなります。
控除額の計算方法
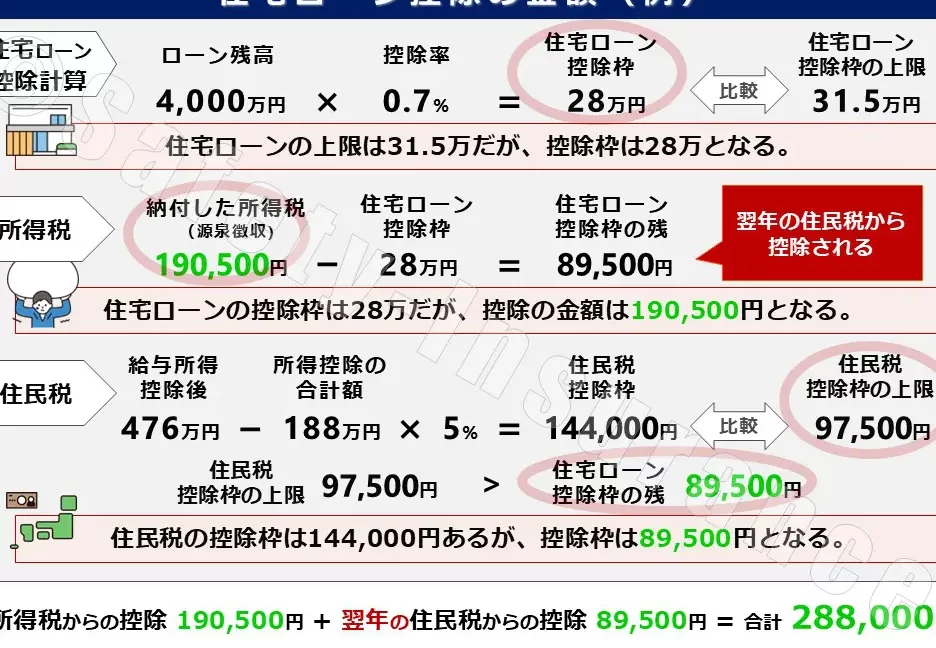
控除額の計算は、住宅ローンの残高に基づいて行われます。具体的な計算式は以下の通りです。
- 控除対象ローン残高:住宅ローンの残高に基づく金額を算出。
- 控除率:現在の控除率は1%が一般的ですが、住宅の種類によって異なる場合があります。
- 控除上限:最大控除額が設定されており、年ごとに変更されることがあります。
住宅ローン控除のメリット
住宅ローン控除は、住宅を購入する際に多くのメリットを提供します。特に、税金の軽減や資産形成において重要な役割を果たします。
税金の軽減
住宅ローン控除により、所得税の負担が軽減される。控除額は住宅ローンの残高に基づき、最大で年間数十万円の税金を減額できます。例えば、住宅ローンの残高が3,000万円の場合、控除率が1%であれば、年間30万円の税金が控除されます。この制度により、住宅購入者は実質的な負担を軽くし、余裕を持った生活が可能になります。
注意点とデメリット
住宅ローン控除は多くの利点がある一方で、注意すべき点やデメリットも存在します。私たちはその重要なポイントを理解し、資金計画に役立てる必要があります。
対象外となるケース
住宅ローン控除の対象外となるケースは以下の通りです。
- 既存の住宅:一定の条件を満たさない既存住宅の購入は控除対象外。
- 借入額の上限:限度額を超える住宅ローン残高は控除されない。
- 居住要件の不履行:居住しない場合、控除は適用されない。
- 特定の職業要件:公務員や特定の法人が所有する住宅には適用されないことがある。
これらのケースを知ることで、計画をより明確に進められます。
控除を受けるための手続き
住宅ローン控除を受けるためには、いくつかの手続きが必要です。
- 確定申告の実施:年に1回の申告が必要で、控除を受けるには必ず行う。
- 必要書類の提出:借入契約書、支払証明書、土地の登記簿謄本などの提出が求められる。
- 期間の確認:控除適用期間内に申請が必要で、期間を過ぎると控除が失効することも。
結論
住宅ローン控除は私たちが住宅を取得する際の大きな助けとなる制度です。この控除を利用することで税金の負担を軽減し、より快適な生活を実現できます。条件をしっかり理解し、適切に手続きを行うことが重要です。
また控除の適用を受けるためには、必要な書類の準備や確定申告の実施が欠かせません。これらを怠らずに行うことで、私たちの住宅購入計画がよりスムーズに進むでしょう。住宅ローン控除を賢く活用し、夢のマイホームを手に入れましょう。