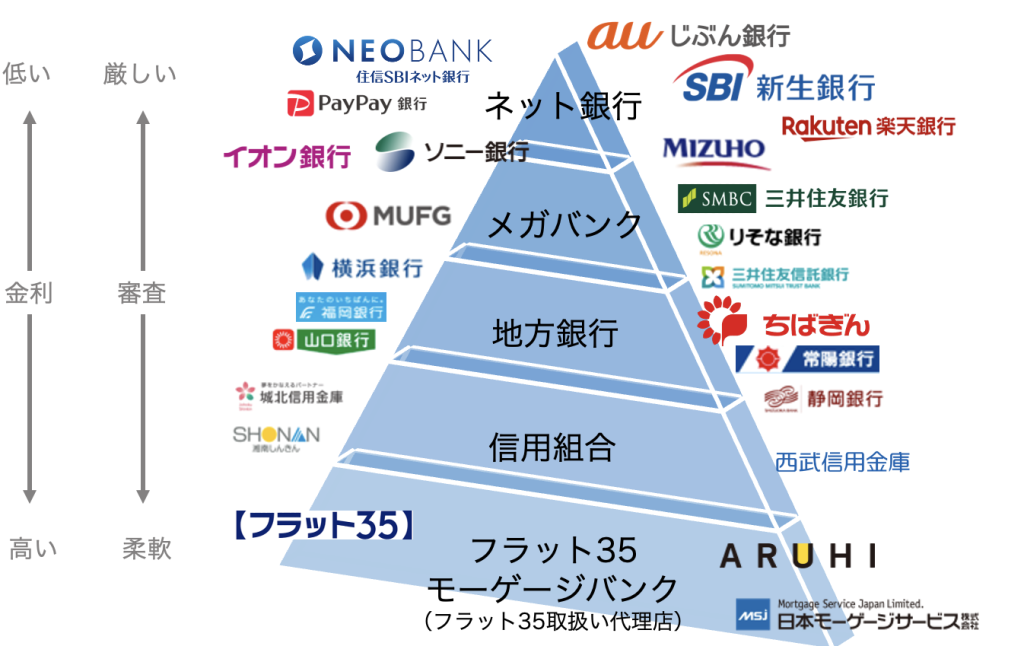
住宅を購入する際、最も重要なステップの一つが住宅ローンをどこから借りるかです。私たちは、借り入れ先を選ぶことで、将来の生活に大きな影響を与える可能性があることを理解しています。さまざまな金融機関が提供するローンの選択肢は多岐にわたり、どの金融機関が自分たちに最適なのか迷うこともあるでしょう。
住宅ローンの基本知識
住宅ローンの理解は、住宅購入の成功に欠かせない要素です。私たちは、最適な選択をするための基本的な知識をお伝えします。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。一般的なものには次のようなものがあります。
- 固定金利型: 金利が契約期間中一定のため、返済額が変わりません。安定感が求められる方には向いています。
- 変動金利型: 市場金利の変動に応じて金利が変わります。低い金利でスタートできる可能性がありますが、将来的なリスクも考慮が必要です。
- フラット35: 35年間固定金利で返済が可能です。長期間にわたる安定を重視する場合に適しています。
私たちは、それぞれの特徴をよく理解し、自分たちに合った種類を選ぶことが大切だと考えます。
住宅ローンの金利タイプ
住宅ローンの金利タイプには主に二つがあります。それぞれの特性を把握しておくことが重要です。
- 固定金利: 返済中ずっと同じ金利が適用され、金利変動の影響を受けません。資金計画が立てやすく安心感があります。
- 変動金利: 市場に連動して金利が変わります。最初は低い金利で始まることが多いですが、将来の利上げによる負担増加に留意したいところです。
どこから住宅ローンを借りるか
住宅ローンを借りる先を選ぶことは、住宅購入の中で非常に重要なステップです。選択肢が多いため、正しい情報を持って判断することが求められます。
銀行からの借り入れ
銀行は一般的に、住宅ローンの借り入れ先として最も利用される選択肢の一つです。
大手銀行や地方銀行が提供するローンは、安定した金利 ratesや豊富なプランを特徴としています。
金利の固定や変動選択肢があり、各銀行の条件を比較することが重要です。また、初回相談時に詳細なシュミレーションを受けられることも多いです。例として、一般的な金利範囲は1.5%から2.5%頃です。
信用金庫や信用組合からの借り入れ
信用金庫や信用組合も、地域密着型のサービスが魅力です。
地域のニーズに応じた柔軟な審査基準や金利を提供することが多いです。
地域性を生かし、個別の事情に応じた対応が可能なため、住宅ローンの条件も多様です。金利は銀行よりも若干高めのケースがありますが、サービスの質がポイントです。
ネット銀行からの借り入れ
ネット銀行は、インターネットを通じた手続きで効率的に利用できます。
住宅ローン申請の流れ
住宅ローンの申請には、いくつかの重要なステップがあります。これらのステップを理解することで、スムーズな申請が期待できます。具体的には、以下のポイントが挙げられます。
必要書類の準備
申請時に必要な書類を揃えることが重要です。一般的に求められる書類には以下が含まれます。
- 身分証明書:運転免許証やパスポート。
- 収入証明書:給与明細や確定申告書。
- 資産証明書:預金通帳や不動産の登記簿。
- 借入金の情報:他のローンの残高証明書。
これらの書類をクリアにしておくことで、申請過程が円滑に進みます。また、各金融機関によって求められる書類が異なる場合があるため、事前に確認することが不可欠です。
申請手続きと審査
申請手続きには、オンラインまたは対面での相談があります。まず、希望する金融機関に連絡し、住宅ローンの種類や条件を確認します。次に、必要書類を準備し、申請を行います。
- 審査の流れには、以下のステップがあります。
- 書類提出後、金融機関が内容を確認。
- 審査条件に基づき、信用情報のチェック。
- 審査結果が通知される。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントが存在します。特に、返済計画の立て方や手数料、諸費用の確認は、慎重に行う必要があります。
返済計画の立て方
返済計画の立て方は、住宅ローンの選び方に直結します。まず、住宅価格に対してどれくらいの頭金を用意するか考えます。次に、月々の返済額をどの程度に設定するかです。また、金利タイプによっても返済額が異なるため、しっかりとシミュレーションを行うことが重要です。以下の点を考慮しましょう:
- 資産状況の把握: 現在の収入や支出を把握し、返済可能な金額を明確にします。
- 金利の影響: 固定金利と変動金利の違いを理解し、選択肢を絞ります。
- シミュレーション: 利用する金融機関のシミュレーターを使って、具体的な返済計画を立てます。
計画を立てる際に、ライフイベントの影響や収入の変動も考慮に入れると良いでしょう。
手数料や諸費用の確認
手数料や諸費用の確認は、住宅ローン選びで重要な要素です。多くの金融機関では、借入の際にいくつかの手数料が発生します。具体的には以下のような費用があります:
- 事務手数料: ローンの申し込みに伴う事務処理費用です。
- 保険料: 住宅ローンを利用する際、火災保険や団体信用生命保険への加入が求められることがあります。
- 登記費用: 不動産登記を行うための費用です。
結論
住宅ローンの借り入れ先を選ぶことは私たちの未来に大きな影響を与える重要な決断です。多様な選択肢の中から最適な金融機関を見つけるためには、各機関の特徴や条件をしっかりと比較することが欠かせません。固定金利型や変動金利型などのローンタイプについて理解を深め、返済計画を立てることも大切です。
また、必要書類の準備や申請手続きの流れを把握することで、スムーズに進めることが可能になります。私たちがしっかりと情報を集め、計画を立てることで、安心して住宅ローンを利用できるようになります。