住宅ローンの返済は、私たちの生活において非常に重要なテーマです。「住宅ローン 返済 何歳まで」という疑問を持つ方も多いでしょう。家を持つことは夢ですが、その夢には返済という現実がついてきます。私たちは、どのタイミングで返済を終えられるのか、またその年齢によってどのような影響があるのかを考える必要があります。
住宅ローン 返済 年齢の概要
住宅ローンの返済年齢には、さまざまな要因が影響します。特に、返済の開始時期や金利、住宅価格などが関わります。これらを理解することで、効果的な返済計画を立てられます。
住宅ローンの基礎知識
住宅ローンは、長期的な負債です。一般的に、返済期間は10年から35年です。利息や元本の返済額は、借り入れ額や金利によって変動します。以下の項目が特に重要です。
- 金利: 固定金利と変動金利がある。固定金利は返済額が安定し、変動金利は市場に応じて変わる。
- 借入額: 不動産の価格によって設定される。適切な自己資金があることで、借入額を減らせる。
- 返済方式: 元利均等返済や元金均等返済など、返済方法によって毎月の支払額が異なる。
理解しておくべきこれらの基本情報は、将来の負担を軽減する方法でもあります。
返済年齢の重要性
住宅ローンを完済する年齢は、ライフプランに直接影響します。例えば、60歳で定年を迎える場合、それまでに返済を終えることで、退職後の生活が安定します。年齢を意識した返済計画を立てることで、以下の利点があります。
- 将来の安心: 返済を早期に終わらせれば、老後の資金計画が立てやすい。
- 負担軽減: 早めに返済することで、利息の総額を減らせる。
- 資産形成: 完済を早めに達成することで、資産を早く築ける。
住宅ローン 返済 何歳までのケーススタディ
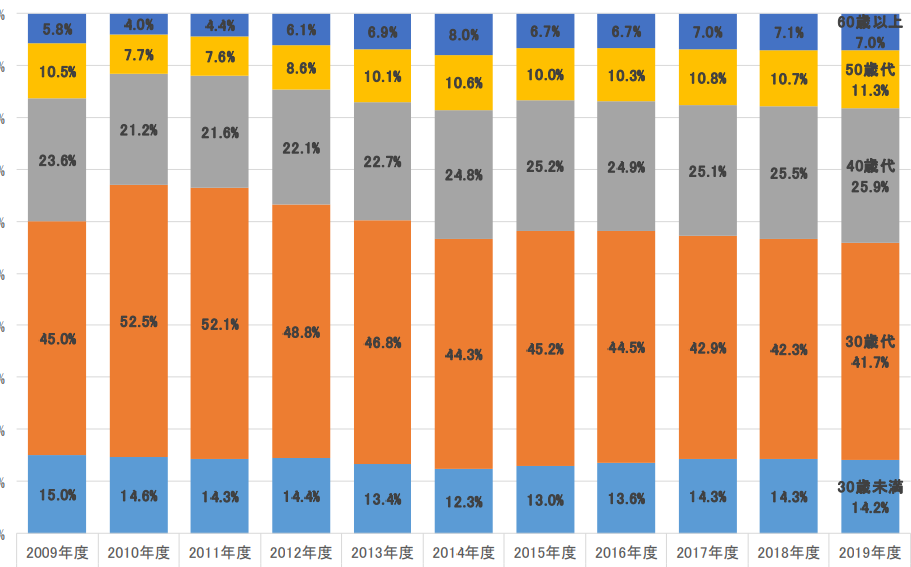
住宅ローンの返済年齢について、具体的なケーススタディを見ていきます。若年層と中高年層での違いを理解することが、適切な返済プランの構築に役立ちます。
若年層の返済プラン
若年層は、一般的に30歳前後で住宅ローンを借り始めることが多いです。これにより、返済終了年齢は60歳から70歳前半になるケースが一般的です。以下のポイントに注目してください。
- 初期の負担軽減: 若年層は、低い初期金利や長期間のローンを選ぶことが多く、月々の返済額が軽減されます。
- 収入の増加: キャリアが進むにつれて収入が増えるため、初期の負担が減少し、将来的な返済がしやすくなります。
- 資産形成のチャンス: 早期に住宅ローンを返済し始めることで、資産形成の機会が増加します。
このグループの住宅購入者は、柔軟な返済計画の策定が鍵となります。
中高年層の返済プラン
中高年層は、通常40歳から50歳で住宅ローンを開始します。この場合、返済年齢は65歳から75歳に設定されることが一般的です。キーポイントは以下の通りです。
- 歳収の変化: 中高年層は、安定した収入源を持っていることが多く、返済の計画がより容易になります。
- 借入額の調整: 一部は借入額を抑え、短期返済を選択することで、将来の負担を軽減します。
- リタイアメントとの関連: リタイアメントを考慮に入れ、購入する物件による賢い資産運用が求められます。
返済年齢を決定する要因
住宅ローンの返済年齢は多くの要因に影響される。特に、収入や職業、家計の見直しが重要である。
収入と職業の影響
収入の額や職業の安定性が返済計画に直接影響する。多くは、年収が高ければ高いほど、月々の返済額が軽減される。例えば、年収が600万円以上の場合、返済負担が相対的に少なくなりやすい。さらに、職業によっても収入の変動が異なる。以下の点を考慮する。
したがって、職業選択やキャリアプランを考える際は、住宅ローンの返済可能性を意識することが求められる。
家計の見直し
家計の見直しは、返済年齢を決める上での重要な要素である。生活費や教育費、余暇の支出を見直すことで、返済に回せる金額が増える。具体的には、次のアプローチを行うと良い。
返済を加速させる方法
返済を加速させる方法を探ることで、住宅ローンの負担を軽減できる手段が見えてきます。具体的な施策を取り入れて効果的に返済を進めていきましょう。
繰上げ返済の効果
繰上げ返済は、利息負担を減少させるための有効な方法です。たとえば、繰上げ返済によって元本を早期に減らすことで、将来的な支払利息が少なくなります。具体的には、以下の点が期待できます:
このように、繰上げ返済を組み込むと大きな経済的メリットがあります。
体験談と実践例
私たちの体験談として、繰上げ返済を利用した方々の実践例が参考になります。一人の家族は、ボーナスを活用して繰上げ返済を実施しました。結果、毎月の返済額が減り、月々の負担が軽くなりました。また、他の方は、家計の見直しを通じて毎月の支出を削減し、その分を繰上げ返済に回しました。これにより、約5年早く住宅ローンを完済することができたのです。
結論
住宅ローンの返済は私たちの将来に大きな影響を与える重要な要素です。返済年齢を意識しながら計画を立てることで、経済的な安心感を得ることができます。若年層と中高年層では返済プランが異なるため、自分たちのライフステージに合った戦略を見つけることが大切です。
収入や家計の見直し、繰上げ返済の活用など、さまざまな方法で負担を軽減し、資産形成を進めていきましょう。私たち自身の未来を見据えた返済計画を実行することで、夢のマイホームをより早く手に入れることが可能になります。