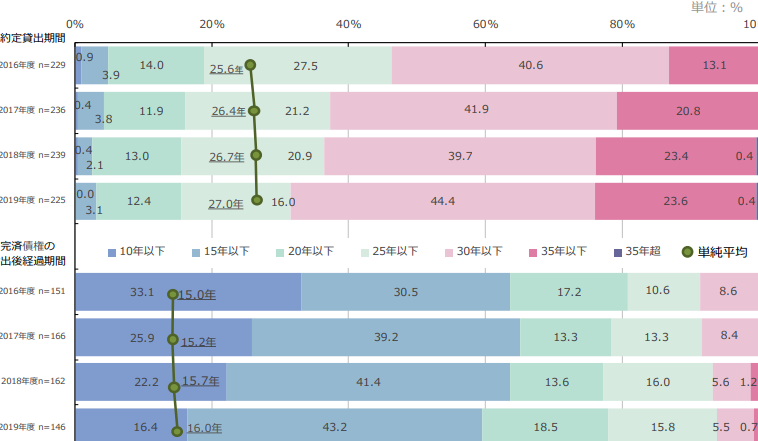
住宅ローンの返済期間について考えたことはありますか?私たちもこのテーマに興味を持ち、実際に何年で完済できるのかを探求してきました。住宅ローンは人生の大きな負担ですが、正しい知識を持つことでその負担を軽減できます。
住宅ローンの基本知識
住宅ローンについての基礎的な理解は、返済計画を立てる上で欠かせません。適切な知識を持つことで、私たちは資金管理がしやすくなり、利息負担を軽減できます。
住宅ローンとは
住宅ローンとは、家を購入するために金融機関から借りる資金のことです。この資金は、購入する不動産を担保にして借り入れます。借りたお金は、利息と共に返済していきます。主な特徴には以下が含まれます。
- 返済期間: 一般的な返済期間は10年から35年。
- 利子: 固定金利と変動金利の選択肢が存在。
- 目的: 自宅用物件の購入・建築・リフォームに使用。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。私たちが利用する際には、自分たちのニーズに合ったものを選ぶことが重要です。代表的なものを挙げると、以下の通りです。
- フラット35: 長期固定金利で安定した返済が可能。
- 変動金利型: 経済状況に応じて金利が変動、初期の利息が低い。
- 固定金利型: 借入時から金利が固定され、返済額が明確。
- リフォームローン: 住宅の改修や改装に特化した借入。
住宅ローン完済の重要性
住宅ローンの完済は、私たちの財政的安定や生活の質に大きな影響を与える。完済することで、家を本当に自分のものにする感覚を得られる。また、経済的な負担が軽減され、将来の計画にも余裕ができる。
完済までの年数
住宅ローンの完済までの年数は、返済プランによって異なる。一般的には、以下のような選択肢がある。
- 10年プラン
- 15年プラン
- 20年プラン
- 30年プラン
- 35年プラン
年数が短いほど、利息の支払いは少なくなるが、月々の返済額は高く設定される傾向がある。逆に、長期プランでは月々の負担が軽くなるが、総支払額は増加する。我々は、ライフスタイルや将来の計画に最適な返済期間を選ぶことが重要だ。
早期完済のメリット
早期完済には、さまざまなメリットがある。具体的には以下のポイントが挙げられる。
- 利息の節約: 全体の支払額が減少し、将来的な負担が軽くなる。
- 財務の自由: 完済後、他の投資や貯蓄に資金を回せる。
- 精神的安心: 財務的な重荷がなくなり、ストレスを軽減できる。
住宅ローンの年数別返済シミュレーション
住宅ローンの返済シミュレーションは、年数によって金利や返済額が異なるため、計画が非常に重要です。ここでは、主な返済年数に基づいた返済プランを見ていきます。
10年プラン
10年プランは、最も短い返済期間で、毎月の返済額が高いですが、総利息の支払いは少なくなります。具体的には、1,000万円のローンを年利2%で借りた場合、月々の返済額は約10.1万円となり、総返済額は約1,213万円です。このプランは、早期の完済を希望する人に適しており、将来の財務自由を得やすくなります。また、資産形成にも貢献する期間です。
20年プラン
20年プランは、月々の返済が10年プランよりは楽になりますが、総支払額は増えます。例えば、同じ1,000万円のローンを年利2%で借りると、月々の返済額は約5.5万円で、総返済額は約1,320万円になります。このプランは、短期間で高い返済を避けたい方におすすめです。生活費とのバランスを考えながら、安定した返済が可能になります。
30年プラン
30年プランでは、月々の返済額がさらに軽減され、家計の負担が少なくなります。具体例として、1,000万円のローンを年利2%で借りると、月々の返済額は約3.7万円、総返済額は約1,327万円です。このプランは、長期的な計画を持たずに安定した生活を求める人に向いていますが、総利息負担が増加する点には注意が必要です。
完済に向けた戦略
住宅ローンの完済に向けた明確な戦略を立てることは、財政的安定を実現する上で重要です。私たちは、適切な手順を踏むことで、負担を軽減し、利息を抑えることができます。
返済計画の見直し
返済計画を定期的に見直すことで、状況の変化に対応できます。家計の変動や利率の変化に応じて、以下のポイントを考慮しましょう。
- 収入の増加: 収入が増えた場合は、返済額を増やすことを検討します。
- ボーナスの活用: ボーナスを返済に回すことで、元本を減少させられます。
- 金利の再交渉: 低金利の条件で再交渉することで、月々の負担を軽減できます。
これにより、早期完済の目標に向けた進捗を加速させることが可能です。
貯蓄と投資のバランス
完済に向けた戦略では、貯蓄と投資のバランスも大切です。以下の点に注意しながら、効果的な資金管理を行いましょう。
- 緊急資金の確保: 最初に生活費の数ヶ月分を貯蓄し、急な出費に備えます。
- 投資の選定: 安定した投資信託や株式投資を検討し、資産形成を進めます。
- 長期的な計画: 将来を見据えて、毎月の貯蓄目標と投資目標を設定します。
まとめ
住宅ローンの完済は私たちの財政的自由に大きな影響を与えます。選択肢が多い中で自分たちに合った返済プランを見つけることが重要です。それぞれのプランには利点と欠点があり、ライフスタイルや将来の計画に応じて選ぶ必要があります。
早期完済を目指すことで利息の節約や精神的な安心を得られます。私たちがしっかりとした計画を持ち、資金管理を行うことで、住宅ローン完済への道は明るく開けてきます。これからの生活をより豊かにするために、賢い選択をしていきましょう。