住宅を購入する際、住宅ローン控除は大きな助けになります。私たちがこの控除を利用することで、どれだけの金額が還付されるのか、気になりませんか? この記事では、住宅ローン控除の仕組みや、具体的にいくら帰ってくるのかを詳しく解説します。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制上の優遇措置です。これにより、毎年の所得税から一定額を控除できるため、実質的な負担を軽減できます。控除は購入する住宅や借入額などに基づいて決まります。
住宅ローン控除とは
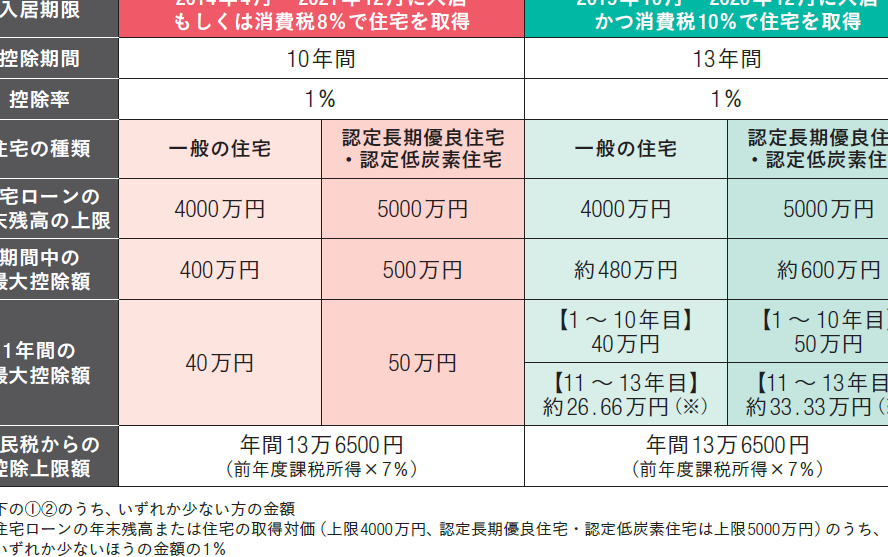
住宅ローン控除とは、住宅を購入するために借り入れたローンの一部を、所得税から控除できる制度です。この制度は、住宅取得を促進し、国民の住みやすい環境を目指しています。控除額は年々変動しますが、通常は借入残高の1%が基準です。例えば、借入残高が3000万円の場合、最大で30万円の控除が受けられる可能性があります。
対象となる住宅
住宅ローン控除の対象となる住宅には、いくつかの条件があります。主な条件は以下の通りです。
- 新築または中古住宅: 自分が住むための家であることが必要です。
- 床面積の要件: 専有面積が50㎡以上であること。
- 取得契約日: 対象となる契約日は、通常は基準年の数年前からと定められています。
住宅ローン控除の計算方法
住宅ローン控除の計算方法は明確で、簡単に理解できるものです。私たちは具体的な計算式とその条件について詳しく見ていきます。
控除額の計算式
住宅ローン控除の計算式は次の通りです。
控除額 = 借入残高 × 控除率
通常、控除率は1%が基本です。具体的には、借入残高が4000万円の場合、次のように計算します:
- 借入残高:40,000,000円
- 控除率:1%
- 控除額:40,000,000円 × 0.01 = 400,000円
このため、私たちの例では、年間で40万円の控除が受けられます。
条件による予想額
控除額は住宅の購入条件によっても異なります。以下の条件を満たす場合に控除対象となります:
- 住宅の専有面積:50㎡以上
- 自分自身が居住するための住宅
- 新築または中古住宅であること
住宅ローン控除の申請手続き
住宅ローン控除を利用する際に、適切な申請手続きが大切です。控除を受けるためには、必要書類を整え、具体的な申請の流れを把握することが求められます。
必要書類
申請に必要な書類は以下の通りです:
- 源泉徴収票: 申請年の所得税を確認するための書類で、勤務先から発行されます。
- 借入金の年末残高証明書: 住宅ローンの借入先の金融機関から受け取るもので、現時点での借入金の残高を確認できます。
- 登記事項証明書: 購入した住宅の所有者を証明するための書類です。不動産登記に基づき発行されます。
- 身分証明書: 運転免許証やパスポートなど、自分自身の身分を証明する書類が必要です。
準備が整ったら、次のステップへ進むことができます。
申請の流れ
申請の流れは段階的に進みます。まず、必要書類を揃えます。次に、税務署に申告書を提出します。これには、各控除項目の確認も必要です。さらに、住宅ローン控除を記載した確定申告書を準備し、提出します。提出後、税務署が内容を確認し、控除額が決定されます。
住宅ローン控除に関する注意点
住宅ローン控除を利用するにあたり、いくつかの重要な注意点が存在します。これらを理解することで、控除の適用をスムーズに行えるようになります。
控除の適用期間
控除の適用期間は、通常、住宅を取得した年から始まり、最長で10年間続きます。ただし、特例として、一定の条件を満たした場合には、適用期間が延長されることもあります。具体的には、新築住宅を購入した場合には、最大で10年間の控除が可能です。一方、中古住宅の控除上限は、税制改正によって年々変化するため、最新の情報を確認する必要があります。控除を受けるためには、初年度に確定申告を行うことが必須です。
結論
住宅ローン控除は私たちにとって非常に重要な制度です。この控除を利用することで、税負担を軽減し、住宅購入の際の経済的な負担を和らげることができます。控除額は年々変動しますが、借入残高の1%が基準となり、しっかりとした計画を立てることで大きな還付を受けることが可能です。
申請手続きや必要書類を整えることは少々手間がかかりますが、正確に行うことでメリットを最大限に享受できます。私たちの住宅購入がより安心でお得なものになるよう、住宅ローン控除を活用していきましょう。