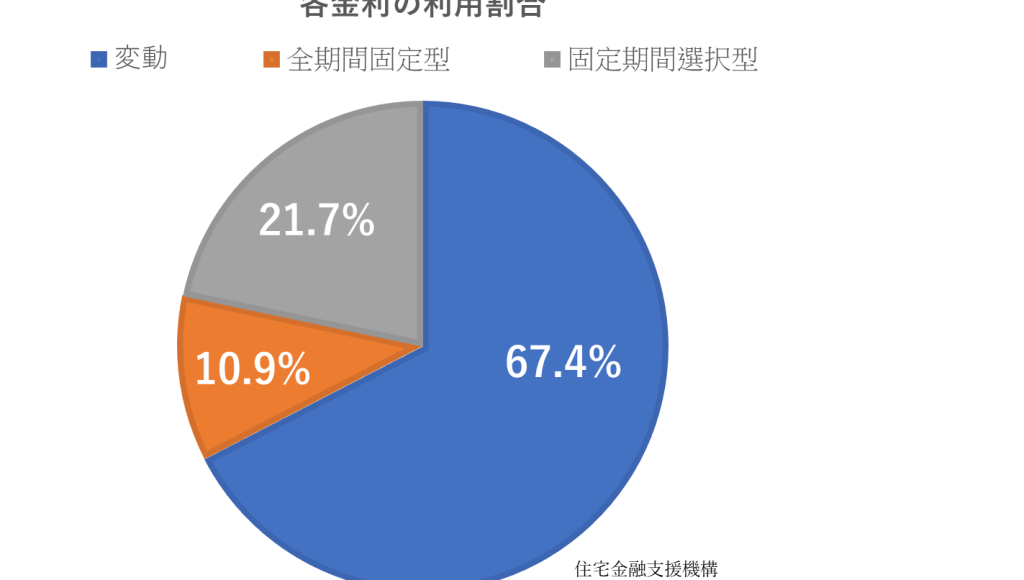
住宅ローンを考えるとき、最も気になるのが「何パーセントの金利が適用されるのか」という点です。金利はローンの総支払額に大きな影響を与えるため、私たちにとって非常に重要な要素です。特に、金利が低い時期を狙うことができれば、長期的に見て大きな節約につながります。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に必要な資金を借り入れる手段です。金利や返済期間が大きく影響するため、知識が重要です。
住宅ローンの種類
私たちが選択できる住宅ローンの主な種類には以下があります:
- 固定金利型: 金利が借入期間全体にわたって固定され、毎月の返済額が一定です。将来的な金利上昇リスクを回避できます。
- 変動金利型: 金利が市場の動向に応じて変わり、通常は初めの数年間が低金利ですが、その後の変動が注意点となります。
- 固定期間選択型: 初期の数年間は固定金利で、その後変動金利へと移行します。この型は、金利ハイリスクを避ける選択肢として利用されます。
住宅ローンの仕組み
住宅ローンは、借入金額に金利を加えた金額を毎月返済していく形です。金利は金融機関によって異なり、以下の要素に影響されます:
- 市場金利: 経済状況やインフレ率に連動して変動します。
- 個人の信用力: 借り手の信用スコアに基づき、金利が決まります。信用力が高いほど低い金利が期待できます。
- 融資期間: 一般的には15年、20年、30年から選べ、期間が長いほど利息の総額が増加します。
住宅ローンの金利
住宅ローンの金利は、家計に大きな影響を与える重要な要素です。私たちは金利の種類やその決定要因について詳しく見ていきます。
金利の種類
住宅ローンの金利には主に以下のタイプがあります。
- 固定金利型: 一定の金利が契約期間中ずっと適用されます。返済額は変動せず、計画的な返済が可能です。
- 変動金利型: 市場金利に連動して金利が変動します。低金利に引き寄せられる一方で、将来的なリスクも伴います。
- 固定期間選択型: 一定期間(例: 5年、10年)だけ固定金利が適用され、その後は変動金利に移行します。返済の安定性と市場の動向を考慮した選択肢です。
これらの金利タイプは、それぞれのライフスタイルや将来のプランに応じて選べます。
金利の決定要因
金利の決定には複数の要因が影響します。
- 市場金利: 経済情勢に基づく金利の動きが、住宅ローンの金利に直接影響を与えます。
- 借り手の信用力: 信用スコアが高いほど、低い金利を提示されることが多いです。頑健な信用履歴は得られる条件を改善します。
- 融資期間: 短期のローンは長期ローンより金利が低い傾向があります。返済期間によるリスクの違いも考慮されています。
現在の金利状況
現在の住宅ローン金利は、借り手にとって重要な情報です。私たちが関心を持つべきは、最新の金利トレンドと金利の比較です。
最新の金利トレンド
最近の金利トレンドを見てみると、金利は変動しています。具体的には、以下のようなポイントが挙げられます。
- 2023年の固定金利型住宅ローンは約1.5%から2.5%の範囲で推移しています。
- 変動金利型は市場に連動し、約0.5%から1.5%に設定されています。
- 市場の動向によって、今後の金利は変わる可能性があります。
これらの回帰を考慮に入れることで、ローンの選択肢をより明確に見極められます。
金利の比較
異なる金利タイプの比較は、選択をする上で欠かせません。以下の点を考慮すべきです。
- 固定金利型: 返済期間中ずっと同じ金利が適用されるため、長期的な安定が可能です。
- 変動金利型: 初期は低金利になることが多いですが、将来的に金利上昇リスクがあります。
- 固定期間選択型: 一定期間は固定金利、その後に変動金利に移行します。このタイプは短期間の計画に適しています。
住宅ローンの選び方
住宅ローンを選ぶ際には、自分に適した金利を見極めることが重要です。金利は返済総額に影響するため、しっかりと比較検討する必要があります。
自分に合った金利を選ぶ
多様な金利の選択肢から、自分に合うものを選ぶことが大切です。具体的に考慮すべき要素には、以下が含まれます。
- 固定金利型:契約期間中、金利が変わらないため、返済計画が立てやすい。
- 変動金利型:市場金利に連動し、初期の金利が低めが期待できる。しかし、将来的な金利上昇リスクも考慮する必要がある。
- 固定期間選択型:一定期間は固定金利、その後変動金利に移行。短期的な計画に向いていると言える。
信頼できる金融機関の情報を参照し、正確な金利の比較を行うことが不可欠です。これにより、より良い選択をする基盤が築けます。
返済計画の重要性
返済計画は住宅ローン管理の要です。不適切な計画は、将来的な負担を増やす結果につながるため、以下の点を考慮しましょう。
- 返済期間:長期か短期かによって月々の返済額が異なる。
- 早期返済の可能性:ボーナスなど予想外の収入を返済に活用する計画も視野に入れるべき。
- 生活費とのバランス:毎月の返済額が家計に与える影響を十分に考慮し、無理なく返済できるプランを作成する。
まとめ
住宅ローンの金利は私たちの家計に大きな影響を与える要素です。金利の選択肢やその特徴を理解することで、自分たちに最適なプランを見つけられます。最新の金利トレンドを把握し、信頼できる金融機関からの情報を参考にすることが重要です。
また、返済計画をしっかり立てることで、将来的な負担を軽減し、安心して生活を送る基盤を築けます。私たちが賢く住宅ローンを選ぶことで、より良い未来を手に入れることができるでしょう。