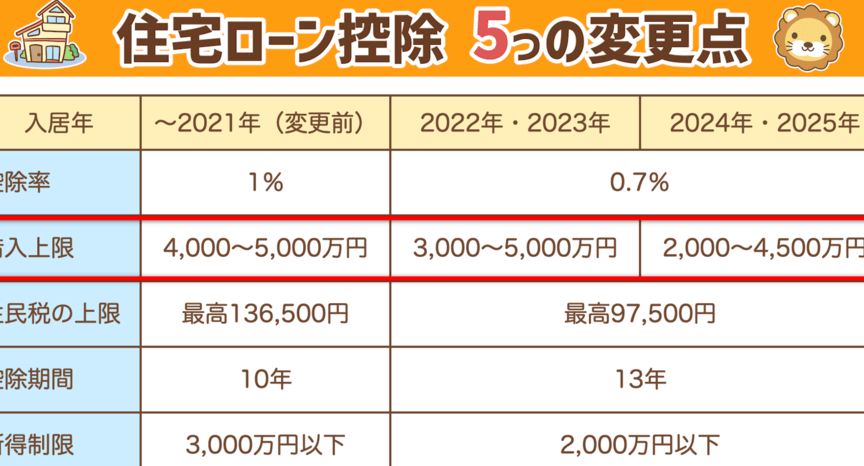
住宅を購入する際、私たちが気になるのはやはり「住宅ローン控除」についてです。特に、**住宅ローン控除 2000万 いくら**というポイントは、多くの人にとって重要なテーマです。控除額がどれくらいになるのかを理解することで、家計の見通しを立てやすくなります。
住宅ローン控除の基本
住宅ローン控除は私たちが住宅購入時に利用できる重要な税制優遇策です。この制度は、住宅ローンの借入金に対して一定の控除を受けることができ、家計に大きな影響を与える可能性があります。
住宅ローン控除とは
住宅ローン控除とは、購入した住宅のために借りたローンの利息部分を、所得税から控除できる制度です。具体的には、借入金額や住宅の取得年、ローン返済期間に基づいて控除額が決まります。特に、最大2000万円の借入金に対して適用される控除が設けられているため、多くの人にとって関心が高いテーマとなっています。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
2000万円の住宅ローン控除
住宅ローン控除は、特に2000万円の借入金額を超える場合、その限度額と控除額の計算に関して重要です。これにより、家計に与える影響を正確に理解できるようになります。
2000万円の限度額
住宅ローン控除の限度額は2000万円です。これは、控除対象となる借入金の最大額を示します。借入金が2000万円の場合、全額が対象となるため、経済的なメリットが大きくなります。ただし、借入金が2000万円を超えると、控除可能な金額は2000万円に制限されます。そのため、住宅を購入する際の借入金額は慎重に考える必要があります。
控除額の計算方法
控除額の計算は、借入金額や住宅の取得年、返済期間に基づいて行われます。具体的には、控除額は以下の要素によって決まります:
- 借入金額が2000万円以下の場合、年末残高の1%が控除される。
- 住宅の取得年により、控除期間が異なる。
- 新築か中古かによっても条件が異なる。
住宅ローン控除を受けるメリット
住宅ローン控除には多くのメリットがあり、多くの人にとって魅力的な選択肢です。特に、控除によって費用を削減し、家計を支える効果があります。
税金の軽減
住宅ローン控除は、借入金の利息部分を所得税から控除できるため、実質的な税金の軽減効果があります。例えば、借入金が2000万円の場合、年末残高の1%が控除され、年間20万円の税金を軽減可能です。このように、控除を受けることで税負担を軽減し、生活に余裕が生まれることが期待できます。一つの例として、控除対象の住宅の購入年や新築・中古によって控除額が異なるため、計画的に控除を利用することが大切です。
家計への影響
家計への影響も無視できません。住宅ローン控除を受けることで、毎月の返済額が軽減され、節約が可能です。これにより、教育費や生活費に回す資金が増え、日常生活の質が向上します。また、控除を通じて得られる経済的な余裕は、貯蓄や投資にまわすこともできます。そのため、大きな支出として捉えられがちな住宅購入が、より手の届くものになります。
申請手続き
住宅ローン控除を受けるには、いくつかのステップが必要です。これらの手続きには正確な書類と明確な流れが求められます。
必要書類
住宅ローン控除の申請には、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 申告時に必ず提出する書類です。
- 源泉徴収票: 所得税の納付状況を確認するために必要です。
- 住宅の登記簿謄本: 住宅の所有権を証明する文書です。
- 借入金の残高証明書: 銀行からの発行が求められます。
- 建物の取得に関する契約書: どんな住宅を取得したかの証明になります。
これらの書類を揃えることで、申請がスムーズに進むでしょう。
手続きの流れ
手続きの流れは以下のようになります。
- 住宅を購入または新築: まず、所有権が確定した住宅が必要です。
- 必要書類を準備: 上記の書類を全て整えます。
- 確定申告を行う: 申告期間内に提出します。
- 税務署からの通知を待つ: 税務署からの承認を確認します。
住宅ローン控除の注意点
住宅ローン控除を利用する際、いくつかの注意点が存在します。特に知っておくべきポイントがあるため、しっかりと確認しておきます。
控除適用外のケース
住宅ローン控除が適用されないケースがいくつかあります。これらを知っておくと、申請時のトラブルを避けられます。以下の条件に該当すると、控除は受けられません。
- 自己居住以外: 賃貸物件として借りた場合。
- 借入金が2000万円を超える: 最大控除額を超えるため。
- 住宅を取得した年以外での申告: 取得した年内に申請が必要。
- 確定申告を行わない: 手続きの抜けがあると控除を受けられない。
- 入居期間が短い: 一定の期間、居住していないと控除対象外。
これらの条件に留意すると、スムーズな手続きが可能です。
変更点と最新情報
制度は時折、変更が生じます。最近の改正や新しい情報について把握しておくことが重要です。以下のポイントに注意しましょう。
- 控除計算方式の見直し: 適用される控除率や条件が見直されることがあるため。
- 申請書類の最新情報: 必要な書類が変更される場合があるため、常に確認。
- 期限の確認: 確定申告の締切が年度ごとに異なる可能性があるため。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けとなる制度です。2000万円の借入金に対する控除を理解することで、家計の見通しが立てやすくなります。税金の軽減効果は、毎月の返済額を減らし、生活の質を向上させる要因にもなります。
申請手続きや注意点をしっかり把握することで、スムーズに控除を受けられるようになります。制度の最新情報に目を光らせ、賢く利用していきましょう。私たちの生活をより豊かにするために、住宅ローン控除を最大限に活用していきたいですね。