住宅を購入する際、**住宅ローン審査 どのくらいかかる**という疑問は、多くの人が抱えるものです。私たちもその一人でした。審査にかかる時間やプロセスを理解することは、資金計画の重要なステップです。スムーズに進めるためには、どのような準備が必要なのでしょうか?
住宅ローン審査の概要
住宅ローン審査は、資金調達を反映する重要なプロセスです。審査の流れを把握することで、円滑な手続きが可能になります。まず、基本的な情報提供が必要です。一般的に、以下の書類を用意します。
- 収入証明書
- 税金関連書類
- 銀行口座の明細書
次に、信用情報の確認が行われます。私たちの信用情報が審査に影響を与えるため、前もってチェックしておく必要があります。他にも、借入額や返済能力が評価され、具体的な資金計画の基礎が築かれます。この時点で、将来の返済計画が現実的かどうかも考慮されます。
審査にかかる時間の目安
住宅ローン審査にかかる時間は、一般的に1週間から2ヶ月程度です。この期間には、金融機関への書類提出から最終的な承認までのすべてのステップが含まれます。また、審査の進行状況は、提出書類の整備や金融機関の混雑状況によって変動します。
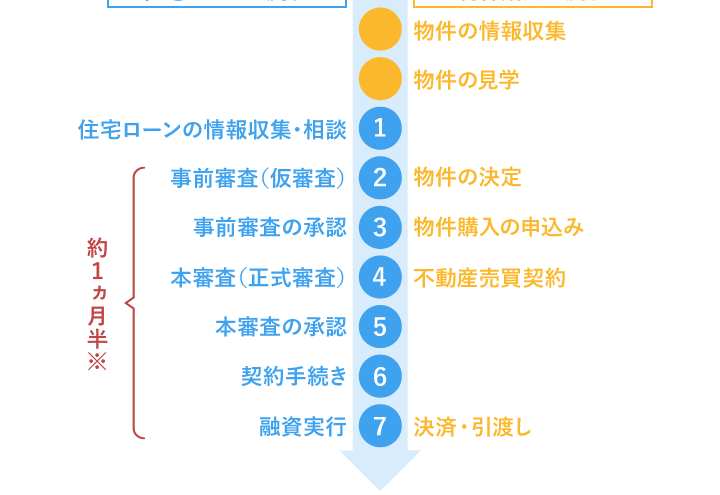
審査の流れ
住宅ローン審査の流れは次の通りです:
- 申込み: 本申込みを行い、必要書類を提出します。書類が不備なく揃っていると、スムーズに進みます。
- 初期審査: 提出書類を基に、金融機関が簡易審査を実施します。このステップでは、信頼性を基にした初期評価が行われます。
- 本審査: 提出内容をもとに、詳細な審査を行います。この段階で、信用情報や収入状況が詳しく分析されます。
- 承認: 審査が通過すると、正式な承認通知が届きます。
この流れを理解することで、各ステップの重要性が明確になります。
各ステップにかかる時間
各ステップにかかる時間は以下のようになります:
| ステップ | 所要時間 |
|---|---|
| 申込み | 1日~数日 |
| 初期審査 | 1日~1週間 |
| 本審査 | 1週間~1ヶ月 |
| 承認 | 数日~1週間 |
審査が影響を与える要因
住宅ローンの審査にはいくつかの重要な要因が影響を与える。これらの要因を理解することで、審査プロセスをスムーズに進められる。
年収と職業
年収や職業は審査に大きく影響する。収入が安定していること、一定以上の額であることが求められる。多くの金融機関は、特に給与所得者や正社員を好む傾向がある。例えば、年収が500万円以上の場合、借入の可否が有利に働く可能性が高い。副業やフリーランスの収入がある場合、直近の収入証明書や確定申告書が必要となることが多い。
借入額の設定
借入額の設定は慎重に行う必要がある。自身の返済能力を考慮し、無理のない金額を選ぶことが重要だ。一般的に、年収の30%以内の返済が望ましいとされている。この基準を超えると、審査が厳しくなる可能性がある。また、借入額が大きければ大きいほど、保証人や担保を求められることもある。
審査をスムーズにするための対策
住宅ローン審査をスムーズに進めるには、いくつかの重要なポイントを押さえることが大切です。
書類準備のポイント
必要な書類を事前に準備することが、審査を早めるカギです。一般的に、以下の書類が必要です。
- 収入証明書(源泉徴収票や給与明細)
- 住民票
- 銀行口座の写し
- 過去の税金の納付証明書
また、必要書類は各金融機関によって異なることがあるため、チェックリストを作成し、万全を期しましょう。これにより、提出時の手間を減らせます。
事前審査の活用
事前審査を利用することで、正式な申請前に概算の借入可能額が分かります。これにより、無理のない計画が立てやすくなります。事前審査の利点には、以下が含まれます。
- 借入可能額の早期把握
- 申し込み前の信用情報の確認
- 審査に通る可能性の理解
Conclusion
住宅ローン審査のプロセスを理解することでスムーズな資金計画が可能になります。必要な書類を事前に準備することや事前審査を利用することは特に重要です。これにより、借入可能額を把握し無理のない返済計画を立てる手助けになります。
また年収や職業が審査に影響を与えるため、安定した収入を確保することも大切です。これらのポイントを押さえておくことで住宅購入の夢に一歩近づくことができるでしょう。私たちの知識と経験を活かし、安心して住宅ローンの審査に臨んでいきましょう。