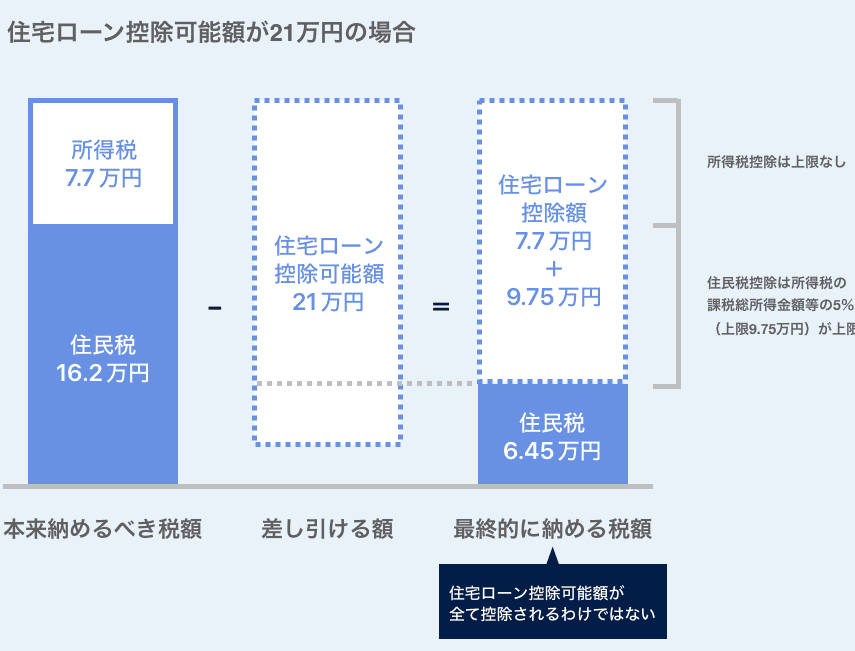
住宅を購入する際、私たちが気になるのは資金計画です。特に住宅ローン控除 最大いくらというテーマは、多くの人にとって重要なポイントです。この控除制度を利用することで、私たちの経済的負担を軽減できる可能性があります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に利用できる税制優遇制度です。この制度により、私たちが支払った住宅ローンの利息に対して、一定期間にわたって税金が控除されます。これにより、実質的な負担を軽減できるメリットがあります。
具体的には、住宅ローン控除は以下の条件を満たす必要があります。
- 住宅を新築または購入すること
- 借入額に制限があること
- 居住用住宅であること
控除額は、一般的に借入額の1%に設定されています。この割合は、借入金額と期間に応じて異なる場合があります。控除の適用を受けるには、確定申告が必要です。
最大控除額の計算方法
住宅ローン控除の計算は、いくつかの要素が影響します。具体的には、借入金額や金利、控除期間などが関連しています。以下でそれぞれの要素について詳しく解説します。
借入金額と金利
借入金額は住宅ローン控除の基本です。普通は、借入金額の1%が控除対象になります。例えば、借入金額が3000万円の場合、年間の控除額は30万円になります。金利が低ければ、支払う利息が少なくなり、その分控除の影響も大きくなります。金利が高いと、利息が多くなるため、総支払額は増えるものの、控除効果はあまり変わりません。
住宅ローン控除の適用条件
住宅ローン控除を利用するためには、いくつかの条件を満たす必要があります。具体的な要件を確認することで、私たちの控除を最大限に活用できる。以下の項目をチェックしてみましょう。
対象となる住宅
住宅ローン控除の適用を受けるためには、対象となる住宅の条件が重要です。対象は以下の通りです。
- 新築住宅: 新たに建設された住宅。
- 購入住宅: 既存の住宅を購入し居住することが確認されている場合。
- 居住用住宅: 適用は主に私たちが実際に住むために使用する住宅に限ります。
要するに、これらの条件に該当する住宅であれば、控除の対象になります。
借入者の条件
借入者が満たすべき条件も存在します。以下は、主な条件のリストです。
- 日本国籍: 必要条件として、日本国籍を有すること。
- 居住証明: 対象の住宅に実際に居住していること。
- 年収制限: 年収が一定額以下であること。例えば、課税所得が3000万円未満であることが求められる場合があります。
住宅ローン控除の利用手続き
住宅ローン控除を利用する際の手続きは、しっかりと理解しておく必要があります。まず、住宅を購入した年の翌年に確定申告を行います。この申告によって、税金が還付される可能性が高まります。
必要書類
以下の書類を用意します:
- 住宅借入金等特別控除申告書:申告専用の書類です。これに必要な情報を記入します。
- 登記簿謄本:住宅の所有権を証明するための書類です。
- 契約書のコピー:住宅購入契約書、融資契約書などが必要です。
また、住宅ローンの年末残高証明書も忘れずに準備しましょう。この証明書は金融機関から入手できます。
申告手続き
確定申告の際は、これらの書類を添付して提出します。期日は通常、毎年2月16日から3月15日です。申告方法はオンラインまたは税務署に直接行う方法があります。特に、オンラインでの手続きは効率的です。
控除額の確認
申告後、控除がされる金額は、借入金額の1%を基準に計算されます。この金額が損益計算書に反映され、税金が軽減されることになります。初年度の控除額については、具体的な金額を事前にシミュレーションすることが可能です。
仮申告と変更点
もし、控除額に問題がある場合や変更が必要な場合は、再申告が可能です。仮申告を行っておくことで、将来の控除に影響が出ないようにしましょう。この変更は、適切な書類を再提出することで完了します。
Conclusion
住宅ローン控除は私たちにとって大きな経済的メリットをもたらす制度です。最大控除額を理解し適切に活用することで、住宅購入時の負担を軽減できます。条件を満たした上での確定申告を忘れずに行いましょう。
また、借入金額や金利によって控除額が変わるため、事前にシミュレーションを行うことが重要です。これにより、最適な資金計画を立てることができ、安心して新しい住まいを手に入れる手助けになります。私たちの未来のために賢く選択していきましょう。