住宅購入を考えるとき、私たちはしばしば「住宅ローン 一括払い どっちが得?」という疑問に直面します。住宅ローンの選択肢は多岐にわたり、どの方法が最も経済的にメリットがあるのかを理解することが重要です。私たちのライフスタイルや将来の計画に応じて、最適な選択を見つけることができるでしょう。
住宅ローンの基本知識
住宅ローンの基本には、いくつかの重要なポイントがあります。まず、住宅ローンとは、住宅購入のために借り入れる資金を指します。 返済方法には、一括払いと分割払いの2つがあります。
ひとつ目は、一括払いです。 購入時に全額を支払う方法で、利息が発生しないため、長期的には経済的メリットがあります。ただし、当初の負担が大きくなります。
ふたつ目は、分割払いです。 返済期間を設定し、月々の返済を行う方法です。手元に資金が残るため、他の支出に対応しやすくなります。その代わり、利息が発生するため総支払額は増加します。
また、ローンを選ぶ際には、金利や返済期限も重要な要素です。固定金利と変動金利の違いがあります。固定金利は返済期間中に金利が変わらないため、予算が立てやすいです。一方で、変動金利は市場動向に応じて変わるため、将来的な負担が不確実です。
一括払いのメリット
一括払いには、様々なメリットがあります。主な利点には、利息の節約や手続きの簡素化が含まれます。
利息の節約
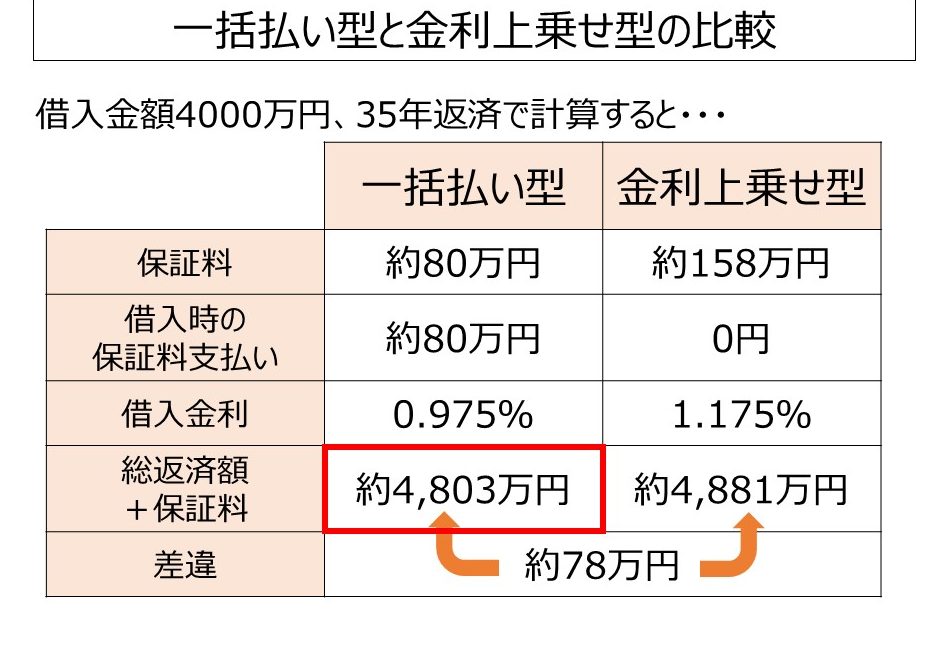
一括払いの大きな利点は、**利息が発生しないことです。ローンを全額返済することで、将来的に支払うべき利息を削減できます。例えば、一般的な住宅ローンでは利息率が2-3%の場合、3000万円のローンを分割払いすると、返済額は約3500万円になります。一方、全額を一括で支払うことで、この追加の負担を避けられます。このように、長期的に見て総支払額が大幅に減少する**のが一括払いの特長です。
分割払いのメリット
分割払いにはさまざまなメリットが存在し、ライフスタイルに適した資金管理が可能です。特に、長期的な経済的安定を求める私たちにとって、魅力的な選択肢です。
予算管理の容易さ
分割払いでは、毎月の返済額が固定されるため、予算管理が容易になります。例えば、住宅ローンが3000万円の場合、年間の支払額を12回に分けることで、計画的に資金を使うことができます。また、急な出費が発生した場合でも、手元にまとまった資金を残すことができる点が大きな利点です。さらに、固定金利の場合、毎月の支払い額が変わらないため、長期的な計画が立てやすくなります。
どちらを選ぶべきか
住宅ローンの選択肢において、一括払いと分割払いのどちらが適切かは、私たちのライフスタイルや経済状況に大きく依存します。私たちがそれぞれの選択肢の特徴をよく理解することが重要です。
個人のライフスタイルによる選択
まず、私たちのライフスタイルに合わせた選択をすることが大切です。
- 一括払いの場合、初期投資は大きいが、利息が発生しないため、長期的には経済的な負担が軽減されます。
- 分割払いは、月々の返済が可能で、急な出費にも対応しやすいという利点があります。手元に資金が残ることで、自由度が高まります。
どちらの方法を選んでも、私たちの収入や支出のバランスを考慮する必要があります。生活費や将来の計画に応じて、適した選択肢が変わってくるのです。
住宅ローンの金利動向
次に、金利の動向が住宅ローンの選択に影響を与えます。
- 固定金利のローンは、金利が一定で予算管理が容易ですが、利率が高い場合が多く、初期負担が大きくなります。
- 変動金利は、市場に応じて金利が変わります。初期金利が低い場合もありますが、将来的な返済額が不確実になるリスクが伴います。
結論
住宅ローンの選択は私たちのライフスタイルや経済状況に大きく影響します。一括払いは初期負担が大きいものの長期的には利息を節約できる魅力があります。一方で分割払いは月々の返済が可能で急な支出にも対応しやすいです。私たちがどちらを選ぶにせよ、自分たちの未来に合った選択をすることが重要です。金利や返済プランをよく考えながら、最適な住宅ローンを見つけていきましょう。