住宅購入を考えている私たちにとって、住宅ローン どこで借りるかは非常に重要な選択肢です。数多くの金融機関が存在する中で、どの場所が最適なのか悩むことも少なくありません。金利や条件を比較しながら、自分たちに合ったプランを見つけることがカギとなります。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に利用される重要な資金調達手段です。私たちは、このセクションで住宅ローンの基本的な概念とその種類について詳しく説明します。
住宅ローンとは
住宅ローンとは、金融機関から借り入れるお金であり、主にマイホーム購入や建築に使われます。一般的には、長期間(通常10年から35年)にわたり返済していきます。借り手が支払う利息は、借入額や返済期間によって異なるため、事前にしっかりと確認することが大切です。また、自分たちの収入や生活費を考慮した上で無理のない返済計画を立てる必要があります。
住宅ローンの種類
私たちは多くの種類の住宅ローンが存在することを理解しています。以下は代表的なものです:
住宅ローンを借りる場所の選択肢
住宅ローンを借りる際には、さまざまな選択肢があります。それぞれの場所が異なる利点や条件を提供するため、自分たちに最適なオプションを理解することが重要です。
銀行
銀行は伝統的な住宅ローンの主要な提供者です。多くの銀行は、固定金利型や変動金利型など、多様なプランを用意しています。さらに、顧客サービスやアフターケアも充実しているケースが多いです。例えば、大手銀行では特別キャンペーンで低金利融資を提供することもあります。ただし、審査基準が厳しい場合もあるため、事前に必要書類を整えておくと良いでしょう。
信用金庫
信用金庫は地域密着型の金融機関であり、地元住民へのサポートが特徴です。信用金庫では通常、柔軟な融資条件や親身な対応が期待できます。また、小規模ながらも信頼性の高いサービスを提供しています。地域限定の優遇措置やキャンペーンもあるため、自分たちの生活圏内で探す価値があります。
各金融機関の特徴
住宅ローンを借りる際、各金融機関の特徴を理解することが重要です。私たちは、主要な金融機関について具体的に見ていきます。
金利の比較
金利は住宅ローン選びで最も重要な要素の一つです。以下の点を考慮しましょう。
- 銀行: 固定金利型や変動金利型を選べるが、一般的に条件が厳しい。
- 信用金庫: 地域密着型で柔軟性があり、低い金利設定が多い。
- ネット銀行: 手続きが簡単で、競争力のある金利提供。
これらの情報から、自分たちに合った最適なプランを見つける手助けになります。
手数料と条件
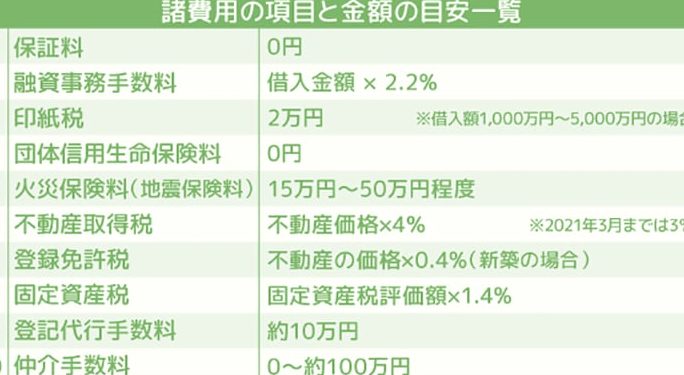
手数料や融資条件も重要です。一部の金融機関では次のような違いがあります。
- 事務手数料: 銀行は高めだが、サービス内容も充実している。
- 保証料: 信用金庫の場合は低めで地域特有の優遇措置あり。
- 返済期間: ネット銀行では短期から長期まで幅広く対応することが可能。
住宅ローン選びのポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがある。返済計画や借入額のシミュレーションが特に大切で、自分たちに合ったプランを見つける手助けになる。
返済計画の重要性
返済計画は、住宅ローン選びで最も重視すべき要素だ。**適切な返済計画を立てることで、無理なく安定した生活を維持できる。**収入や支出をしっかり把握し、月々の支払いが生活費に与える影響を考慮することが必要だ。また、金利変動による影響も含めて長期的な視点で検討することが求められる。例えば:
- 定期的な収入
- 固定費の見直し
- 将来的な大きな支出(子供の教育費など)
これら全体を考慮して、おおよその返済負担額を算出することで、自分たちに適した借入額と期間が明確になる。
借入額のシミュレーション
借入額は慎重にシミュレーションする必要がある。**正確な借入額のシミュレーションによって、自分たちに合う融資条件と金利を見極められる。**まずは、以下の要素から試算してみよう:
- 年収:年収から引かれる税金や社会保険料も加味する。
- 貯蓄:頭金として使える貯蓄額。
- 金利:固定金利型や変動金利型それぞれで異なる総支払額。
Conclusion
住宅ローンを借りる場所選びは私たちの未来に大きな影響を与えます。金融機関ごとの特徴や金利をしっかり比較し、自分たちに最も合ったプランを見つけることが重要です。返済計画を立てる際には、収入や生活費への影響を考慮することが欠かせません。
また、地域密着型の信用金庫やネット銀行の利用も検討すれば、柔軟で魅力的な条件が得られる可能性があります。自分たちのライフスタイルに合わせて賢い選択をすることで、安心してマイホーム購入への一歩を踏み出しましょう。