住宅を購入する際に欠かせないのが住宅ローンいくら借りれるというポイントです。私たちが理想のマイホームを手に入れるためには、どれだけの金額を借りることができるのか、しっかりと把握しておく必要があります。多くの人がこの疑問を抱えていることでしょう。
住宅ローンの基礎知識
住宅ローンは、マイホームを購入するために必要不可欠な資金調達手段です。私たちは、住宅ローンについての基本的な情報を理解することで、効果的に資金計画を立てることができると考えています。
住宅ローンとは
住宅ローンとは、不動産の購入や建築に必要な資金を金融機関から借り入れる契約です。通常、借り入れた金額は月々の返済として分割払いされます。この際、利息がかかり、その割合は金融機関や融資条件によって異なる場合があります。また、多くの場合、担保として購入予定の不動産が設定されます。
借り入れの種類
私たちが利用できる住宅ローンにはいくつかの種類があります。以下に主なものを示します。
住宅ローンいくら借りれるの計算方法
住宅ローンの借入可能額を計算するためには、いくつかの要素が影響します。ここでは、年収や借入期間に焦点を当てて解説します。
年収による影響
年収は住宅ローンの借入額に直接的な影響を与える重要な要素です。一般的に、金融機関は年収の約5倍から7倍までの金額を借りることができるとされています。たとえば、年収500万円の場合、2,500万円から3,500万円程度が目安になります。この基準はあくまで目安であり、実際には他にも考慮すべき条件が存在します。
- 返済負担率:月々の返済額が年収に対してどれほどかも重要です。通常、35%以内で設定されます。
- 職業や雇用形態:正社員や公務員など安定した職業の場合、有利に働くことがあります。
借入期間の重要性
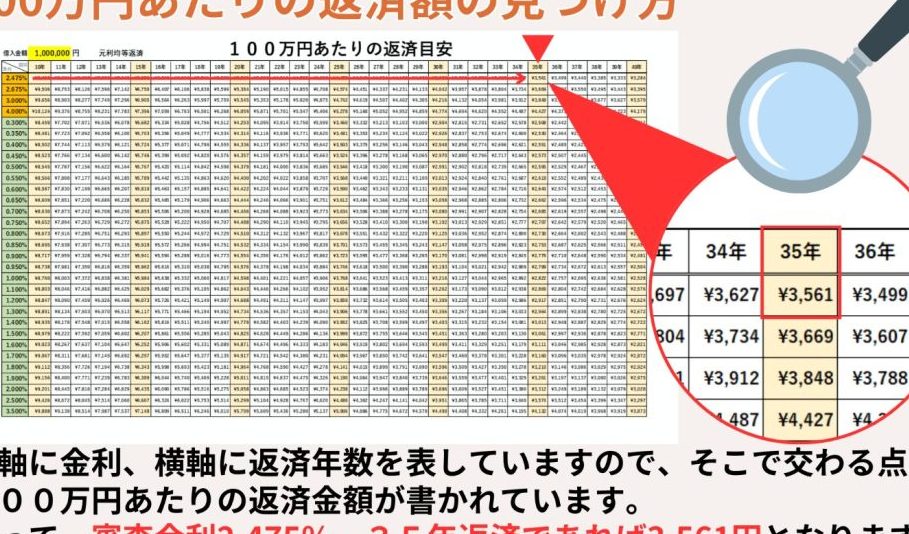
借入期間も貸し出し可能な金額に大きな影響を与えます。長期で借りれば、その分月々の返済額は低く抑えられます。しかし、総支払額も増える点には注意が必要です。以下に一般的な借入期間ごとの特徴を示します。
| 借入期間 | 月々の返済例(1000万円の場合) | 総支払額 |
|---|---|---|
| 10年 | 約10.6万円 | 約1,272万円 |
| 20年 | 約5.9万円 | 約1,419万円 |
| 30年 | 約4.3万円 | 約1,548万円 |
住宅ローン審査のポイント
住宅ローンの審査には、いくつかの重要なポイントがあります。これらを理解することで、借入可能額を正確に把握できます。
信用情報の確認
信用情報は、金融機関が私たちの返済能力を評価する際に基準となります。具体的には以下の要素が含まれます。
- クレジットヒストリー:過去の借入状況や返済履歴。
- 債務残高:現在抱えている他の借入金額。
- 支払遅延:過去に遅れた支払いがあるかどうか。
信用情報が良好であれば、高い借入限度額を得やすくなります。また、定期的に自身の信用情報を確認し、不備がないかチェックすることも大切です。
ポートフォリオの見直し
ポートフォリオとは、私たちが保有している資産や負債全体を指します。この見直しは特に重要です。その理由として以下があります。
- 資産状況:不動産や貯蓄など、所有している資産。
- 収入源:給与以外にも副収入等がある場合、その安定性も考慮される。
- ライフスタイル:将来計画や家族構成によって生活費も変わるため、それも加味されます。
借り入れ可能額を決定する要因
借り入れ可能額は、さまざまな要因によって決まります。ここでは、主な要因について詳しく見ていきます。
収入と支出のバランス
収入と支出のバランスが借り入れ可能額に大きく影響します。年収が高ければ、高額な住宅ローンを組みやすくなる一方で、月々の支出も考慮しなければなりません。具体的には、
また、固定費や生活費を含む総支出も重要です。このバランスによって、安心して返済できる金額を算出できます。
金利の影響
金利は住宅ローンにおいて重要なファクターです。固定金利型と変動金利型では、その影響が異なります。例えば、
住宅ローン借入のメリットとデメリット
メリット
- 資産形成: 住宅ローンは、自分自身の資産を築く手段です。不動産を所有することで、長期的な価値上昇が期待できます。
- 税控除の恩恵: 一部の国では、住宅ローンに関する利息支払いが税控除対象となります。これにより、実質的な負担が軽減されます。
- 固定金利で安定した返済額: 固定金利型の場合、返済額が変わらず計画的な資金管理が可能です。この安定性は予算編成に役立ちます。
- 多様な融資商品: さまざまな金融機関から異なる条件の融資商品を選べます。また、自分たちのライフスタイルやニーズに合ったプランを見つけるチャンスも広がります。
デメリット
- 負担になる月々の返済: 借入額に応じた高額な月々の返済は、大きな経済的圧力となることがあります。この点は特に注意が必要です。
- 金利変動リスク: 変動金利型の場合、市場金利によって返済額が増加する可能性があります。市場状況によって不安定になることも考えられます。
- 長期契約による拘束感: 長期間にわたる借入契約は、その間他の投資やライフプランへの柔軟性を制限します。人生計画との整合性を考える必要があります。
- 初期費用や維持費用: 不動産購入時には頭金や諸費用も発生します。その後も固定資産税や維持管理費など追加コストについても認識しておかなければなりません。
Conclusion
住宅ローンを利用することは夢のマイホームを手に入れるための大きな第一歩です。私たちは、借入可能額や審査基準をしっかり理解することで、自分たちに合ったプランを選択できるようになります。年収や返済負担率などの要素も考慮に入れながら、将来のライフスタイルに合った適切な借入額を見極めていきましょう。
また、信用情報の管理や資産状況の見直しも忘れずに行うことで、より良い条件で住宅ローンを組むことが可能になります。これから住宅購入を検討する際には、これらのポイントを意識して進めていくことが重要です。我々と一緒に理想的なマイホームへ向けた一歩を踏み出しましょう。