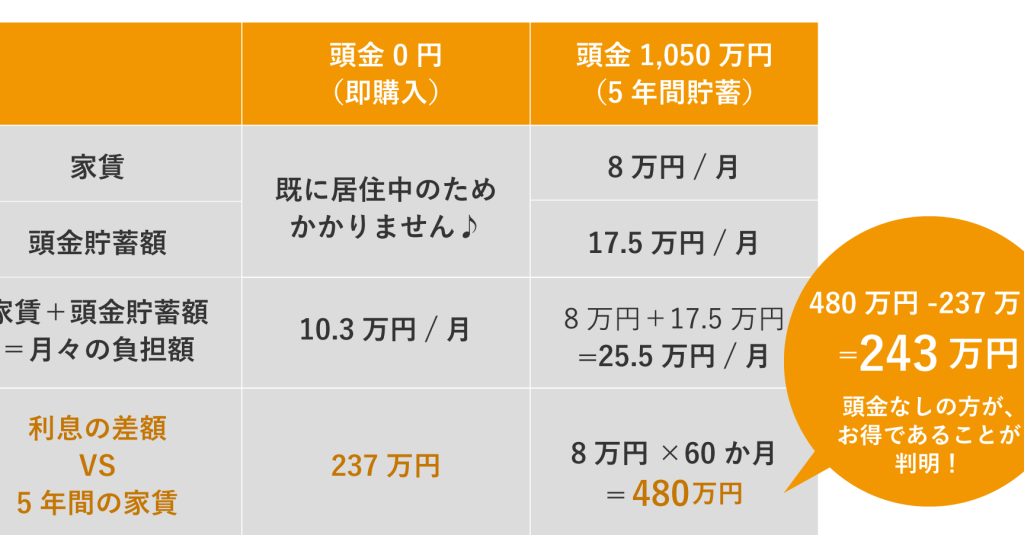
住宅ローンを組む際に、私たちが直面する大きな選択肢の一つが頭金と繰り上げ返済です。どちらを選ぶべきか悩んでいる方も多いでしょう。頭金を多く用意すれば、月々の返済額が減る一方で、繰り上げ返済を活用すれば利息負担を軽減できます。この二つの方法にはそれぞれメリットとデメリットがあります。
住宅ローンの基本知識
住宅ローンは、家を購入する際に一般的に利用される融資の一種です。このローンは、長期的な返済計画を伴い、多くの場合、数百万から数千万円の金額が借りられます。私たちが考慮すべき重要な要素には、金利や返済期間があります。
住宅ローンとは
住宅ローンとは、自宅を購入するために金融機関から借り入れる資金を指します。この資金には以下の特徴があります:
- 長期性: 返済期間は通常15年から35年。
- 担保: 借入対象物件が担保となるため、貸し手にとってリスクが低い。
- 固定または変動金利: 金利タイプによって毎月の支払い額が異なる。
このような特徴から、私たちは自分たちの経済状況に合った最適なプランを選ぶ必要があります。
頭金の役割
頭金は住宅購入時に支払う初回費用であり、その役割は非常に重要です。具体的には以下が挙げられます:
- 月々の負担軽減: 頭金を多く支払うことで借入額が減少し、月々の返済額も下がります。
- 信用力向上: 多くの頭金を用意すると、金融機関から信頼されやすく、有利な条件で融資を受けられる可能性があります。
- 利息負担軽減: 借入総額が少なくなるため、生涯で支払う利息も抑えられます。
頭金のメリット
頭金を用意することには多くのメリットがあります。私たちは、住宅ローンを組む際に頭金がどのように役立つかについて詳しく見ていきます。
返済負担の軽減
頭金を多く支払うことで、毎月の返済額が少なくなります。これにより、家計への負担が軽減されるため、生活費やその他の支出に充てられる資金も増加します。また、借入額が少ないため、返済計画も立てやすくなります。例えば、1,000万円の物件購入時に300万円を頭金として用意すると、700万円分だけを借りることになり、その分月々の支払いが楽になります。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの重要なメリットがあります。特に、利息軽減や返済期間の短縮が挙げられます。
早期返済による利息軽減
繰り上げ返済を行うことで、住宅ローンの総支払額が大幅に減少します。借入残高が早期に減るため、発生する利息も少なくなります。例えば、1,000万円を金利2%で30年借りた場合、繰り上げ返済をしないと約600万円の利息が発生します。しかし、1年目に100万円を繰り上げて返すと、その分だけ借入残高が減少し、最終的には約500万円程度まで抑えられる可能性があります。このように、大きな金額を手元から出さずとも長期的にはかなりの節約になります。
頭金と繰り上げ返済の比較
頭金と繰り上げ返済には、それぞれ異なるコスト面やリスクがあります。ここでは、両者を詳しく見ていきます。
コスト面での比較
頭金が多いほど、月々の支払額は減少します。例えば、3,000万円の住宅を購入する際に1,000万円を頭金として支払う場合、借入額は2,000万円となります。この結果、利息負担も軽くなります。一方、繰り上げ返済によっても利息が削減される可能性があります。例えば、同様の物件で借入れを行った場合に、一年目に100万円を繰り上げて返済すると、その分利息が大幅に減少します。具体的な数値で見ると、一括返済によって長期的なコスト削減が期待できます。
| 施策 | 借入額 | 月々の支払い (約) | 総利息 (約) |
|---|---|---|---|
| 頭金1,000万 | 2,000万 | 7万円 | 400万 |
| 繰り上げ100万 | 2,100万 | 8万円 | 450万 |
リスクとメリットの違い
頭金には信用力向上というメリットがあります。多くの金融機関では、高い頭金を用意することで低い金利条件で融資が受けられることが一般的です。また、高額な頭金によって毎月の負担も軽減されます。しかしながら、貯蓄資産を一度に使うリスクも考慮すべきです。
どっちが得なのか?
頭金と繰り上げ返済、どちらが得かは個々の状況により異なります。具体的な数字やケーススタディを用いることで、選択肢の利点と欠点を明確に理解できます。
具体的なシミュレーション
以下は、頭金と繰り上げ返済のシミュレーション例です。
| 項目 | 頭金300万円の場合 | 繰り上げ返済100万円の場合 |
|---|---|---|
| 借入額 | 700万円 | 1,000万円 |
| 月々の支払額 | 約3.5万円 | 約4.5万円 |
| 総支払額(30年) | 約1,260万円 | 約1,600万円 |
| 利息負担 | 約560万円 | 約600万円 |
この表から分かるように、頭金を多く用意することで月々の支払い額や総支払額が減少します。一方で、繰り上げ返済を行うことで早期に借入残高が減るため、利息も少なくて済む場合があります。
個人のライフスタイルに応じた選択
住宅ローンの選択はライフスタイルにも影響されます。例えば:
- 安定した収入: 安定した職業についている場合、高い頭金を用意することが可能であり、その結果月々の負担を軽減できます。
- 流動性重視: 将来不安がある場合、貯蓄資産を保持しつつ繰り上げ返済によってリスクヘッジも重要になります。
- 家庭環境: 子供の教育費など家庭内で必要な資金計画も考慮すべきです。
Conclusion
私たちの住宅ローン選びは慎重に行うべきです。頭金を多く用意することで月々の負担が軽減される一方で繰り上げ返済を活用すれば利息を大幅に削減できます。それぞれの方法には特有のメリットとリスクがあります。
最適な選択肢は個々の状況によって異なるため、しっかりとシミュレーションを行い自身のライフスタイルや財務状況を反映させることが肝心です。私たちがどちらを選んでも長期的な視点で考えればより良い結果につながるでしょう。