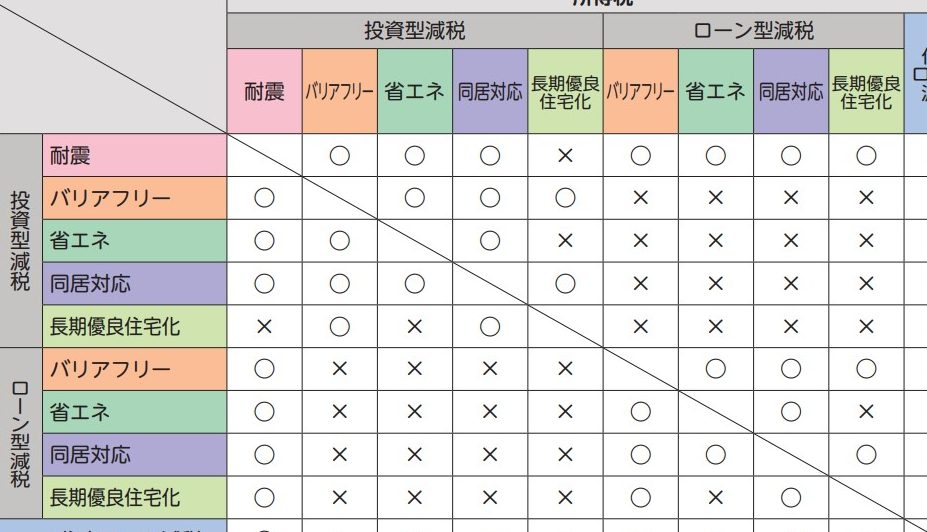
住宅を購入する際、さまざまな税制優遇がありますが、特に注目すべきは住宅特定改修特別税額控除と住宅ローン控除です。これらの制度はどちらも私たちの経済的負担を軽減してくれる大切な手段ですが、それぞれのメリットやデメリットを理解していますか?
住宅特定改修特別税額控除とは
住宅特定改修特別税額控除は、一定の条件を満たす住宅のリフォームに対して適用される税制優遇措置です。この制度は、居住環境を改善するための投資を促進し、経済的な負担を軽減します。
概要と適用条件
この控除は、主に次のような条件に基づいて適用されます。
- 対象となるリフォーム: バリアフリー化、省エネ対策などが含まれます。
- 申請者資格: 所有者であり、自ら居住していることが必要です。
- 期間制限: 特定の年度内に工事が完了していることが求められます。
これらの条件をクリアすると、最大で一定金額まで税額控除が受けられます。具体的には、工事費用や設計料なども含まれる場合がありますので注意しましょう。
税額控除の計算方法
税額控除は以下のステップで計算されます。
- 工事費用総額を把握: 対象となるリフォームにかかった全ての費用を集計します。
- 控除率を確認: 現在設定されている控除率(例えば10%)を確認します。
- 税額控除金額算出: 工事費用総額に控除率を掛けて、最終的な控除金額を得ます。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際の税制優遇措置です。この制度により、所得税や住民税から一定額の控除が受けられます。これにより、私たちの経済的負担が軽減される仕組みとなっています。
概要と適用条件
この控除は、自ら居住するために住宅を購入した場合に適用されます。具体的な適用条件には以下があります。
- 借入金額:最大4,000万円までの借入金が対象。
- 居住要件:新築または中古の住宅で自ら居住していること。
- 返済期間:10年以上の返済期間が必要。
これらの条件を満たすことで、私たちは最大で年間40万円程度の税額控除を受け取れる可能性があります。この制度によって、住宅購入時の初期費用や維持費用が実質的に軽減されます。
控除の仕組み
控除は年末残高を基に計算されます。具体的には、以下のプロセスがあります。
- 年末時点で残っている借入金額を確認します。
- この金額に定められた控除率(通常1%)を掛け算します。
- 算出された金額が、その年度分として所得税から引かれます。
どちらが得か
住宅特定改修特別税額控除と住宅ローン控除のどちらが得かは、各自の状況による。これらの制度にはそれぞれ異なるメリットがあり、適用条件も異なるため、慎重に比較する必要がある。
税額控除の比較
| 税制 | 最大控除額 | 適用期間 | 条件 |
|---|---|---|---|
| 住宅特定改修特別税額控除 | 工事費用の一定割合 | 工事完了年度内 | 自宅所有者、居住していること |
| 住宅ローン控除 | 年間最大40万円程度 | 10年以上 | 借入金最大4,000万円、新築または中古 |
住宅特定改修特別税額控除はリフォーム工事に対する控除であり、省エネやバリアフリー化を促進する。工事費用全体から算出されるため、大規模な改修を行う場合に有利になる。しかし、工事が指定された年度内に完了しなければならない。また、申請者は自宅に居住している必要がある。
一方で住宅ローン控除では、有利な借入条件と長期間の返済計画を前提としている。具体的には、新築または中古住宅を購入し、自ら居住することが求められる。この制度では年間最大40万円程度の所得税・住民税からの控除が可能で、その結果として初期コストや維持費負担軽減につながる。
ケーススタディ
例えば、自宅リフォームを考えるAさんの場合、50万円の工事費用に対して20%の控除率であれば、10万円分の税額軽減となる。一方、新たに3,000万円借り入れて新築したBさんの場合、年末残高ベースで年間最大40万円程度受け取れる。
まとめ
私たちは住宅特定改修特別税額控除と住宅ローン控除のどちらが得かを考える際には自分たちの状況をしっかり把握することが大切です。リフォームを予定している方は、工事費用に対する税額控除が魅力的である一方、新築や中古住宅購入を検討している場合は、長期的な支出軽減につながる住宅ローン控除が有効です。
どちらの制度にもメリットとデメリットがありますので、具体的なケースに基づいて比較検討しましょう。我々の選択次第で、将来の経済負担を大きく変えることができるでしょう。最適な選択をし、自分たちのライフスタイルに合った住まい作りを進めていきたいですね。