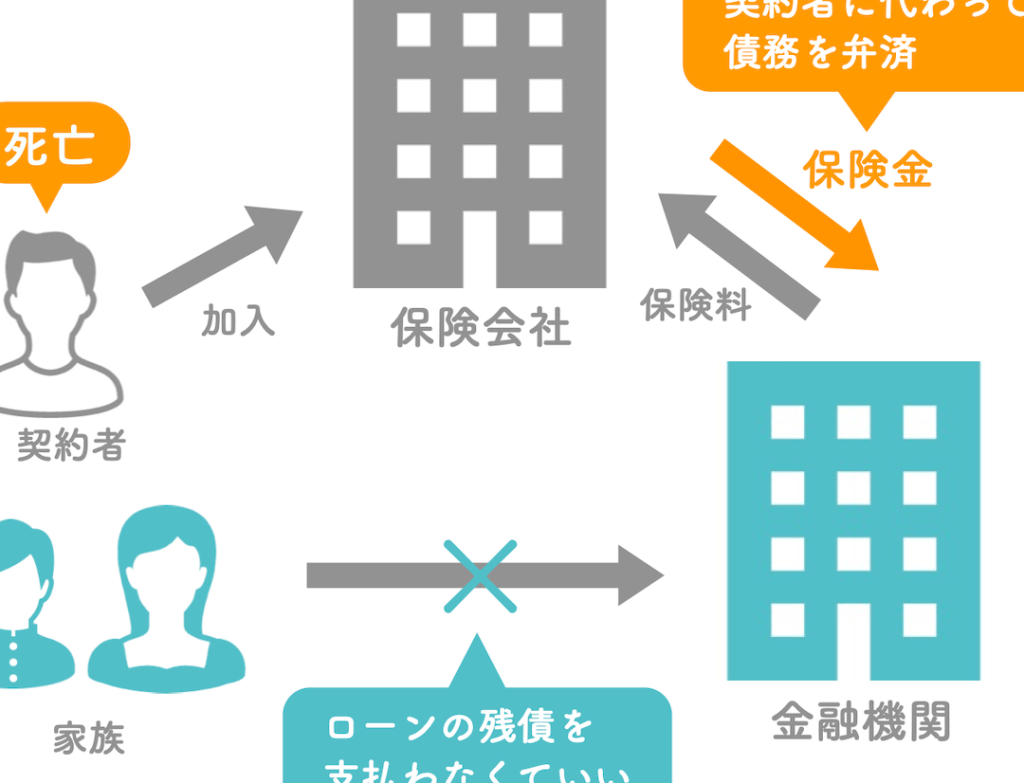
私たちは、人生の予測できない出来事に備えることが大切だと考えています。特に、住宅ローンを抱えている場合、もしも旦那が突然亡くなったらどうなるのでしょうか?この状況は多くの人にとって不安材料であり、経済的な負担を引き起こす可能性があります。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために必要な資金を借りる方法です。私たちは、住宅ローンの種類や返済方法について理解を深めておくことが重要です。
住宅ローンの種類
住宅ローンには主に以下のような種類があります:
- 固定金利型:契約時に決まった金利が返済期間中ずっと変わらないタイプ。将来の金利上昇リスクを抑えられる。
- 変動金利型:市場の金利に応じて、一定期間ごとに金利が見直される。初期段階で低い金利が設定されることが多い。
- フラット35:長期固定型で、35年まで固定された低金利で借り入れ可能。安定的な返済計画を立てやすい。
それぞれ異なる特徴があり、ライフスタイルや収入状況によって選択肢は変わります。
住宅ローンの返済方法
住宅ローンの返済には、大きく分けて2つの方法があります:
- 元利均等返済:毎月同じ額を支払う方式。元本と利息を均等に分けて支払うため、計画しやすい。
- 元金均等返済:元本部分は毎月一定額、残りはその都度変動する為替レートによって異なる。この方式では最初から支払い額が高くなりますが、総支払い額は少なくなる場合があります。
旦那が亡くなった場合の影響
旦那が突然亡くなると、住宅ローンにさまざまな影響が出る。配偶者の収入喪失は家計に直接的な負担をかけるため、迅速な対応が求められる。
住宅ローンの残債
住宅ローンの残債は、夫婦間で共有されていることが多い。そのため、旦那が亡くなると、残された配偶者には返済義務が生じる。具体的には次のような状況になる。
- 借り入れ額: 例えば、借入金額が3000万円の場合、その全額または一部を引き継ぐことになる。
- 返済期間: 残りの返済期間によって負担感も変わる。5年後に完済予定なら、その分だけでも早期対応策を考える必要がある。
- 金利タイプ: 固定金利型や変動金利型など、自身の選択した条件によっても影響を受ける。
このように、残債について明確に把握することで、新たな支出計画を立てやすくなる。
保険金の利用
保険金は、旦那が万一の場合には大きな助けとなる。生命保険や団体信用生命保険(団信)があれば、その保険金で住宅ローンの返済に充当できる可能性があります。
- 生命保険: 一般的に加入している場合、多額の死亡保険金を受け取れる。これによって家計への急激な打撃を和らげられる。
- 団体信用生命保険: 住宅ローン契約時に付帯していることも多い。この場合、亡くなった時点で残債がゼロになるため、大変便利だ。
対処法
配偶者が死亡した場合、住宅ローンの返済に関して適切な対策を講じることが重要です。以下の手順を踏むことで、状況への対処が可能です。
銀行への連絡
まずは、住宅ローンを契約した銀行に連絡します。早急に事情を説明し、今後の支払いについて相談することが大切です。次のポイントに留意しましょう。
- 亡くなった配偶者の情報を提供する
- 残債や返済スケジュールについて確認する
- 代替措置(支払い猶予やリスケジュール)について問い合わせる
銀行とのコミュニケーションによって、新たな返済計画やサポート内容が明確になります。
保険会社への申請
次に、生命保険または団体信用生命保険(団信)の申請を行います。これらの保険金は、住宅ローン残債の一部または全額をカバーできる可能性があります。申請時には以下の点を考慮します。
- 必要書類(死亡診断書など)を準備する
- 保険契約内容と保障範囲を確認する
- 手続き期限と条件について理解する
相談先
配偶者が亡くなった際の住宅ローンに関する相談先について、具体的な情報を提供します。迅速な対応が求められるため、適切な窓口を知ることが重要です。
専門家の役割
専門家によるアドバイスは非常に有益です。以下の専門家に相談できます。
- ファイナンシャルプランナー:資産管理や保険活用について助言。
- 弁護士:法律的な問題や相続手続きについてサポート。
- 税理士:相続税や金融面での助言を提供。
これらの専門家は、状況に応じた適切なアドバイスを行い、私たちの不安を軽減する手助けとなります。
相談窓口の活用
公的機関や非営利団体も利用できます。以下の窓口があります。
- 市区町村役場:相続手続きや生活支援制度について案内。
- 消費生活センター:住宅ローン関連トラブルへの対処法を提供。
- 金融機関:住宅ローン契約した銀行で返済条件など確認可能。
終わりに
私たちは予測できない出来事に備えることが大切だと感じています。特に住宅ローンを抱える家庭では、配偶者の突然の死がもたらす影響は計り知れません。残された家族が直面する経済的な負担を軽減するためには、事前の準備と適切な対策が不可欠です。
生命保険や団体信用生命保険を利用し必要な情報を把握することで、将来への不安を和らげることができます。また専門家や相談窓口を活用しながら、自分たちの状況に合った解決策を見つけていきましょう。これによって、万一の場合でも安心して生活できる環境づくりにつながります。