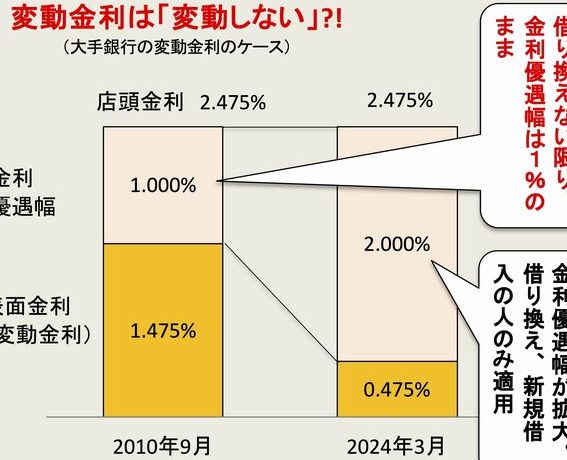
住宅ローンを考えるとき、変動金利がどれくらいなのか気になりますよね。 変動金利は市場の影響を受けやすく、将来の支払い額に大きな影響を与えます。私たちもその点について知識を深めたいと思っています。
住宅ローンの変動金利の現状
住宅ローンの変動金利は、最近の市場状況により大きく影響を受けています。私たちが注目するべきは、その具体的な数値とその背景です。
現在の金利の推移
現在、日本国内で提供されている住宅ローンの変動金利は、0.5%から1.5%程度です。これらの数字は金融機関や借入条件によって異なります。例えば、主要な銀行では以下のような金利が設定されています:
| 銀行名 | 変動金利 (%) |
|---|---|
| 銀行A | 0.60 |
| 銀行B | 0.75 |
| 銀行C | 1.00 |
| 信用金庫D | 1.25 |
この表からも分かるように、多くの場合、競争力を維持するために各金融機関は低い金利を提示しています。しかし、経済情勢や政策変更によってこのトレンドが変わることもあります。
金利が上昇する理由
私たちは、近年変動金利が上昇している背景について理解する必要があります。一つ目は、中央銀行による政策変更です。特にインフレ対策として政策金利を引き上げる場合、それに連動して住宅ローンの変動金利も影響を受けます。また、国際的な経済環境も無視できません。他国との資本流出入や為替相場などが、日本国内でも反映されます。
変動金利を選ぶメリット
変動金利の住宅ローンには、いくつかの重要なメリットがあります。私たちはその特徴を理解することで、より良い選択ができるようになります。
低金利の可能性
低金利で借りられる可能性が高いことは、変動金利の最大の魅力です。特に初期段階では、市場金利に連動しているため、多くの場合固定金利よりも低い水準で設定されます。このため、最初の数年間はコストを抑えやすくなります。具体的には以下の点が挙げられます。
- 初年度から数年は0.5%〜1.0%程度で借入可能
- 市場環境によってはさらに低下するケースもあり
こうした情報から、私たちにとって非常に有益な選択肢となります。
将来の金利変動への適応
将来の市場状況に柔軟に対応できるという点も魅力です。経済状況が変われば、それに応じて金利も調整されます。そのため、もし市場が好転した場合、自分たちが得られる恩恵は大きくなるでしょう。また、この適応能力によって次のようなメリットがあります。
- 借入時よりも有利な条件で再契約可能
- 短期間で支払い額を見直せるチャンスが増加
変動金利を選ぶデメリット
私たちは、変動金利の住宅ローンにはいくつかのデメリットが存在することを理解しています。これらは、将来の計画に影響を与える可能性があるため注意が必要です。
リスクの高まり
変動金利は市場状況に連動しているため、金利上昇リスクが常に存在します。 金利が上昇すると、返済額も増加し、家計に負担をかけることがあります。このリスクは特に経済情勢や中央銀行の政策変更によって顕著になります。また、将来的には予想外の経済危機などで急激な金利上昇も考えられます。このような不確実性から、多くの人々は安定した固定金利を選ぶ傾向があります。
利用者の金利実績
変動金利に関する利用者の実績は非常に重要です。具体的な数値をもとに、私たちの理解を深めることができます。
各金融機関の金利比較
以下は、主要な金融機関が提供している最近の変動金利です。この情報は、借入先選びに役立ちます。
| 金融機関名 | 変動金利 (%) |
|---|---|
| 銀行A | 0.5 |
| 銀行B | 0.7 |
| 銀行C | 1.0 |
| 銀行D | 1.2 |
この表から、各銀行によって提示される金利には差があります。特に銀行Aでは、最も低い金利を提供しています。一方で、銀行Dは他より高めですが、その分サービスや条件が異なる可能性があります。
実際の利用者の声
利用者から寄せられた意見も貴重です。以下に代表的な声を紹介します。
- 「初年度は低い金利で借りられて満足しています。」
- 「将来的な金利上昇が不安ですが、それでも今はメリットがあります。」
- 「柔軟性がある点が評価されています。」
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。金利タイプや返済期間、金融機関の条件などが影響します。
固定金利との比較
固定金利と変動金利には、それぞれ異なる特徴があります。以下に主な違いを示します。
- 安定性: 固定金利は契約時に決まった金利が適用されるため、月々の返済額が一定です。
- 市場リスク: 変動金利は市場状況に応じて変化し、将来的な返済額が不確定です。
- 初期費用: 通常、固定金利は初期段階で高めですが、その後の安定感を提供します。一方、変動金利は低いスタートから始まりやすいです。
どちらのタイプもメリット・デメリットがありますので、自分たちのライフプランに合った選択を心掛けます。
自分に合った金利タイプの見極め
自分たちに適した金利タイプを見極めるためには、以下の要素を考慮することが大切です。
- 生活スタイル: 家計への影響度や収入安定性によって最適な選択肢が異なります。
- 経済状況: 将来の経済情勢によっても判断基準が変わります。例えば、景気回復局面では変動型も魅力的になります。
- リスク耐性: 金利上昇への不安感や許容度も重要です。この点から自身と家族で話し合う時間を設けます。
Conclusion
変動金利の住宅ローンは多くのメリットとリスクを抱えています。私たちが市場状況や金融機関の金利をよく理解することで、より良い選択ができるでしょう。特に初期段階での低金利は魅力的ですが将来的な金利上昇には注意が必要です。
各金融機関の提示する金利差や条件も考慮しながら、自分たちに合ったプランを見極めることが大切です。生活スタイルや経済状況に応じて柔軟に対応し、最適な住宅ローンを選ぶことで、安心したマイホーム生活を実現しましょう。