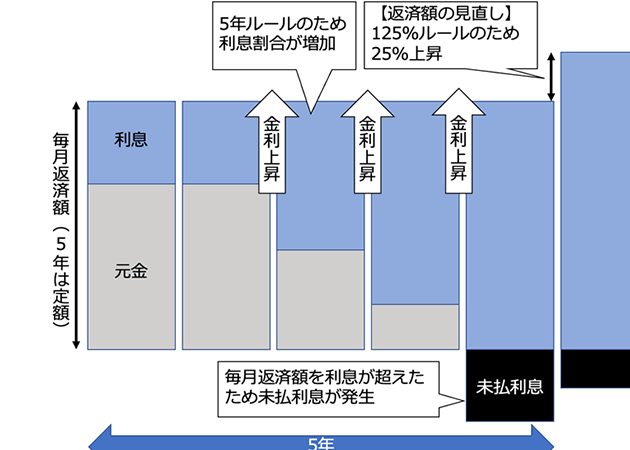
住宅ローンを検討する際、特に変動金利がいつ決まるのかは、多くの人にとって重要なポイントです。私たちもこの疑問を抱えながら、最適な選択肢を探してきました。変動金利は市場の状況によって変わるため、そのタイミングや影響を理解することが大切です。
住宅ローン 変動金利の基本
住宅ローンの変動金利は、借入れ時点での市場金利に基づいて決まります。私たちが理解すべきことは、変動金利が経済状況や政策金利に応じて定期的に見直される点です。
変動金利とは
変動金利とは、金融機関が設定した基準金利に連動して毎月または半年ごとに変更されるローンの金利です。例えば、基準となる「短期プライムレート」によって影響を受けます。このため、市場環境によっては返済額が増減します。具体的には、契約時の金利よりも高くなる可能性があります。
固定金利との違い
固定金利と変動金利では、リスクと安定性に明確な違いがあります。固定金利は契約期間中ずっと一定ですが、変動金利は市場情勢によって上下します。例えば:
- 固定金利:安定した返済計画を持つことができる
- 変動金利:低い初期費用だが将来的な不安要素あり
変動金利の決定要因
変動金利はさまざまな要因に影響されて決定される。特に、以下の二つの要素が重要となる。
日本銀行の政策金利
日本銀行の政策金利は、金融市場全体に大きな影響を及ぼす。一般的に、政策金利が引き上げられると、市場全体の金利も上昇する傾向がある。このため、住宅ローンにおける変動金利も同様に高くなる。具体的には、日本銀行が行う金融緩和策や逆に引き締め策によって、各金融機関は自らの基準金利を見直し、その結果として私たち消費者にも影響が出ることになる。
変動金利の変更タイミング
変動金利は市場環境に応じて頻繁に見直されるため、その変更タイミングを把握することが重要です。私たちが理解すべきなのは、これらの金利変動がどのような周期で行われるかという点です。
金利の見直し周期
金融機関によって異なるものの、一般的には年に数回、定期的な見直しが行われます。具体的には以下の通りです:
- 四半期ごと: 多くの銀行では3ヶ月ごとに金利を見直す。
- 半年ごと: 一部金融機関は6ヶ月ごとの見直しを採用。
- 年1回: 特定の商品では年間1回のみ更新されるケースも存在。
このような周期で見直しが行われるため、私たちはその都度新しい条件を確認する必要があります。
週ごとの金利変動
実際、市場全体で見ると、週単位でも小さな金利変動が観察されます。この影響は特に短期借入れや投資商品に顕著です。例えば、
- 経済指標発表後: 経済指標(雇用統計やGDPなど)の発表後、即座に反応することが多い。
- 政策変更時: 日本銀行からの政策変更情報も大きく影響します。
- 国際情勢: 海外市場から受ける影響も無視できません。
変動金利のメリットとデメリット
変動金利には、住宅ローンを選択する際に考慮すべき重要なメリットとデメリットが存在します。これらの要素を理解することで、より適切な金融判断が可能になります。
メリット
デメリット
変動金利を選ぶ際の注意点
変動金利を選ぶ際には、いくつかの重要な要素に留意する必要があります。特にリスク管理と返済計画は欠かせないポイントです。
リスク管理
変動金利は市場状況によって大きく影響されるため、リスク管理が不可欠です。金利の上昇に備えるため、以下の点を考慮しましょう。
- 定期的な見直し: 金利は一般的に年に数回見直されるので、その都度新しい条件を確認すること。
- 予算設定: 将来的な金利上昇も見越して、月々の返済額を余裕を持って設定すること。
- 保険商品の活用: 金利上昇時に備えて、固定金利への切り替えオプションや保険商品を検討すること。
これらの対策で、急激な市場変化にも対応できる体制が整います。
返済計画の重要性
効果的な返済計画があれば、長期的な負担軽減につながります。具体的には次のような方法があります。
- シミュレーション実施: 様々な金利シナリオでシミュレーションし、自分たちに最適なプランを見つけること。
- 柔軟性確保: 収入が増加した場合などには追加返済や繰り上げ返済が可能となるよう準備しておくこと。
- 専門家への相談: 不明点や疑問があれば金融機関またはファイナンシャルプランナーへ相談し、自分たちに合ったアドバイスを受け取ること。
Conclusion
変動金利を選ぶ際には市場の動向を常に把握し適切な判断をすることが大切です。我々はリスク管理や返済計画の重要性を理解し、自分たちの状況に合った柔軟な対応策を講じる必要があります。定期的な見直しや専門家への相談は、変動金利のメリットを最大限に活かすための鍵となります。
皆さんもこれらのポイントを踏まえ、賢い住宅ローン選びに役立ててください。変動金利による利益とリスクを両方考慮して、自信を持って決断できるよう努めましょう。