住宅ローンを考える際に、私たちが見逃せないのが「団信」です。団体信用生命保険は、万が一の事態に備えて借入金をカバーしてくれる心強い制度です。しかし、**団信は何歳まで加入できるのか**という疑問を抱いている方も多いでしょう。年齢制限や保障内容について知っておくことは、安心して住宅ローンを利用するためには欠かせません。
住宅ローンとは
住宅ローンは、家を購入するための資金を借りる方法です。私たちが利用する際、金融機関から借入金を受け取り、その返済を一定期間にわたり行います。一般的に、返済は月々の分割払いで行われます。
住宅ローンにはいくつかの種類があります。例えば、固定金利型と変動金利型があり、それぞれ異なる特徴を持っています。固定金利型は、契約時に決定した金利が返済期間中変わらないため、安定感があります。一方、変動金利型は市場の動向に応じて金利が変化します。この違いによって、それぞれの選択肢にはメリットとデメリットがあります。
また、団体信用生命保険(団信)も重要な要素です。この保険は万が一の場合に備えたものであり、借入者が死亡した場合などに残債が保険でカバーされます。これによって家族への経済的負担を軽減できるため、多くの場合で加入が推奨されています。
さらに、一部の金融機関では特別な条件付きプランや優遇措置があります。それらは年齢制限や健康状態によって異なることがあります。そのため、自身の状況に合った最適なプランを見極めることが必要です。我々もそのような情報収集をしっかり行うべきです。
団信の概要
団体信用生命保険(団信)は、住宅ローン借入者にとって重要な制度です。団信は、万が一の事態に備え、借入金をカバーする役割を果たします。
団信の目的
団信の目的は、借入者が死亡した場合や重度の障害を負った場合に残債を返済することです。これにより、家族への経済的負担を軽減し、安心して住宅ローンを利用できます。また、多くの金融機関で加入が義務付けられているため、その重要性はさらに増します。
団信の仕組み
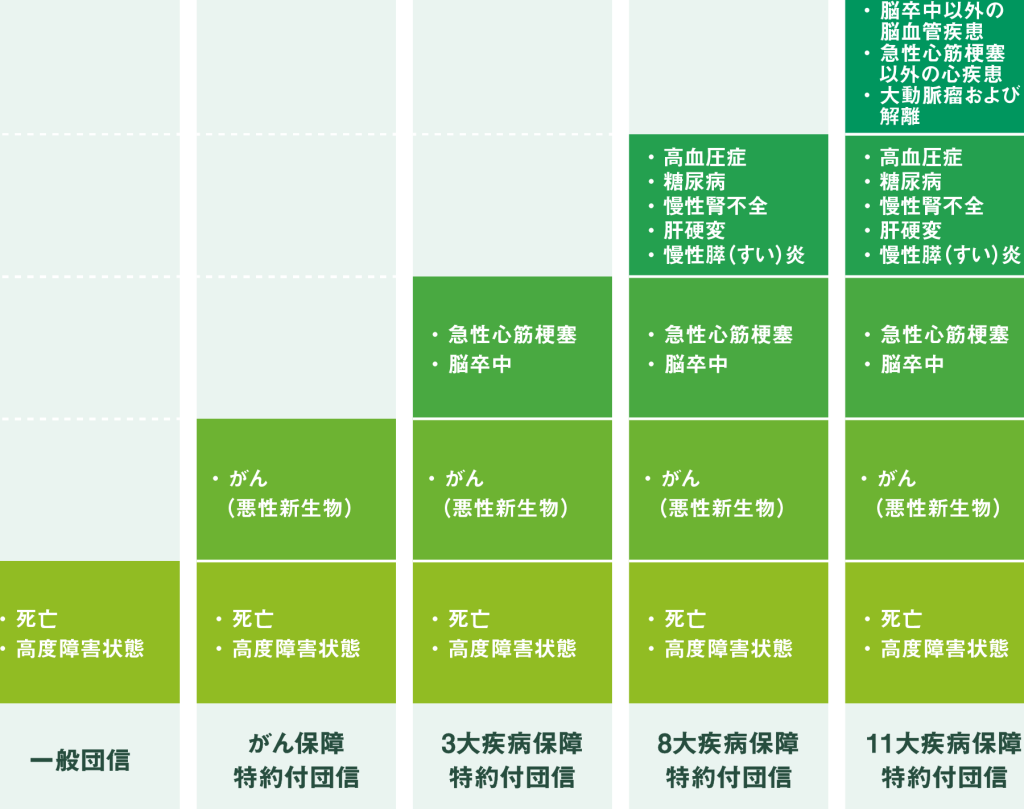
団信は、契約時に定めた保障内容によって異なります。一般的には以下のような保障があります:
- 死亡保障:借入者が亡くなった場合に残債が全額支払われる。
- 障害保障:事故などで重度障害となり働けなくなった際も残債が支払われる。
- 特約:疾病による失業など、一部金融機関では追加保障も選択可能。
何歳まで団信に加入できるか
団体信用生命保険(団信)への加入年齢には、重要な制限があります。一般的に、契約可能年齢は20歳から70歳までですが、金融機関によって異なる場合があります。具体的には、多くの金融機関では、35歳や40歳を上限として設定していることが多いです。そのため、住宅ローンを考えている方は早めに検討することが大切です。
年齢制限の詳細
年齢制限について詳しく見てみましょう。以下のポイントが重要です。
- 加入開始年齢: 多くの場合、20歳以上から加入可能。
- 上限年齢: 最大で70歳まで加入できるが、一部の金融機関では65歳や60歳とするところもある。
- 借入期間との関連性: 借入期間によっては、実際の加入可能年齢が変動する場合あり。
これらの点を理解し、自分たちの状況に最適な選択肢を見極める必要があります。
変動する条件
団信への加入条件は時間とともに変わります。例えば、新しい金融商品やサービスが登場すると、それに伴い保障内容や条件も見直されます。また、健康状態や職業によっても影響が出ることがあります。このような要因を考慮すると、自分たちで最新情報を把握しておくことが非常に重要です。
- 健康状態: 健康診断結果によって保障内容が決定されることもある。
- 職業リスク: 危険度の高い職業の場合、加入条件が厳しくなる傾向あり。
- 市場状況: 金利動向など、市場環境によって保険料にも影響あり。
団信のメリットとデメリット
メリット
- 経済的負担軽減: 借入者が死亡したり重度障害を負った場合、残債が保険でカバーされるため、家族は経済的な負担から守られます。
- 加入義務化: 多くの金融機関で団信への加入が必須となっており、この制度によって安心感が得られます。
- 追加保障の選択肢: 一部の金融機関では疾病による失業なども保障対象にでき、柔軟性があります。
- 低金利・優遇条件: 団信契約者に対しては低金利や優遇措置が提供されることも多く、お得です。
デメリット
- 年齢制限: 加入可能年齢には制限があり、多くの場合20歳から70歳までですが、一部金融機関では上限が35歳や40歳に設定されています。
- 保険料負担: 保険料は借入金額によって異なるため、一定のコストが発生します。この費用を考慮しないと返済計画に影響します。
- 契約内容の理解必要性: 各金融機関によって保障内容や条件が異なるため、自分に合ったプランを選ぶ際には十分な理解が求められます。
- 健康状態への影響: 健康状態や職業リスクによっては加入できない場合もあり、市場状況にも影響されるため注意が必要です。
団信の選び方
団体信用生命保険(団信)の選び方は、住宅ローンを利用する際の重要なプロセスです。まず、私たちが考慮すべき要素は以下の通りです。
- 保障内容: 基本的には死亡保障や障害保障が含まれますが、一部の金融機関では疾病による失業等の追加保障も提供しています。どれが必要か検討しましょう。
- 加入年齢: 通常、20歳から70歳まで契約可能ですが、一部金融機関では上限年齢が35歳や40歳に設定されています。この制限に注意し、自分に合ったプランを選ぶことが大切です。
- 保険料: 保険料は金融機関や契約内容によって異なるため、比較検討が必要です。特に長期間契約する場合、その差額が大きく影響します。
- 健康状態: 加入条件は健康状態によって変わります。そのため、過去の病歴なども考慮されることがあります。最新情報を確認しておくと安心です。
また、私たち自身のライフスタイルや将来計画とも照らし合わせて決めるべきです。例えば、家族構成や職業リスクなど、自分たち特有の状況を反映させることで最適なプランにつながります。
他にも、各金融機関で提供されている特別条件や優遇措置についても調査する価値があります。その中には金利優遇なども含まれていることがありますので、この点もしっかりチェックしましょう。
結論
団信は私たちが住宅ローンを利用する際に欠かせない制度です。安心して家を購入するためには、加入年齢や保障内容の理解が不可欠です。各金融機関によって条件が異なるため、自分に合ったプラン選びが重要です。
また、団信のメリットとデメリットを考慮しながら、最新情報を把握することでより良い選択ができます。我々は自身や家族の将来を見据えた上で、最適な住宅ローンと団信の組み合わせを模索していきましょう。