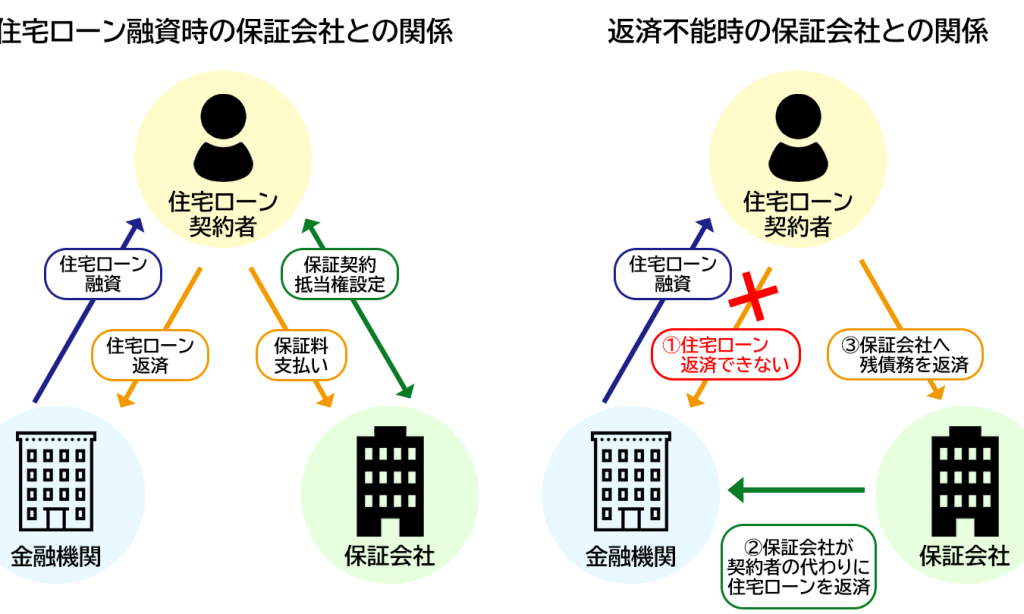
住宅ローンを考えるとき、私たちは多くの要素に目を向けますが、その中でも保証料は特に重要なポイントです。この費用がいつ発生するのか、どのように支払うのかを理解しておくことは、賢い選択をするために欠かせません。
住宅ローン 保証料の基礎知識
住宅ローンを利用する際、保証料は避けて通れない重要な要素です。ここでは、保証料に関する基本的な情報を詳しく見ていきます。
住宅ローンとは
住宅ローンとは、自宅購入やリフォームのために借りるお金です。この貸付金は金融機関から提供され、通常は長期間にわたって返済します。私たちが住宅ローンを選ぶ際には、金利や返済期間だけでなく、保証料も考慮しなければなりません。特に初めて家を購入する方には、その仕組みが難しく感じられることもあります。
保証料の役割
保証料は、金融機関が借り手に対して求める保険料金です。この費用は主に、借入者が返済できなくなった場合のリスクヘッジとして機能します。具体的には以下のような役割があります:
- 債務不履行時の保護:借り手が返済不能になった場合でも、金融機関は一定額を保障されます。
- 信用評価の向上:保証料を支払うことで、融資対象となる可能性が高まります。
- 融資条件の緩和:一部の場合では、高額な頭金なしでも融資を受けやすくなることがあります。
保証料の支払い時期
保証料の支払いは、住宅ローンを契約する際に重要な要素です。保証料は、借り手が金融機関に対して支払う保険料金であり、そのタイミングも考慮すべきです。
住宅ローン契約時
**住宅ローン契約時に保証料を支払うことが一般的です。**この場合、契約時に一括で支払う方法と、融資額に含めて分割払いする方法があります。一括払いの場合、初期費用として必要な金額を準備します。分割払いの場合には、毎月の返済額に加算されるため、継続的な負担となります。この選択肢は借り手の経済状況によって異なるため、慎重に検討する必要があります。
保証料の計算方法
保証料の支払い方法には、主に一括払いと分割払いがある。この二つの選択肢は、借り手の状況によって異なる影響を与える。
一括払いと分割払いの違い
一括払いの場合、契約時に全額を支払う。この方法では初期費用が高くなるため、資金準備が必要となる。一方で、一度に支払うことで将来的な利息負担を軽減できる。
分割払いでは、融資額に保証料を加え、その後毎月返済することになる。この場合、初期費用は抑えられるものの、毎月の返済額が増加し続けるため長期的な負担となる可能性がある。
必要な金額の目安
保証料は一般的に住宅ローン総額や金融機関によって異なる。以下は参考値として考慮すべきポイントだ。
住宅ローンの選び方
住宅ローンを選ぶ際に、保証料が低い金融機関を見つけることは非常に重要です。低い保証料は、長期的な経済負担を軽減します。
保証料が低い金融機関
借り手として、複数の金融機関の条件を比較することが大切です。具体的には以下のポイントをチェックしましょう:
- 金利: 金利が低いほど、返済総額が減少します。
- 保証料率: 0.2%から1%程度の範囲内で設定されていることが多いです。
- その他手数料: 契約時や月々発生する費用も考慮に入れる必要があります。
さらに、オンラインでシミュレーションできるサービスも活用し、自分に合った金融機関を見つけましょう。
自分に合ったプランを選ぶ
各人によって事情は異なるため、自分たちのライフスタイルや返済能力に応じたプラン選びも重要です。その際には以下の点を検討しましょう:
- 返済期間: 短期か長期かによって月々の支払い額が変わります。
- 一括払いまたは分割払い: 初期コストと長期的負担とのバランスを考えます。
- 特別な条件やオプション: 繰上げ返済手数料無料など、契約内容にも目を向けるべきです。
結論
住宅ローンを選ぶ際には保証料の支払い時期と方法が重要なポイントです。それぞれの選択肢にはメリットとデメリットがありますが、自分たちの経済状況やライフスタイルに合った最適なプランを見つけることが大切です。
低い保証料を提供する金融機関を見つけることで、長期的な負担を軽減できる可能性があります。複数の金融機関の条件を比較し、オンラインシミュレーションなども活用して自分たちに最適な選択肢を探っていきましょう。しっかりとした準備と情報収集が、納得のいく住宅ローン利用につながります。