住宅を購入する際、住宅ローン減税は大きな助けになります。この制度を利用することで、私たちは長期的に経済的負担を軽減できるのです。しかし、この減税がいつまで続くのか気になりませんか?多くの人が疑問に思うこのポイントについて、詳しく見ていきましょう。
住宅ローン 減税の概要
住宅ローン減税は、私たちが住宅を購入する際に利用できる重要な制度です。この制度を活用することで、税金の負担を軽減し、経済的な安定を図ることができます。
住宅ローン 減税とは
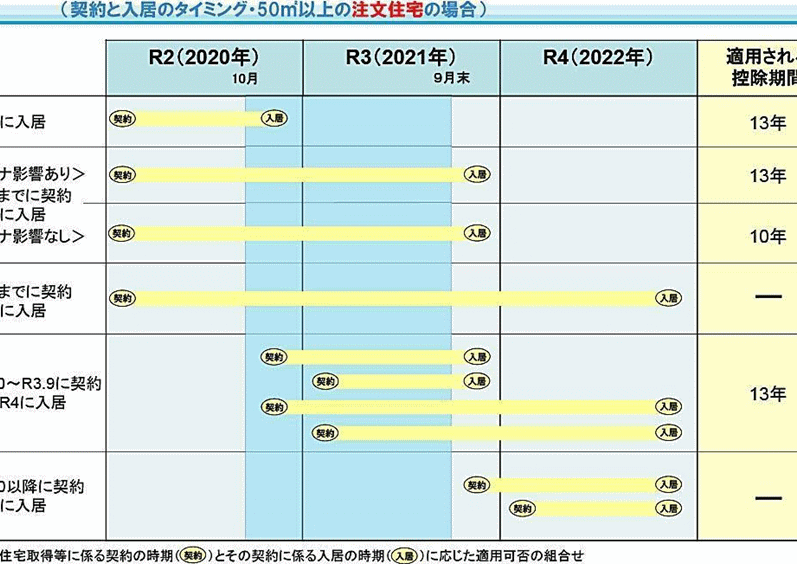
住宅ローン減税は、一定の条件に基づき、支払った利息額の一部を所得税から控除できる制度です。具体的には、新たに住宅を取得した場合、その年に支払った利息額について最大で10年間控除されます。この期間中、毎年一定割合の減法が適用されるため、長期的に見ても大きなメリットがあります。
対象となる住宅と借入条件
対象となる住宅は、自己居住用の新築または中古物件であり、一定面積以上(一般的には50平方メートル以上)の広さが求められます。また、借入金額も重要です。例えば、
- 借入金額が1,000万円以上
- 借入期間が10年以上であること
住宅ローン 減税の期限
住宅ローン減税の制度は、一定期間にわたり利用可能です。具体的な期限を知ることが重要です。
現在の制度について
現在の住宅ローン減税は、新築または中古物件を購入した際に適用されます。この制度では、最大で10年間、支払った利息額の一部が所得税から控除されます。たとえば、2023年以降に新たに住宅を取得した場合、その年から控除が始まります。対象となる借入金額や居住面積には条件がありますので、事前に確認することが重要です。
住宅ローン 減税のメリット
住宅ローン減税には多くのメリットがあります。主な利点を以下に示します。
税金負担の軽減
住宅ローン減税によって、納税者は支払った利息額の一部を所得税から控除できる。これにより、毎年の税金負担が軽減されます。たとえば、新築や中古物件を購入し、年間で100万円の利息を支払った場合、その一部が控除対象となり、実質的な支出が削減されます。また、この控除は最大10年間適用されるため、長期的な節税効果が期待できます。
住宅ローン 減税のデメリット
住宅ローン減税にはいくつかのデメリットが存在します。これらを理解することで、より良い判断が可能です。
申請手続きの複雑さ
申請手続きは非常に複雑であることが多い。必要な書類や提出期限を把握しなければならず、特に初めて利用する人には難しいと感じることがあります。具体的には、以下のような書類が求められます。
- 確定申告書
- 住宅借入金等特別控除額申告書
- 融資契約書
これらの準備や記入ミスによって、減税を受けられないリスクも考慮すべきです。また、年ごとの更新作業も必要となり、その度に手続きを行う煩わしさがあります。
制度変更のリスク
制度変更によって内容が変わる可能性もある。政府は経済状況や財政政策に応じて税制を見直す場合があります。そのため、新たな法律や規則が導入されると、自分たちの受けられる恩恵にも影響が出ることがあります。例えば、
- 控除額の引き下げ
- 対象物件の条件変更
まとめ
住宅ローン減税は私たちにとって重要な制度です。経済的な負担を軽減し長期的な節税効果が期待できる一方で、申請手続きの複雑さや制度変更のリスクも無視できません。新たに住宅を取得する際には条件をよく確認し、慎重に判断することが不可欠です。この制度を上手に活用して、より安心した住まいづくりを目指しましょう。