住宅購入を考えている私たちにとって、住宅ローンいくらが必要なのかは避けて通れない重要なテーマです。夢のマイホームを手に入れるためには、どれだけのお金を借りるべきなのか、そしてその返済計画はどうなるのか、具体的な数字が気になりますよね。
住宅ローンの基本知識
住宅ローンは、マイホーム購入をサポートする重要な金融商品です。私たちは、このセクションで住宅ローンの概要と種類について詳しく説明します。
住宅ローンとは
住宅ローンは、家を購入するために金融機関から借りる資金のことです。この資金は通常、長期的な返済計画に基づいて返済されます。借入額や利率によって月々の支払いが変わりますので、自分たちのライフスタイルや収入を考慮して計画する必要があります。
住宅ローンの種類
私たちが選べる住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型: 利率が契約期間中一定で、将来の支払い額が予測しやすい。
- 変動金利型: 金利が市場に応じて変動し、初期段階では低い場合もある。
- フラット35: 最長35年間固定金利となり、安定した返済が可能だ。
- 借換え型: 他行から現在利用中のローンを別の商品へ移行することで金利を下げる選択肢。
住宅ローンいくら必要?
住宅ローンの必要額は、さまざまな要因によって異なる。具体的な数字を知ることは、効果的な計画を立てるために不可欠だ。
購入物件の価格
購入物件の価格は、住宅ローンの基本となる。例えば、東京都内で平均的な新築マンションの価格は約5,000万円だ。この価格に応じて借入額が決まり、私たちが選ぶ住宅ローンの種類や条件も影響を受ける。さらに、中古物件や地方都市では価格帯が異なるため、自分たちの希望するエリアと物件タイプによっても変動する。
自己資金の割合
自己資金は全体購入金額に対する割合として考えるべきだ。一般的には20%から30%程度が理想とされ、多くの場合、この自己資金に基づいて借入可能額が算出される。例えば、5,000万円の物件の場合、1,000万円から1,500万円を自己資金として用意すると良い。また、高い自己資金比率は月々の返済負担を軽減し、有利な条件で借りられる可能性もある。
住宅ローンの計算方法
住宅ローンを正確に理解するためには、計算方法が重要です。具体的な数字を把握することで、返済計画を立てやすくなります。
月々の返済額の計算
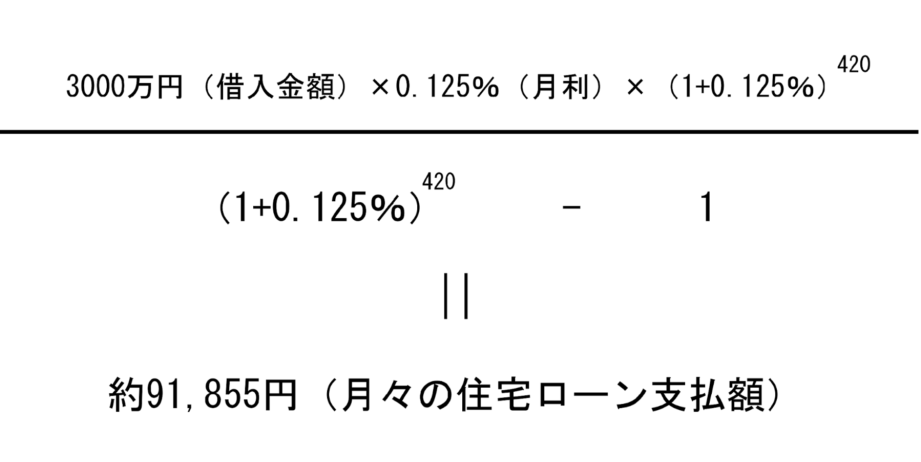
月々の返済額は以下の式で簡単に求められます。
[
text{月々の返済額} = frac{text{借入金額} times text{金利}}{1 – (1 + text{金利})^{-text{期間}}}
]
この式では、借入金額、適用される年利率、および返済期間(月数)を考慮します。例えば、借入金が3000万円で年利2%、30年(360ヶ月)の場合、月々の支払いは約11万9000円となります。このように、自分たちの条件に合わせて試算できます。
総返済額の試算
総返済額は月々の支払いと回数から求められます。計算式は次の通りです。
[
text{総返済額} = text{月々の返済額} times text{総回数}
]
再度例を挙げると、先ほど示した月々11万9000円の場合、30年間であれば総返済額は約4260万円になります。この情報から、自分たちが実際にどれだけ支払うことになるか明確になります。
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントに注意が必要です。これらのポイントを理解し、計画的に進めることで、スムーズな住宅購入が可能になります。
審査基準
審査基準は金融機関によって異なるが、一般的には以下の要素が考慮されます。
- 年収:安定した収入が求められ、高い年収ほど有利。
- 借入額:希望する借入額が返済可能であるかどうか。
- 信用情報:過去の借入履歴や返済状況も影響。
- 自己資金比率:自己資金が多いほど審査に通りやすくなる。
これらを意識した上で、自分たちの状況に合ったプランニングが必要です。審査に通過しない場合、大きな影響がありますので、前もって対策しておきましょう。
返済負担率の重要性
返済負担率は月々の返済額と年収との比率を示します。この数値は非常に重要であり、一般的には25%以下を目指すことが推奨されています。しかし、それ以上になる場合もリスクがあります。具体的には:
- 安定した生活費確保:高い負担率では生活費に圧迫感を感じることになる。
- 将来への不安要素:予期せぬ支出や職場環境変化にも耐えうる余裕が必要。
まとめ
住宅ローンの必要額を理解することは夢のマイホームを手に入れるための第一歩です。借入額や金利、返済計画をしっかりと把握することで、自分たちに合った最適なプランを立てることができます。自己資金比率や審査基準も意識しながら、無理なく返済できる範囲での借り入れを心がけましょう。
具体的な数字を基にした計算は非常に役立ちます。これによって月々の返済負担や総返済額が明確になり、安心して住宅購入へと進むことが可能です。私たち全員が慎重な計画で素晴らしい住まいを実現できるよう努めていきましょう。