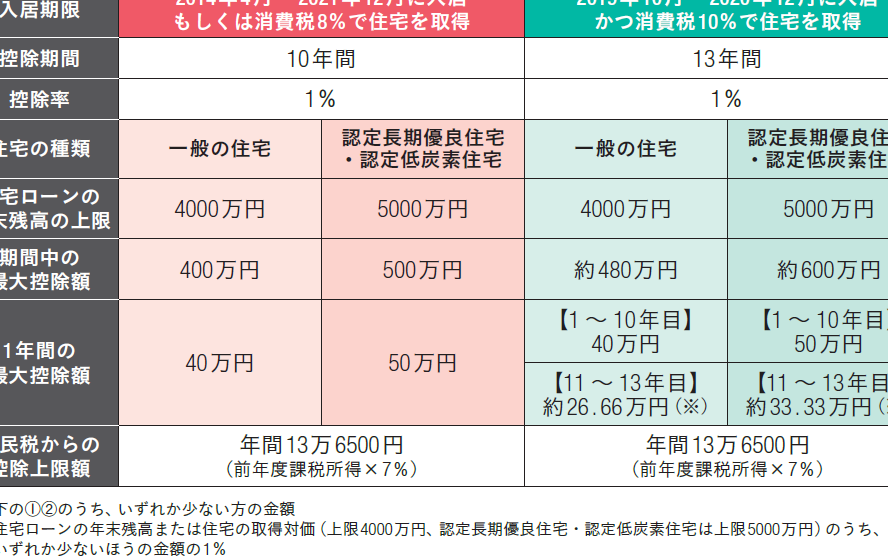
住宅を購入する際、私たちが気になるのは「住宅ローン控除 どのくらい戻ってくる」かということです。実際にこの制度を利用することで、税金がどれだけ軽減されるのか知りたいと思う方も多いでしょう。特に初めて家を買う人にとっては、この控除が大きな助けとなります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に利用できる税金の軽減制度です。私たちは、この制度を理解することで、どれくらいの税金が戻ってくるか把握できます。
住宅ローン控除とは
住宅ローン控除とは、借り入れた資金で自宅を購入した場合に受けられる税額控除です。この制度により、一定期間内に支払った利息分が所得税から差し引かれます。例えば、年末調整や確定申告で適用可能です。この控除は初めて家を買う人にも大きなメリットがあります。
住宅ローン控除の適用条件
住宅ローン控除にはいくつかの適用条件があります。主な条件は以下の通りです:
還付額の計算方法
住宅ローン控除の還付額を正確に計算するためには、いくつかのステップが必要です。具体的なプロセスを理解すれば、どれだけの税金が戻ってくるか把握できます。
計算の流れ
- 借入金額を確認する
住宅ローンとして借りた金額が基準になります。一般的には4,000万円までが対象です。
- 適用利率を調べる
年間の利息支払い額は、借入金額に適用される利率によって決まります。
- 支払った利息を集計する
所得税から控除できる利息総額を求めます。この総額は年末調整や確定申告時に利用します。
- 控除限度額を確認する
控除可能な上限があります。新築の場合、最初の10年間で最大400万円、中古の場合は300万円までです。
- 所得税から控除できる金額を計算する
支払った利息と控除限度額のうち、小さい方が実際に還付される税金となります。
具体的な計算例
次に、具体例を挙げてみます。以下はシンプルな数値モデルです:
| 項目 | 値 |
|---|---|
| 借入金額 | 3,500万円 |
| 年間利率 | 1% |
| 支払った利息 | 35万円 |
| 控除限度(新築) | 400万円 |
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。特に、税金の軽減や家計への影響が大きいです。
税金の軽減
住宅ローン控除を利用することで、所得税から一定額を差し引けます。この制度は、年間支払った利息に基づいて計算されるため、多くの場合、大きな還付が期待できます。例えば、借入金額3,500万円で年利1%の場合、支払った利息が35万円ならば、その一部が戻ってくることになります。具体的には、
- 初年度: 利息の1%分
- 以降3年間: 利息の0.7%分
このように段階的に適用されるため、長期的にはかなりの節税効果があります。
家計への影響
住宅ローン控除によって家計も大きく助かります。毎月の返済負担が軽減されるため、余裕を持った生活が可能になります。また、この制度は新築や中古物件問わず適用できるので、多様な選択肢から自宅購入を考えられます。さらに、
- 教育費や生活費など他の出費にも充てられる
- 資産形成や貯蓄プランに繋げられる
住宅ローン控除の注意点
住宅ローン控除を利用するには、いくつかの重要な注意点があります。これらを理解することで、適切に税額控除を受けることができます。
申告手続き
申告手続きは非常に重要です。まず、必要な書類を準備します。具体的には以下のものが必要です:
- 借入契約書
- 支払利息証明書
- 居住証明書
次に、年末調整や確定申告でこれらの書類を提出します。提出期限があるため、早めに行動しましょう。また、誤った情報を記載すると控除が受けられない場合もあるので、正確な内容を確認することが大切です。
条件の変更
条件は時折変更されます。そのため、新しい制度や基準について常に最新情報をチェックしなければなりません。特に注目すべき点は以下の通りです:
- 借入金額上限:過去には4,000万円まででしたが、この金額は変わる可能性があります。
- 居住要件:使用している物件が新築または中古であるかどうかによっても異なる条件があります。
- 返済期間:10年以上であることなども見逃せません。
まとめ
住宅ローン控除は私たちにとって非常に有益な制度です。この制度を利用することで税金の軽減が期待でき家計への影響も大きいです。具体的な還付額を理解し正しい手続きを行うことでより多くのメリットを享受できます。
また条件や手続きについて常に最新情報を把握することが重要です。これにより無駄なく最大限の還付を受けられます。住宅購入時にはぜひこの制度を活用していきましょう。