住宅ローンを考えるとき、手数料の支払いタイミングは重要なポイントです。私たちは、「住宅ローン 手数料 いつ払う」という疑問に対してしっかりと答えていきます。この手数料は、契約時や融資実行時などさまざまなタイミングで発生しますが、具体的にはどのように支払うべきなのでしょうか?
住宅ローン 手数料の概要
住宅ローンに関する手数料は、主に契約時や融資実行時に発生します。具体的には、以下のような手数料が存在します。
これらの手数料は、通常、一括で支払うことが求められます。しかし、一部の金融機関では、分割払いにも対応している場合があります。また、手数料を含む金利などを総合的に考慮し、自分たちに最適なプランを選ぶことが重要です。
例えば、大手銀行では契約事務手数料が一律のケースもあり、小規模な信用金庫では条件によって異なることがあります。このため、各金融機関による違いを確認するべきです。
手数料の種類
手数料にはいくつかの種類があり、それぞれ支払いタイミングが異なる。ここでは主な手数料について詳しく説明する。
契約時手数料
契約時手数料は、住宅ローン契約を締結する際に発生する費用です。この費用は通常、融資額の0.5%から1%程度で設定されることが多い。例えば、3000万円の融資の場合、契約時手数料は15万から30万円となります。これらの金額は金融機関や商品によって異なるため、事前に確認が必要です。
事務手数料
事務手数料とは、融資を実行するために必要な書類作成や審査業務にかかる費用を指します。この料金は一般的に3万円から10万円程度で、多くの場合、一括払いとなります。また、一部の金融機関では、この手数料を無料とするキャンペーンも実施されていますので、お得なプランを選ぶことも検討しましょう。
手数料の支払い時期
手数料の支払いタイミングは、住宅ローン契約において重要な要素です。具体的には、契約時や変更時など異なる場面で発生します。
契約時の支払い
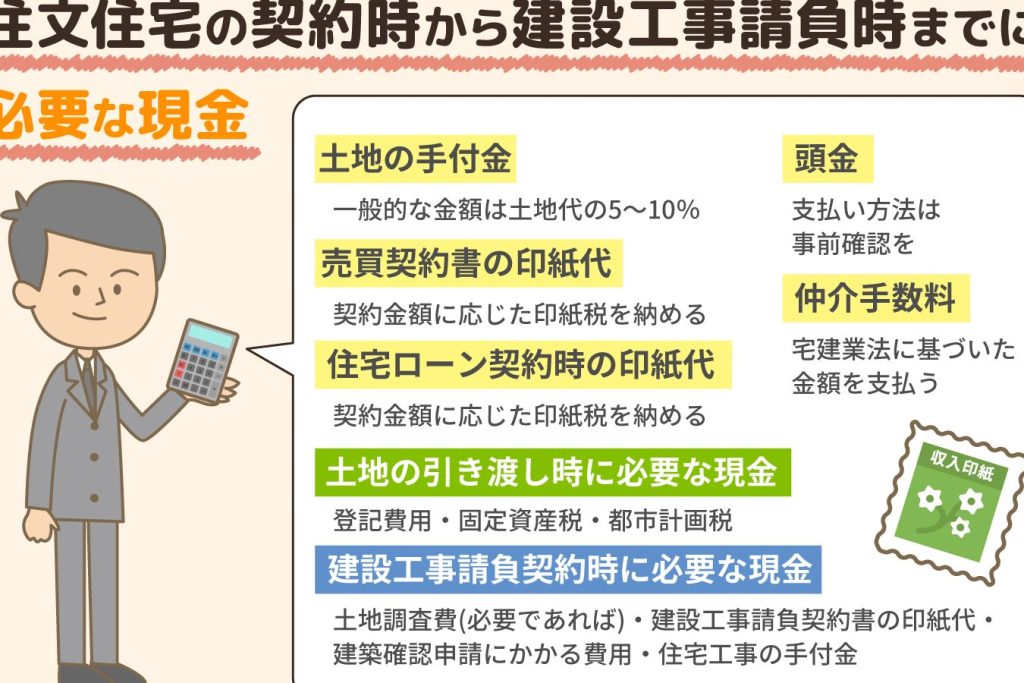
契約締結時に手数料が発生することが一般的です。この場合、契約事務手数料や印紙税などが含まれます。例えば、融資額の0.5%から1%程度の契約事務手数料が適用されることが多いです。この金額は融資額によって変動し、3000万円の場合は15万から30万円となります。また、この手数料は通常、一括で支払う必要があります。しかし、一部の金融機関では分割払いにも対応しています。
手数料を節約する方法
手数料の節約にはいくつかの効果的な方法があります。具体的な対策を取ることで、住宅ローンに関わるコストを削減できます。
金利の見直し
金利の見直しは、手数料を節約する重要なステップです。私たちが借入れ時に選ぶ金利プランによって、総返済額が大きく変わります。例えば、固定金利よりも変動金利の方が初期コストが低く設定されている場合があります。しかし、リスクも伴うため、自分たちに合ったプランを慎重に考える必要があります。また、金融機関によって提供される金利や条件が異なるため、定期的に最新情報を確認することが大切です。
複数の金融機関比較
複数の金融機関との比較は非常に重要です。我々が選ぶ際には、それぞれの手数料や条件について詳しく調べるべきです。以下は比較時にチェックすべきポイントです:
- 契約事務手数料:各社で異なるので注意。
- 保証料:融資額とともに変動します。
- キャンペーン:一部金融機関では期間限定で手数料無料などのお得なプランあり。
まとめ
住宅ローンの手数料は思った以上に重要な要素です。私たちは支払いタイミングを把握し適切な方法で管理することで、無駄な出費を抑えることができます。特に契約時や融資実行時の手数料には注意が必要です。また、複数の金融機関を比較することで、自分たちに最も有利な条件を見つけるチャンスがあります。賢い選択が将来的な負担軽減につながりますから、計画的に進めていきましょう。