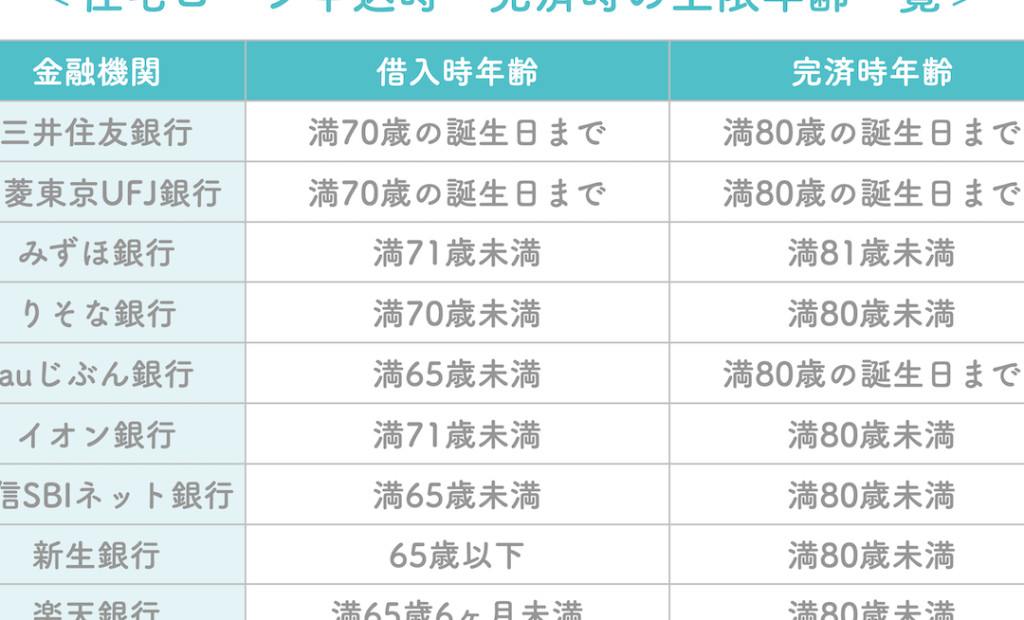
住宅購入を考えるとき、私たちが気になるのは「住宅ローン 何歳から借りられるのか」ということです。年齢によって条件や返済計画が大きく変わるため、どのタイミングで申し込むべきか悩む人も多いでしょう。特に初めてのマイホームを目指す方にとって、この情報は非常に重要です。
住宅ローンの基礎知識
住宅ローンは、住宅購入を支援するための金融商品です。私たちがマイホームを手に入れる際には、この制度が大いに役立ちます。
住宅ローンとは
住宅ローンとは、住居を購入するために必要な資金を借りること
住宅ローンの種類
私たちが利用できる住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
住宅ローンにおける年齢の重要性
住宅ローンを利用する際、年齢は大きな影響を及ぼす要因です。特に、借り入れ時の年齢によって条件や返済計画が変わります。
若年層と住宅ローン
若年層は、通常35歳未満であるため、長期間の返済計画が可能です。以下のポイントが重要になります。
- 金利優遇:若い世代向けには低金利の商品が多く存在します。
- 審査基準:収入や職歴が短いため、審査が厳しくなる可能性があります。
- 将来性:キャリアパスや収入増加を期待できる時期でもあります。
そのため、早期に住宅ローンを利用し、自分たちの理想の住まいを手に入れることも選択肢となります。
中高年層と住宅ローン
中高年層では、45歳以上に焦点を当てます。この年代では異なる考慮事項があります。
- 返済期間:一般的に退職前までの短い返済期間になることがあります。
- 安定した収入:長い職歴から安定した収入が見込まれますが、高額な負担感も生じます。
- ライフプラン:子供の教育費用や老後資金とのバランスを考える必要があります。
住宅ローン利用の年齢制限
住宅ローンの利用には年齢制限が存在し、その条件は金融機関によって異なる。特に、借入時の年齢が返済計画や金利に影響を与えるため、理解しておくことが重要だ。
年齢制限の法律
日本では、住宅ローン契約における法的な年齢制限は明確ではない。一般的には20歳以上であれば契約可能だが、一部の金融機関では35歳未満や40歳未満といった独自の基準を設けている。このような条件は以下のような要因によって決まる:
- 融資額: 高額融資の場合、借り手の年齢は大きな要素
- 返済能力: 年収や職業安定性も審査基準に関連
- 生活設計: 将来的なライフプランとの調和も考慮される
年齢による金利の違い
住宅ローン金利は借り手の年齢にも影響を受ける。若い世代向けの商品は低金利であることが多く、中高年層向けの商品とは異なる傾向が見られる。具体的には次の点を考慮する:
- 固定金利型: 若者向けに多く提供され、長期的安定感あり
- 変動金利型: 資産価値上昇期待から中高年層にも人気
- フラット35: 購入時点で30年間同じ金利適用され、安全策として利用されることが多い
住宅ローンを考慮するタイミング
住宅ローンの検討には、適切なタイミングが重要です。ライフステージや収入状況に応じた計画が求められます。
ライフステージと検討時期
ライフステージによって、住宅ローンの必要性や条件は異なります。例えば、
- 結婚: 新生活のスタートとして、マイホーム購入を考えることが一般的です。
- 子供の成長: 教育費用などを見据え、大きな家への移転を検討することがあります。
- 退職前: 定年後の生活設計に基づいて、早めに返済を終わらせる選択肢もあります。
このように、それぞれのライフイベントが住宅ローンと密接に関連しています。各段階で必要となる資金や返済期間について意識すると良いでしょう。
収入と返済能力の関係
収入は住宅ローン審査で最も重要な要素です。具体的には、
- 安定した収入: 正社員など安定した職業の場合、融資額が増加します。
- 副収入やボーナス: 定期的な追加収入も評価されます。ただし、過度依存は避けるべきです。
- 負債比率: 収入に対して他の借り入れが多すぎないか確認しましょう。
結論
住宅ローンを利用する際の年齢は非常に重要なポイントです。私たちは、自身のライフステージや収入状況を考慮しながら、最適なタイミングで申し込むことが求められます。
若年層向けの低金利商品や中高年層が直面する返済期間の短さなど、それぞれ異なる条件があります。これを理解しておくことで、より有利な選択ができるでしょう。
金融機関によって条件は様々ですが、安定した収入と生活設計も大切です。自分たちに合った住宅ローンを見つけて、夢のマイホームを手に入れるための第一歩を踏み出しましょう。