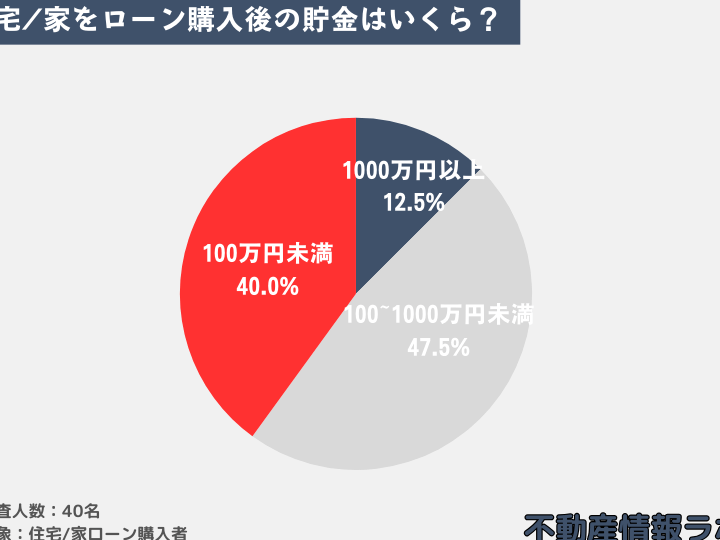
住宅購入を考えるとき、私たちが最初に悩むのは「住宅ローンの頭金としていくら貯金すべきか」ということです。頭金は、月々の返済額や総支払額に大きく影響しますよね。しかし、どれだけ貯めれば安心できるのでしょうか?
住宅ローンの基本理解
住宅ローンを利用する際には、まずその仕組みを理解することが重要です。住宅ローンとは、住居を購入するために金融機関から借入れた資金であり、返済は利息と共に行われます。このため、頭金の額が月々の返済額や総支払額に直接影響します。一般的には、頭金として20%程度貯めることが推奨されています。
次に、頭金の役割について考えましょう。頭金が多いほど借入れ額が少なくなり、それによって利息負担も軽減されます。また、金融機関によっては頭金の割合によって適用される金利が異なることがあります。高い頭金を用意した場合、有利な条件で融資を受けられる可能性があります。
さらに、自分たちの経済状況とライフプランに応じて貯蓄計画を立てることも必要です。例えば、今後数年内に子どもの教育費や老後資金など、大きな出費が見込まれる場合、その計画にも配慮しましょう。このようにして自分たちの生活全体とバランスを取りながら進めることが大切です。
具体的には以下のポイントも確認しておくべきです:
- 頭金比率:一般的には20%程度
- 借入れ限度:年収の5〜7倍
- 利息タイプ:固定か変動か
頭金の重要性
頭金は住宅購入において極めて重要な要素です。十分な頭金を用意することで、借入れ額が減少し、利息負担も軽くなります。
頭金の役割
頭金には主に以下のような役割があります。
- 借入れ額の削減: 高い頭金は必要な借入れ額を下げる。
- 月々の返済額の軽減: 借入れが少なくなるため、月々の返済が楽になる。
- 金融機関からの信頼向上: 十分な頭金は信用力を高め、有利な条件で融資が受けられる可能性がある。
- リスク低減: 住宅価格が下落した際でも、資産価値と負債とのバランスが良くなる。
これらによって、安心して住まいを購入できるようになります。
頭金の割合
一般的には、頭金として20%程度を貯めることが推奨されます。この割合によって影響する点は次の通りです。
- 利息タイプへの影響: 高い頭金では固定金利や変動金利といった優遇措置が得られる場合あり。
- 借入限度額への影響: 頭金比率が高ければ、高額物件にも挑戦できる余地が生まれる。
- 総支払額への影響: 大きな頭金によって総返済額も大幅に削減できる可能性あり。
貯金の計画
貯金の計画は、住宅購入を成功させるために不可欠です。私たちは、必要な生活費や緊急資金についてしっかり考えることが重要だと認識しています。
生活費の確保
生活費は住宅ローンを組む際に大切な要素です。毎月の支出には家賃や光熱費、食費などが含まれます。これらを踏まえて、以下の点を確認しましょう。
- 家族構成に応じた基本的な支出額
- 変動する可能性のある臨時出費
- 安定した収入源から得られる資金
十分な貯蓄があれば、返済期間中も安心して暮らせます。そのためにも、自分たちのライフスタイルに合った予算設定が求められます。
緊急資金の必要性
緊急資金は予測できない事態への備えとして不可欠です。病気や失業、修理など突発的な支出が発生することがあります。このためにも以下の準備が必要です。
- 緊急時に対応できる生活費3ヶ月分以上
- 突然の医療費でも対応可能な余裕
- 職場で働けない場合でも支えとなる蓄え
シミュレーションの実施
シミュレーションは、住宅ローンや貯金について具体的な計画を立てるために欠かせないプロセスです。ここでは、住宅ローン返済のシミュレーションと貯金のシミュレーションについて詳しく見ていきます。
住宅ローン返済シミュレーション
住宅ローン返済シミュレーションを行うことで、月々の支払い額や総支払額が明確になります。以下のポイントを考慮して計算します。
- 借入れ額: 購入する物件価格から頭金を引いた金額。
- 利率: 金融機関によって異なるが、市場に応じた適正な利率を選択。
- 返済期間: 一般的には15年から35年で設定される。
この情報をもとに、月々の返済額がどれくらいになるか試算できます。また、早期繰上げ返済による利息軽減効果も検討し、自分たちに合ったプランニングにつなげましょう。
貯金シミュレーション
貯金シミュレーションでは、実際に必要な資金を把握することが重要です。私たちは次の要素を考えながら進めます。
- 初期費用: 不動産取得税や登記費用など、一時的に必要となるお金。
- 生活費: 家賃や光熱費など日常的な出費に対する予測。
- 緊急資金: 突発的な支出への備えとして3ヶ月分以上の生活費が推奨される。
まとめ
住宅購入における頭金は私たちの経済的安定を保つために極めて重要です。十分な貯蓄があれば、返済計画もスムーズになり、将来の不安を軽減できます。生活費や緊急資金を考慮した上で、自分たちのライフスタイルに合った貯金計画を立てることが大切です。
シミュレーションを活用して具体的な数字を把握し、明確な目標設定を行うことで安心して住宅購入に臨むことができるでしょう。我々は慎重な準備と計画によって夢のマイホームへの第一歩を踏み出すことができます。