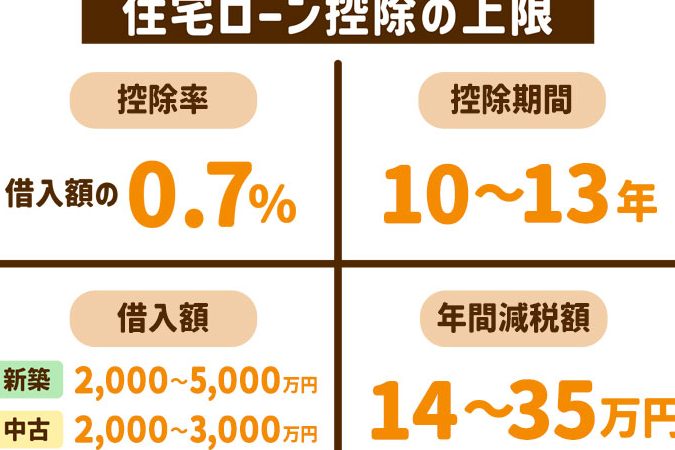
住宅を購入する際に、私たちが気になるのは「住宅ローン控除 いくら戻ってくる」かということです。多くの人がこの制度を利用してお得に家計を助ける方法を探しています。実際、控除額や条件は年々変わるため、最新情報を把握することが重要です。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入した際に利用できる税制優遇制度です。この制度によって、一定額の税金が還付されることで、家計の負担を軽減します。ここでは、住宅ローン控除について詳しく見ていきます。
住宅ローン控除とは
住宅ローン控除は、年末残高に応じて所得税から一定割合が控除される仕組みです。具体的には、借入金の年末残高に対して1%(2023年度の場合)を限度として所得税から差し引かれます。このため、新築や中古物件購入時に利用することができ、多くの家庭で活用されています。例えば、借入金が2,000万円の場合、最大20万円の還付を受けられる可能性があります。
適用要件
住宅ローン控除を受けるためにはいくつかの条件があります。以下は主な適用要件です:
- 対象となる物件: 自己居住用の新築・中古住宅
- 契約内容: 借入金は金融機関から取得したものであること
- 居住期間: 購入後6ヶ月以内に居住開始する必要あり
- 年収制限: 所得税額や合計所得金額によって制限あり(例:年間3,000万円以下)
いくら戻ってくるのか
住宅ローン控除の還付額は、借入金の年末残高に基づいて決まります。具体的には、年末残高に対し1%が控除される仕組みです。例えば、借入金が2,000万円の場合、最大で20万円の還付を受けられる可能性があります。
控除額の計算方法
控除額は以下のように計算します:
- 年末残高×1%
- 例:年末残高が3,000万円なら、控除額は30万円
- ただし、上限が設定されていますので注意が必要です
この計算式を用いることで、自分自身の住宅ローンからどれだけ戻ってくるか具体的な数字を把握できます。
年収別の控除例
年収によって受け取れる控除額は変わります。以下に一部例を示します:
| 年収 | 借入金 | 控除可能額 |
|---|---|---|
| 500万円 | 2,000万円 | 最大20万円 |
| 600万円 | 3,000万円 | 最大30万円 |
| 800万円 | 4,000万円 | 最大40万円 |
利用するメリット
住宅ローン控除の利用には、さまざまなメリットが存在します。特に、税金の軽減や家計への影響は大きなポイントです。
税金の軽減
住宅ローン控除を利用することで、所得税の負担を軽減できる。年末残高に応じて1%が控除されるため、例えば借入金が2,000万円の場合、最大20万円が還付される。この制度は毎年適用されるので、長期的に見ても支出を抑える効果が期待できる。また、高額な借入れをした場合でも上限が設定されているため、自分の所得状況に合わせた計画的な利用が可能だ。
申請手続き
住宅ローン控除を受けるための申請手続きは、いくつかのステップに分かれています。正確な書類を用意し、流れに沿って進めることで、スムーズに控除を受けられます。
必要な書類
申請には以下の書類が必要です。
- 住宅借入金等特別控除額計算明細書
控除額を計算するための基本的な情報が含まれている。
- 借入契約書
借入先や契約内容を確認できる重要な文書。
- 年末残高証明書
年末の住宅ローン残高が記載されている金融機関からの証明。
- 源泉徴収票
所得税額を確認するために必要で、前年の所得状況がわかる。
これらの書類は正確性が求められるため、事前に整えておくことが大切です。
申請の流れ
申請は次のような流れで行います。
- 必要書類準備
各種必要書類をすべて揃える。この段階で不備がないよう注意する。
- 確定申告または年末調整時期に提出
確定申告の場合は毎年2月16日から3月15日の間。年末調整の場合は会社へ提出する。
- 税務署による審査
提出後、税務署によって内容が審査され、不備や不足事項について連絡される場合もある。
- 還付金受領
審査終了後、問題ないと判断されれば還付金が振り込まれる。このタイミングには個人差がありますので理解しておくこと。
注意点
住宅ローン控除を利用する際には、いくつかの注意点があります。これらのポイントを把握しておくことで、より効果的に制度を活用できます。
知っておくべき制限
控除額には明確な制限が存在します。例えば、年末残高に対する控除率は1%ですが、年間の最大還付金も設定されています。また、借入金額や年収によって受け取れる控除額が異なるため、自分の状況を確認することが重要です。具体的な制限内容は以下の通りです。
- 年末残高:最高4,000万円まで対象
- 最大控除額:上限は40万円
- 控除期間:通常10年間(特例で13年の場合も)
これらを考慮し、一度計算してみると良いでしょう。
変更点の確認
制度は毎年変更される可能性があります。そのため、新しい情報を定期的にチェックする必要があります。例えば、2023年度から新たな条件や手続きが追加される場合もあるため、その都度公式な情報源で確認しましょう。また、自分自身の収入や家族構成に応じて条件が変わることもありますので、最新情報へのアクセスは非常に重要です。
Conclusion
住宅ローン控除を上手に活用することで我々の家計を大いに助けることができます。戻り額の計算や申請手続きは少し複雑ですが正しく行えば得られるメリットは大きいです。年収や借入金額によって受け取れる控除額が異なるため自分自身の状況に合ったプランニングが必要です。
制度は毎年変わる可能性があるので最新情報をチェックしておくことも忘れずに。この控除制度を利用して賢く資産形成を進めていけるよう、しっかりと準備していきましょう。