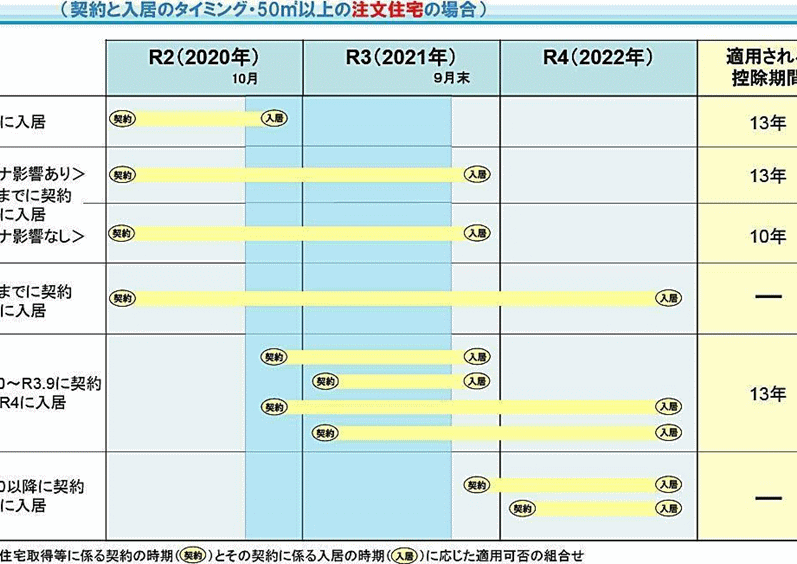
住宅購入を考えている私たちにとって、**住宅ローン控除 何年間**という疑問は非常に重要です。この制度は、税金の負担を軽減する大きな助けとなりますが、その適用期間や条件について正しく理解しておく必要があります。私たちが知識を深めることで、お得な選択ができるようになります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に税金の負担を軽減する制度です。この制度を利用することで、私たちの経済的な負担が軽くなります。
住宅ローン控除とは
住宅ローン控除は、借入金利に応じて所得税から一定額を控除できる制度です。具体的には、新たに住宅を取得した年から適用されます。控除額は年ごとに異なり、借入金残高や所得によって変動します。このため、私たちは自身の状況に合った情報を把握しておく必要があります。
控除の対象となる条件
住宅ローン控除の適用にはいくつかの条件があります。以下はその主な条件です:
- 新築または中古住宅:新築だけでなく、中古住宅も対象です。
- 居住要件:取得後すぐに居住し続けることが求められます。
- 借入限度額:一定以上の借入が必要で、その上限も設定されています。
住宅ローン控除の期間
住宅ローン控除の適用は、特定の年数にわたって行われます。この制度を理解することが、税制上のメリットを最大限に活用する鍵となります。
控除が適用される期間
住宅ローン控除は、新たに住宅を取得した年から始まります。具体的には、最長で10年間控除が適用されます。この期間中、借入残高や所得に応じて毎年一定額または一定率が所得税から控除されます。例えば:
- 初年度:最大40万円
- 2年目以降:最大20万円(借入残高による)
このようにして、私たちは長期的な財政計画を立てることができます。また、条件として新築または中古住宅を取得し、その後居住し続ける必要があります。
過去の変更履歴
過去数年間で、この制度にはいくつかの重要な変更点があります。特に2020年度以降、以下のような改正が行われました:
- 控除対象額の増加
- 借入基準金利の緩和
- 中古住宅への適用範囲拡大
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。これにより、私たちの税金負担が軽減され、マイホーム取得がしやすくなります。
税金軽減効果
住宅ローン控除は所得税を軽減する直接的な手段です。適用期間中、最大で40万円から20万円の控除額があります。この制度を利用することで、例えば年間で最大40万円の所得税が減少します。また、新たに購入した年から適用されるため、初年度からその恩恵を受けられます。具体的には、多くの場合、借入残高に応じて控除額が変動します。
住宅ローン控除の申請方法
住宅ローン控除を受けるためには、いくつかのステップを踏む必要があります。これらの手続きは簡単で、正確に行うことでスムーズに進められます。
必要な書類
申請に必要な書類は以下の通りです:
- 本人確認書類:運転免許証や健康保険証
- 年収証明書:源泉徴収票または確定申告書
- 住宅購入契約書:売買契約書や借入契約書
- 残高証明書:金融機関から発行されたもの
- 住民票:新居が記載されているもの
これらの資料を揃えることが重要です。
申請の流れ
申請手続きは次のようになります:
- 必要な書類を準備する
書類が整ったら、まずはチェックリストで確認します。
- 税務署へ提出する
確定申告期間中(通常、毎年2月16日~3月15日)に税務署へ行きます。
- 所得税から控除を受ける
確定申告後、控除額が決まり、それが翌年度以降の所得税から差し引かれます。
結論
住宅ローン控除は私たちのマイホーム取得をサポートする重要な制度です。この制度を利用することで、税金負担が軽減されるだけでなく、長期的な財政計画も立てやすくなります。適用期間や控除額についてしっかり理解し適切に申請することが成功のカギです。
また、必要書類を整えることでスムーズに手続きが進みます。住宅ローン控除を最大限に活用し、賢い資金管理を行うことで、夢のマイホーム生活が実現します。知識を深めてより良い選択肢を見つけていきましょう。