住宅を購入する際に、私たちが気になるのはやっぱり「住宅ローン控除」ですね。特に確定申告でどれくらい戻ってくるのか、具体的な金額がわからないと不安になります。実際、税金が戻ることで家計にも大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な制度です。私たちが確定申告を通じて得られる税金の還付額に影響します。
住宅ローン控除とは
住宅ローン控除は、借入金利の一部を所得税から差し引くことができる制度です。具体的には、一定期間内に支払った利息分が対象となります。この制度により、実質的な負担軽減が期待できます。例えば、新築や中古物件購入時のローンも対象になります。
対象となる条件
住宅ローン控除を受けるためにはいくつかの条件があります。以下の点を確認しましょう:
- 居住要件: 購入した家に自分たちが住む必要があります。
- 借入限度: 控除対象となる借入額には上限があります。一般的には4,000万円まで。
- 年収制限: 所得税から控除できる額は年収によって異なります。2,000万円未満であることが求められます。
- 契約期限: 2019年以降に契約した場合、適用される期間や条件も変わります。
確定申告の流れ
確定申告は、住宅ローン控除を受けるために重要な手続きです。正しい書類と手続きを踏むことで、税金が戻る可能性があります。
必要な書類
住宅ローン控除を受ける際に必要な書類は以下の通りです。
- 本人確認書類: 運転免許証やマイナンバーカードなど。
- 源泉徴収票: 勤務先から発行される給与所得の証明。
- 借入金の契約書: 住宅ローン契約時に交わした文書。
- 支払い証明書: 住宅ローンの利息支払額を示すもの。
これらの書類を準備することで、申告がスムーズになります。また、不足している場合、申告が遅れる可能性があります。
申告の手続き
確定申告の手続きは以下のステップで進めます。
- 必要情報を集める: 書類を全て揃えます。
- オンラインまたは郵送で提出する: e-Taxまたは紙で提出できます。どちらでも対応可能ですが、e-Taxには便利さがあります。
- 還付金額を確認する: 税務署から還付金額のお知らせが届きます。この段階で、実際にいくら戻ってくるか分かります。
いくら戻るのか
住宅ローン控除によって戻る金額は、借入額や支払った利息に基づいて計算されます。この制度を利用することで、税金が軽減され、家計にプラスの影響があります。
戻り金の計算方法
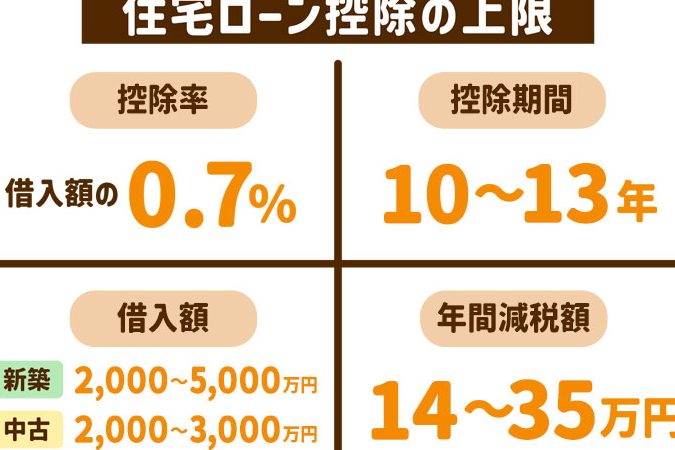
戻り金は以下の要素で決まります:
- 借入限度:最大4000万円まで。
- 控除率:年1%が適用される。
- 控除期間:最長13年間。
例えば、3000万円の住宅ローンを組んだ場合、初年度には30万円(3000万円×1%)が還付されます。年数と共に残高が減少するため、毎年同様に還付額も変動します。
事例紹介
具体的な事例として、私たちのお客様Aさんをご紹介します。Aさんは新築物件を購入し、5000万円のローンを組みました。支払い利息から考えると、
- 初年度:50万円(5000万円×1%)
- 2年目:48万円(残高4800万円の場合)
このように、実際には利息分から還付されるため、年ごとの変化があります。Bさんの場合では、中古物件で4000万のローンを利用し、
- 初年度:40万円
- 3年目:約37万5000円
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあり、特に税金軽減や経済的影響が大きいです。具体的な内容を以下に詳しく説明します。
税金の軽減効果
住宅ローン控除によって、借入金利分を所得税から差し引けるため、税負担が軽減されます。例えば、新築や中古物件を購入した場合、支払った利息の一部が返還対象となります。この制度では、最大4000万円までの借入額に対して年1%の控除率が適用されます。そのため、多くの場合で数万円から数十万円程度のお金が戻ることになります。
経済的な影響
住宅ローン控除は家計にプラスの影響を与えます。税金が戻ることで、その分家庭内で自由になる資金が増えます。これによって、生活費や教育費など他の重要な支出にも充てられるようになります。また、この制度は長期間(最長13年間)利用可能なので、持続的に経済的な安定感を得られます。実際には、多くの家庭でこの恩恵を受けており、その結果として地域経済も活性化しています。
注意点とトラブル
住宅ローン控除に関する申告での注意点を把握することは重要です。不適切な手続きや書類の不備がトラブルにつながる可能性があります。
よくある間違い
住宅ローン控除申告時によく見られる誤りには以下が含まれます。
- 書類不足: 必要な書類が揃っていないと、申告が受理されないことがあります。本人確認書類や支払い証明書などを必ず準備しましょう。
- 誤った計算: 還付金額を計算する際に借入限度や控除率を間違えるケースが多発しています。具体的な数字を確認してから申請してください。
- 期限超過: 確定申告の提出期限を過ぎてしまうと、控除が受けられなくなるため注意が必要です。カレンダーに記載し忘れないように設定しましょう。
トラブルへの対処法
もしトラブルに直面した場合、迅速かつ適切な対応が求められます。
- 税務署への相談: 問題発生時はすぐに税務署へ連絡し、助言を求めることが大切です。専門家から正確な情報を得られます。
- 修正申告の検討: もし誤った内容で申告していた場合、修正申告も可能です。ただし、その際には新たな書類提出が必要になりますので、事前に確認してください。
- 専門家への依頼: 複雑な状況の場合は税理士などの専門家に依頼すると安心です。彼らは経験豊富であり、多様な問題解決の手助けとなります。
Conclusion
住宅ローン控除を利用することで私たちの家計は大きく助けられます。確定申告を通じて得られる還付金は、生活費や教育費に充てることができる貴重な資金となります。正しい手続きと必要書類を整えることでスムーズな申告が可能になりトラブルを避けることもできます。
この制度が長期にわたり経済的安定をもたらすため、ぜひ活用していきましょう。しっかりとした準備でより良い未来に繋げていくことが私たちの目標です。