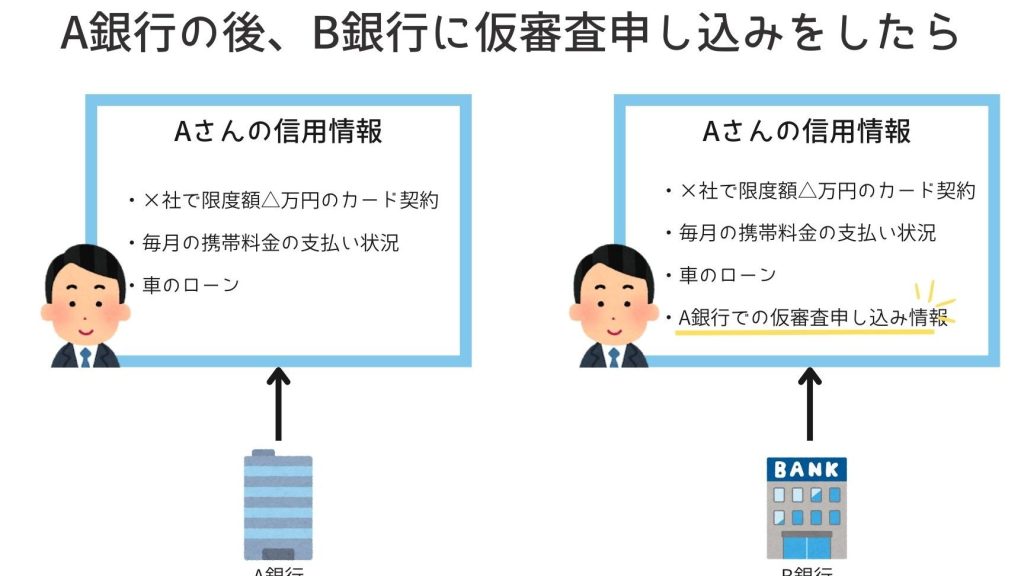
住宅ローンを考えるとき、私たちが気になるのは**信用情報がどこまで影響するのか**という点です。借入れの審査において、信用情報は非常に重要な役割を果たします。しかし、具体的にはどのような情報が評価されるのでしょうか?私たちはこの疑問を解決し、安心して住宅ローンを利用できるようにしたいと思います。
住宅ローンの基本知識
私たちは、住宅ローンを理解するために必要な基本情報を提供します。特に、住宅ローンとは何か、そしてその種類について詳しく見ていきます。
住宅ローンとは
住宅ローンは、自宅を購入するために金融機関から借り入れる資金です。この資金は一般的に長期間(10年から35年)で返済されます。借入れには利子が付き、月々の返済額は元本と利子を含みます。審査基準として信用情報が重要な役割を果たします。
住宅ローンの種類
私たちが利用できる住宅ローンには、いくつかの選択肢があります。主な種類は以下の通りです:
- 固定金利型:契約時に決まった金利が返済期間中変わらないタイプ。
- 変動金利型:市場金利に連動し、定期的に金利が見直されるタイプ。
- フラット35:長期固定金利で、一部繰上げ返済が可能な商品。
信用情報の重要性
信用情報は、私たちが住宅ローンを取得する際に非常に大切な要素です。この情報は、借入れの審査や金利設定に直接影響を与えます。つまり、信用情報が良好であれば、より有利な条件で住宅ローンを利用できる可能性が高まります。
信用情報とは
信用情報とは、個人の信用履歴や返済能力を示すデータです。このデータには以下のような項目が含まれます。
- 過去の借入れ状況
- 支払い遅延や債務整理の履歴
- 現在の負債総額
- クレジットカード使用状況
これらの情報は金融機関によって収集され、様々な評価基準に基づいて分析されます。
信用情報が住宅ローンに与える影響
信用情報は住宅ローン審査において重要な役割を果たします。具体的には、以下の点で影響があります。
- 金利: 良好な信用スコアの場合、有利な金利で提案されることが多い。
- 限度額: 高い信用評価は、高額融資につながることもある。
- 審査スピード: 良好な履歴では迅速に審査が進むケースが多い。
信用情報の取得方法
信用情報を確認することは、住宅ローンの審査において不可欠です。私たちが自分の信用情報を把握することで、より良い条件での借入れが可能になります。
自分の信用情報を確認する方法
信用情報を確認するには、以下の手順があります:
- 無料で確認: ほとんどの金融機関や信用情報機関では、自分の信用情報を年に一度無料で取得できます。
- 申請書類提出: 必要な個人情報(氏名、生年月日、住所など)を記入した申請書類を送付します。
- オンラインアクセス: 一部の機関では、ウェブサイトから直接申し込みが可能です。登録後にデジタル形式で信用情報が提供されます。
- 信頼できるサービス利用: 信用監視サービスも利用できます。このサービスでは定期的なチェックとアラート通知が受けられます。
この方法によって、自分自身の信用状況を把握しやすくなります。
信用情報機関の種類
日本には主に三つの主要な信用情報機関があります。それぞれ異なる役割がありますので、一つずつ見てみましょう。
- 株式会社シー・アイ・シー (CIC): 個人向けクレジットカードやローンなど、多数のデータベースがあります。一般的に多く利用されています。
- 全国銀行個人信用情報センター (KSC): 銀行系ローン専業。特に銀行から借り入れる際には重要です。
- 株式会社ジャパン・クレジットビューロ (JCB): 主にクレジットカード会社向け。取引履歴や支払い状況など詳しいデータがあります。
信用情報に関する注意点
信用情報を正確に管理することは重要です。信用情報の誤った内容がある場合、迅速な修正が求められます。
信用情報の誤った情報修正方法
信用情報に誤りが見つかった時は、すぐに修正手続きを行う必要があります。まず、該当する信用情報機関に連絡し、訂正を依頼します。その際には以下の手順を踏むと良いでしょう。
- 証拠書類を準備する
- 訂正申請書を記入する
- 郵送またはオンラインで提出する
これらのステップを守ることで、スムーズな修正が期待できます。さらに、必要に応じて金融機関とも連携し、自分の状況を説明すると効果的です。
信用情報の管理と更新
信用情報の定期的な確認と更新は欠かせません。私たちも年に一度は自分の信用履歴をチェックしています。具体的には次のような点が重要です。
- 支払い遅延や債務整理について確認
- 現在の負債総額および使用可能クレジット額を見る
- 新たな借入れについて検討するタイミングを把握
住宅ローン申請時のポイント
住宅ローンを申請する際には、いくつかの重要な要素がある。ここでは、特に注意すべきポイントについて詳しく述べる。
申請に必要な書類
住宅ローンをスムーズに進めるためには、以下の書類が必要となる:
- 本人確認書類: 運転免許証やパスポートなど。
- 収入証明書: 給与明細書や納税証明書。
- 借入金状況の明細: 他のローンやクレジットカードの残高情報。
- 物件関連資料: 売買契約書や土地台帳謄本。
これらの提出が必要で、正確かつ最新の情報を提供することで審査が早まることもある。
信用情報を良好に保つためのコツ
信用情報を良好に保つことは、住宅ローン審査において非常に重要だ。次のポイントを押さえると良い:
- 定期的な確認: 年一回、自分の信用情報をチェックしよう。
- 遅延防止: 支払い期日を守り、遅延履歴を作らないよう心掛けよう。
- 負債管理: 利用可能額内でクレジットカードを使うことで、信用スコア向上につながる。
Conclusion
住宅ローンを利用する際に信用情報の重要性は計り知れません。我々が良好な信用スコアを維持することで、より有利な条件での借入れが可能になります。定期的な信用情報の確認や誤りの修正は欠かせないステップです。
また申請時には必要書類をしっかりと準備し正確な情報を提供することが審査のスムーズさに繋がります。これらを踏まえ、安心して住宅ローンを活用できる環境を整えていきましょう。