住宅を購入する際、**住宅ローンの金利は大きな影響を与える要素**です。私たちが夢のマイホームを手に入れるためには、この金利がどのように決まるのかを理解することが重要です。多くの人が疑問に思う「金利はどうやって決まるの?」という問いに答えていきます。
住宅ローンの基本
住宅ローンは、私たちが自宅を購入するために必要な資金を借りる方法です。この資金調達手段は、多くの人々にとって夢のマイホームを実現する重要な要素となります。
住宅ローンとは
住宅ローンは、不動産購入のために金融機関から借り入れる資金です。一般的には、物件価格の70%から90%まで融資されることが多いです。返済期間や利率は、各金融機関によって異なるため、比較検討が必要です。また、自己資金や年収も審査基準として大きな影響を与えます。
住宅ローンの種類
さまざまな種類の住宅ローンがあります。主な種類には以下が含まれます:
- 固定金利型: 金利が契約時に決まり、その後も変わらないタイプ。
- 変動金利型: 市場金利に連動し、定期的に見直されるタイプ。
- フラット35: 長期固定金利で35年間返済可能な制度で、公的機関が提供しています。
金利とは
金利は、住宅ローンやその他の借入金に関連する重要な要素です。金利がどのように決まるかを理解することは、資金調達の計画に役立ちます。
金利の種類
金利には主に以下の2種類があります。
これら以外にも、「フラット35」のような特別なプランもあります。このプランでは、長期間固定された低い金利で融資が受けられます。
住宅ローンの金利が決まる要因
住宅ローンの金利は、さまざまな要因によって決まる。これらの要因を理解することで、より良い条件での借り入れが可能になる。
経済全体の影響
経済全体は金利に大きな影響を与える。例えば、経済成長率が上昇すると、一般的に金利も上昇する傾向がある。このため、私たちが住宅ローンを利用する際には、以下のような経済指標に注目すべきだ:
- インフレーション率: インフレが高いと、中央銀行は金利を引き上げることが多い。
- 失業率: 失業率が低ければ消費者信頼感も高まり、それに伴って金利も変動する。
- 国内総生産(GDP): GDP成長率の変化は金融政策にも影響し、それに伴う金利調整につながる。
中央銀行の政策
中央銀行は金融政策を通じて市場金利を調整する役割を担っている。そのため、私たちとしては以下の点を把握しておく必要がある:
- 基準金利: 中央銀行が設定する基準金利は、市場全体の貸出しや預け入れ金利に直接的な影響を与える。
- 量的緩和政策: 経済刺激策として行われるこの政策では、市場への資流入量を増やし、一時的に低い金利環境を維持できる。
住宅市場の動向
住宅市場自体もローン金利に関連している。特定地域で需要と供給バランスが崩れると、その地域特有の影響で融資条件にも変化が見られることがある。考慮すべきポイントには以下があります:
- 物件価格: 高騰した物件価格は融資額増加につながり、その結果としてリスク評価も変わり得る。
- 新築・中古住宅市場: 新築と中古住宅間で需要差異によって、それぞれ異なる融資条件や適用される金利も異なる場合があります。
金利の変動とその影響
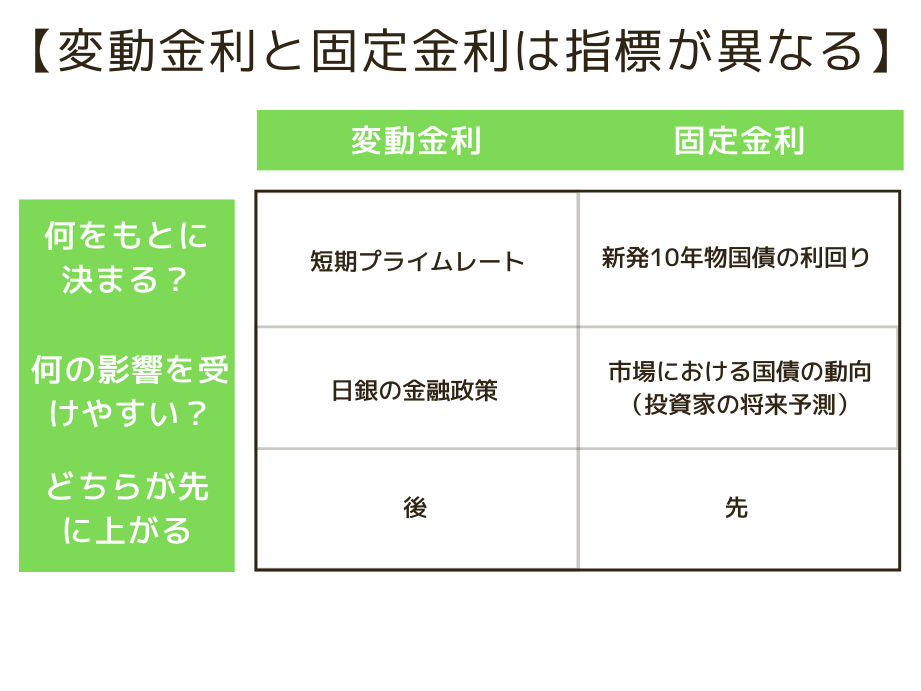
金利は住宅ローンにおいて重要な要素であり、私たちの返済額に直接的な影響を与えます。ここでは、固定金利と変動金利について詳しく説明し、金利上昇時の対策も考察します。
固定金利と変動金利
固定金利型は、返済期間中、一貫した金利が適用されるため、毎月の支払いが安定しています。このタイプのローンは長期的な計画を立てる際に安心感を提供します。一方で、変動金利型は市場の状況に応じて金利が変更されるため、将来的な返済額が不確実になります。例えば、市場金利が上昇すると、私たちの負担も増加する可能性があります。
固定・変動それぞれのメリット
- 固定金利: 安心感や予測可能性。
- 変動金利: 初期段階で低い料金設定。
このように、それぞれ異なる特徴がありますので、自分たちのライフスタイルや経済状況に合った選択が求められます。
金利上昇時の対策
もし市場で金利が上昇する場合、その影響を軽減する手段があります。まず第一に、自分たちには余裕資産を持つことです。この資産によって突然の支出にも対応できます。また、大きな借入額の場合は早期返済計画を立てることも効果的です。具体的には以下の方法があります:
- 繰り上げ返済: 定期的に少額でも追加で返済することで元本を減らす。
- 固定への切り替え: 変動から固定へ移行できるオプションも考慮するべきです。
住宅ローン金利の今後の展望
住宅ローン金利の動向は、私たちにとって非常に重要です。経済状況や政策変動を基に、将来の予測が行われています。
予測される動向
現在の市場分析によれば、金利は以下の要因によって影響を受けます:
- 中央銀行の政策:金融緩和策や引き締め政策が直接的な影響を与える。
- インフレーション率:物価上昇が続く場合、金利も上昇する可能性が高い。
- 失業率:雇用状況が安定すれば、消費者信頼感も高まり、金利に好影響を及ぼす。
これらの要因から、2024年以降は徐々に金利が上昇するとの見方があります。しかし、それでも歴史的には低水準で推移する可能性があります。
借り手へのアドバイス
借り手として考慮すべきポイントがあります。まず、固定金利か変動金利か、一度決めたら簡単には変更できません。特に変動型の場合、市場変化に注意しなければならないでしょう。また、
- 早期返済計画:余裕資産を持つことで、高い将来返済額への対策となります。
- 繰上げ返済:少しずつでも繰り上げることで総支払額を減少させられます。
- 専門家の相談:住宅ローンアドバイザーとの面談で、自分たちに合ったプランを確認できます。
Conclusion
住宅ローンの金利は私たちのマイホーム取得において重要な要素です。金利がどのように決まるかを理解することで、より良い選択ができるようになります。市場動向や経済指標が影響を与える中で、自分たちに合ったプランを見つけることが必要です。
固定金利と変動金利それぞれの特性をしっかり把握して、将来の返済計画を立てましょう。また、専門家からアドバイスを受けることも大切です。これからの金利動向にも注意しながら、賢く住宅ローンを活用していきたいですね。