住宅ローンの利用を考えるとき、**「住宅ローン何歳から始められるのか?」**という疑問が浮かぶことがありますよね。私たちもこのテーマについて深く考えました。年齢によって条件や選択肢が異なるため、最適なタイミングを見極めることが大切です。
住宅ローンの基本
住宅ローンは、住宅を購入するために必要な資金を借りる金融商品です。私たちが知っておくべきことはいくつかあります。
住宅ローンとは
住宅ローンとは、家などの不動産を担保にして借り入れる長期的なローンです。一般的に、期間は10年から35年まで設定できます。多くの場合、金融機関が利息を取ります。また、借り手は毎月一定額を返済します。このため、収入や支出の計画が必要になります。重要なのは、自分たちの返済能力をしっかり見極めることです。
住宅ローンの種類
住宅ローンにはさまざまな種類があります。それぞれ条件や特徴が異なるため、自分たちに合ったものを選ぶことが大切です。以下は主な種類です:
- 固定金利型: 金利が契約時に決まり、その後も変わらないタイプ。
- 変動金利型: 市場金利によって金利が変動するタイプ。
- 混合型: 固定と変動金利の両方の特徴を持つタイプ。
住宅ローンの借入可能年齢
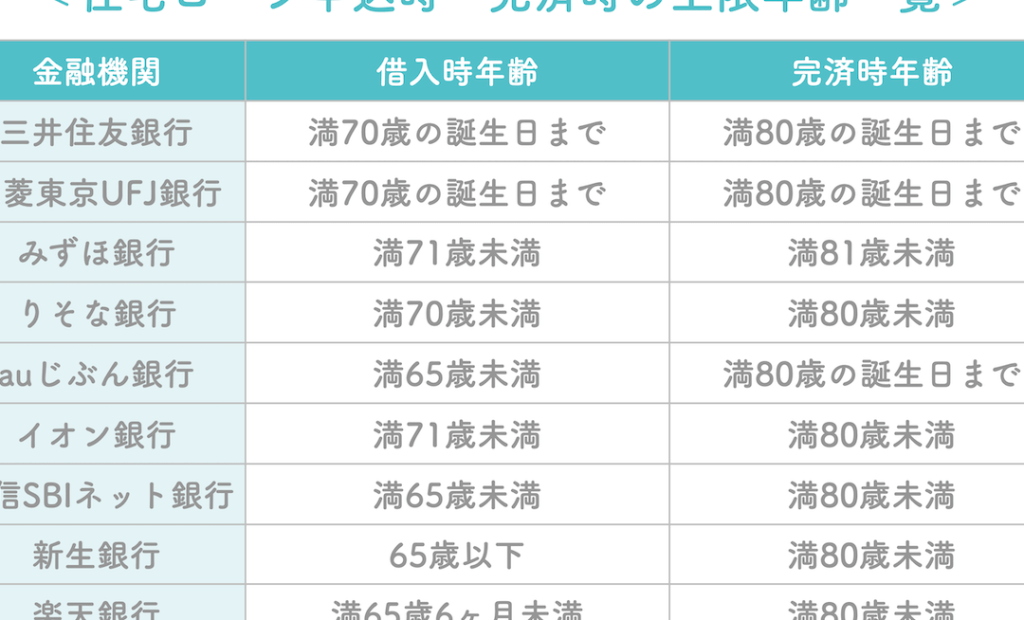
住宅ローンを借りる際、年齢は重要な要素です。金融機関によって異なる規制があるため、事前に理解しておくことが必要です。
最低年齢と規制
一般的に、住宅ローンを申し込む最低年齢は20歳からとなっています。この年齢は日本の法律に基づいて設定されています。ただし、一部の金融機関では、親や保証人のサポートがあれば18歳でも申し込み可能な場合があります。具体的には以下のような点が挙げられます。
- 20歳未満の場合:保護者や保証人が必要。
- 収入証明書:安定した収入を持つことが求められる。
- 契約責任:法的契約を結ぶためには成人である必要がある。
年齢による影響
年齢によって借入条件や金利も変わります。我々は特に以下の要素に注目すべきです。
- 返済期間:若いほど長期で組むことができる。これは月々の負担を軽減する効果があります。
- 金利優遇措置:一定の年齢層向けに特別金利を提供する金融機関も存在します。
- ライフステージ:家庭状況や職業なども考慮され、安定した収入を持つ人ほど有利になります。
住宅ローンを利用するメリット
住宅ローンを利用することには多くのメリットがあります。特に、早期に取得することで得られる利点や、長期的な視点から考えるべき要素が重要です。
早期取得の利点
早い段階で住宅ローンを取得すると、将来的な負担が軽減される。若いうちから借入れを始めると、返済期間も長く設定できるため、月々の返済額が少なくて済む。さらに、多くの金融機関では特別金利を提供しているため、条件次第でより有利な契約が可能だ。また、自分自身の資産形成にもつながり、不動産価値の上昇によって利益を得られる場合もある。
住宅ローンを利用するデメリット
住宅ローンには魅力的な点が多い一方で、注意すべきデメリットも存在します。これらのリスクや負担について理解しておくことが重要です。
リスクと注意点
住宅ローンを利用する際に考慮すべきリスクは以下の通りです。
- 金利変動: 変動金利型の場合、将来的な金利上昇によって返済額が増加する可能性があります。
- 資産価値の下落: 不動産市場の動向によって、購入した物件の価値が下がることもあります。
- 収入喪失リスク: 仕事を失った場合や病気になった場合、返済が困難になることがあります。
- 長期的な負担: 10年以上にわたる返済期間中に生活環境や収入状況が変わる可能性があります。
以上のようなリスクはしっかりと認識しておく必要があります。特に計画的な資金管理や保険加入などで対策を講じることも大切です。
返済負担の考慮
住宅ローンの返済は長期間続くため、その負担を事前に計算する必要があります。主なポイントは次の通りです。
- 月々の支払い額: 借入れ額や金利によって、大きく影響されます。自分たちのライフスタイルとのバランスを取ることが求められます。
- その他費用: 固定資産税や維持費など、月々以外にもさまざまな費用が発生します。
- ライフステージへの影響: 子供教育費用や老後資金など、他に必要となる資金と比較しながら慎重に検討しましょう。
Conclusion
住宅ローンの利用はタイミングが非常に重要です。私たちは年齢や状況に応じて最適な選択肢を見極めることで、より有利な条件で借入れを行える可能性があります。特に若い世代には長期的な返済計画が立てやすく、資産形成にもつながります。
また金融機関の提供する特別金利やさまざまなローンタイプについても理解し、自分に合ったプランを選ぶことが大切です。リスク管理や資金計画を通じて安心して住宅ローンを活用し、将来的な利益を得るための一歩を踏み出しましょう。