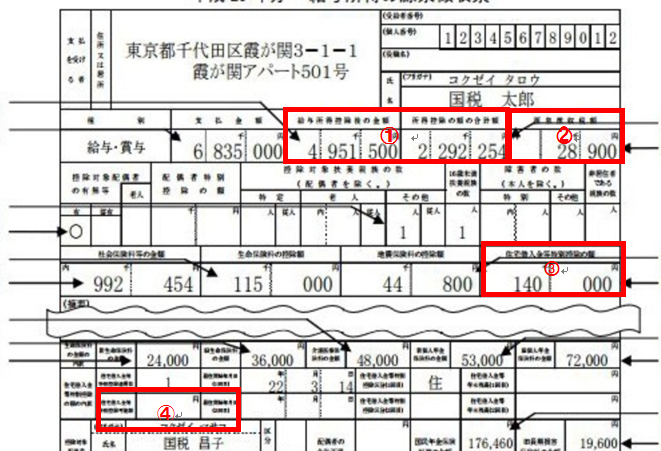
住宅を購入する際、多くの人が利用するのが「住宅ローン控除」です。この制度を活用すれば、税金の負担を軽減できるため、私たちにとって非常に重要なポイントです。しかし、**住宅ローン控除はどこから引かれるのでしょうか?**その仕組みや具体的な適用方法について理解しておくことは大切です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の軽減措置です。私たちがこの制度を理解することで、経済的なメリットを最大化できます。
住宅ローン控除とは
住宅ローン控除は、支払った利息分が所得税や住民税から引かれる制度です。具体的には、借入金額に応じて一定の割合で控除が適用されます。この制度は、初年度から適用されるため、新築や中古物件の購入時に非常に有効です。また、期間も一般的に10年から最大35年まで延長可能です。これによって、私たちの負担を大幅に軽減できます。
適用対象者
住宅ローン控除を受けるためにはいくつかの条件があります。主な適用対象者は以下の通りです:
- 日本国内に住む個人:居住用物件を購入した場合。
- 借入金があること:金融機関から正式な融資を受けている必要があります。
- 所定の要件を満たすこと:所得制限や物件要件など、一部基準が設けられています。
住宅ローン控除の計算方法
住宅ローン控除は、税負担を軽減する重要な制度です。具体的な計算方法について詳しく見ていきます。
控除額の算出基準
控除額は、支払った利息に基づいて算出されます。まず、以下の要素が関与します。
- 借入金額: 最大で4,000万円まで。
- 適用税率: 所得税や住民税によって異なる。
- 年数: 通常10年だが、条件により最大35年まで延長可能。
例えば、1年間に支払った利息が100,000円の場合、その全額または一部が所得税から控除されることがあります。ただし、この控除には上限がありますので注意が必要です。
控除可能期間
住宅ローン控除の適用期間は通常10年間ですが、一部条件を満たせば最大35年になる場合もあります。この拡張には以下のようなケースがあります。
- 新築物件: 初年度から適用。
- 中古物件: 購入時期やリフォーム内容によって変動あり。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、いくつかのステップを踏む必要があります。ここでは、具体的な必要書類と申請の流れについて説明します。
必要書類
住宅ローン控除を申請する際に用意すべき書類は以下の通りです。
- 確定申告書:所得税の確定申告時に提出します。
- 借入金残高証明書:金融機関から発行されるもので、年末時点での借入金残高が記載されています。
- 住民票:居住地が確認できる公的な証明書です。
- 売買契約書または登記簿謄本:物件購入時に必要です。
- 住宅ローン契約書:融資を受けた証拠として提出します。
これらの書類は、正確かつ最新の情報が求められるため、事前に確認しておくことが重要です。
申請の流れ
実際に住宅ローン控除を申請する流れは次の通りです。
- 必要書類を準備する:上記で示した資料を整えます。
- 確定申告期間内に提出する:通常、毎年2月16日から3月15日の間に行います。期限内でないと控除が受けられません。
- 税務署で受付を行う:提出した資料が問題ないか確認されます。このプロセスには数週間かかる場合があります。
- 結果通知を待つ:審査後、控除額や還付額について通知が届きます。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントがあります。これらを理解しないと、思わぬトラブルに巻き込まれることもあります。
対象外となるケース
住宅ローン控除が適用されないケースは以下の通りです:
- 投資用物件:居住用でない物件に対しては控除が受けられません。
- 無利息期間中の支払:利息を支払っていない場合、控除対象にはなりません。
- 団体信用生命保険分:保険料部分については控除対象外です。
- 自己資金のみの場合:金融機関から借入れが無い場合にも適用されません。
これらの条件に該当する場合、税金軽減効果が得られなくなるので注意が必要です。
変更点や最新情報
最近では、住宅ローン控除に関する法律や制度に変更が加わっています。具体的には:
- 延長可能期間:最大35年まで延長できる条件が明確化されています。
- 適用要件の見直し:所得制限や物件要件について、新たな基準が設けられることがあります。
- 申請手続きの簡素化:オンライン申請や書類提出方法など、手続き面での改善も進んでいます。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減する強力なツールです。この制度を正しく理解し活用することで、税金の支出を大幅に抑えることが可能です。適用条件や控除額についての知識は非常に重要であり、最新の情報を常に把握しておくことが求められます。
手続きや申請方法も明確になってきているため、不安なく取り組むことができます。私たち一人ひとりがこの制度を賢く利用し、より良い住環境を手に入れる一助となるでしょう。