住宅を購入する際、私たちが気になるのは「住宅ローン控除 どのくらい」受けられるかということです。この制度は、税金を軽減する大きな助けとなりますが、その具体的な内容や適用条件については意外と知られていないことも多いですよね。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に受けられる税金の軽減措置です。具体的には、住宅ローンの年末残高に基づいて所得税が減額されます。この制度は、一定の条件を満たす場合に適用されるため、多くの人々がその恩恵を受けています。
まず、控除対象となる期間は通常10年間です。この間に、毎年最大で20万円から40万円程度の税額控除が可能です。また、新築や中古物件、リフォームの場合でも適用されます。
次に、以下の要件があります:
- 取得した住宅が居住用であること
- ローン契約が国または地方公共団体によるものであること
- 課税所得が一定額以下であること
これらの条件をクリアすることで、多くの家庭が経済的な負担を軽減できます。実際、この制度によって年間数十万円もの節税につながるケースもあります。私たち自身も、自分たちや友人たちとこの情報を共有し合うことで、多くのお金を節約できました。
住宅ローン控除の対象者
住宅ローン控除を受けるためには、いくつかの条件が存在します。これらの条件を満たすことで、私たちは税金の軽減を享受できます。
対象となる条件
住宅ローン控除に該当するためには、以下の条件があります:
- 居住用物件であること: 購入した住宅は、自分自身または家族が居住するものでなければなりません。
- ローン契約: ローンは国や地方公共団体から借りている必要があります。
- 課税所得制限: 課税所得が一定額(例えば年収3000万円以下)を超えない場合に限ります。
- 取得日要件: 物件取得日が特定期間内であることも求められます。
このような条件をクリアすると、多くの場合、年間数十万円の節税につながります。
対象外となる条件
一方で、次のようなケースでは住宅ローン控除が適用されません:
- 投資目的物件: 賃貸用や投資用として購入した不動産は対象外です。
- 未完成物件: 完成していない状態や引き渡し前に購入した場合も適用されません。
- 自己名義以外: 他人名義で契約されたローンについては控除対象になりません。
- 贈与や相続による取得: 贈与や相続で得た不動産についても対象外です。
住宅ローン控除の計算方法
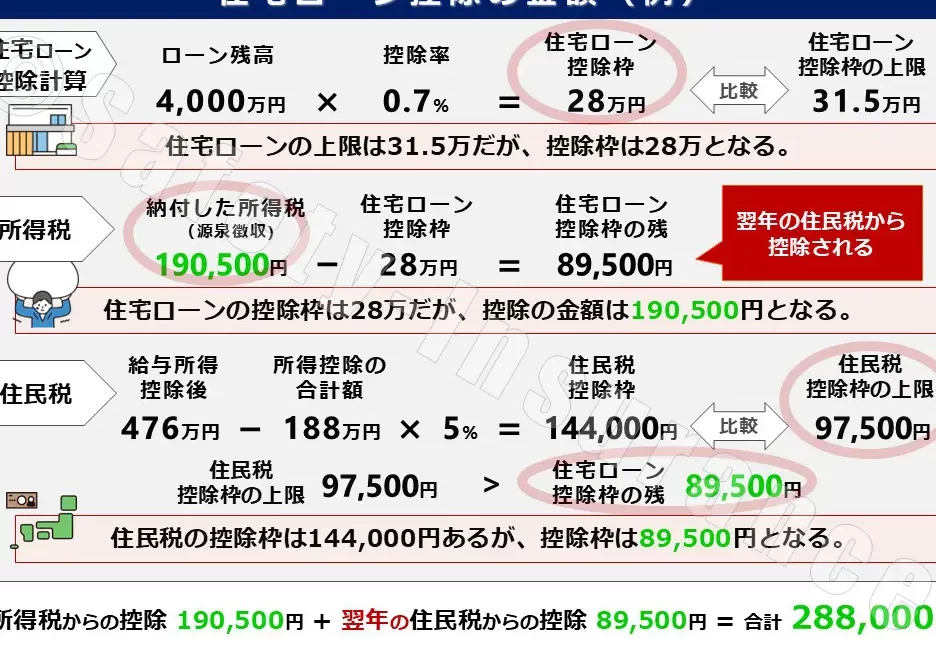
住宅ローン控除は、所得税が軽減される重要な制度です。正確な計算方法を理解することで、私たちは適切に控除額を把握できます。
年間控除額の計算
年間控除額は、住宅ローンの年末残高に基づいて決まります。具体的には以下の点を考慮します:
- 年末残高:年末時点での住宅ローン残高が対象です。
- 控除率:一般的には1%ですが、新築物件の場合は最大で2%まで適用されます。
- 上限:年間最大控除額は40万円(新築の場合)または20万円(中古の場合)です。
例えば、年末残高が2500万円の場合、新築物件では25万円(2500万円×1%)、中古物件では12.5万円(2500万円×0.5%)が適用されます。このように、実際の金利や条件によって異なるため、自分たちのケースをしっかり確認しましょう。
控除期間について
控除期間は通常10年間です。ただし、この期間中もいくつかの注意点があります:
- 開始時期:初めて居住した年度からカウントされます。
- 変更要因:居住用として使用しなくなった場合などは、その後も影響があります。
- 要件維持:課税所得や物件状況が条件を満たさないと、以降の控除が受けられません。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。まず、税金を大幅に軽減できる点が挙げられます。具体的には、年末残高に1%から最大2%の控除率が適用され、新築物件であれば年間最大40万円、中古物件では20万円の控除額が得られます。
また、長期的な経済的安定を支援する作用もあります。控除期間は通常10年間で、この間に受ける節税効果は家計にとって大きな助けになります。特に、初めてマイホームを取得する家庭には、大きな負担軽減につながります。
さらに、さまざまな条件下でも利用可能です。新築だけでなく、中古物件やリフォームにも適用されるため、多くの人々がこの制度を活用できます。また、居住用として使用し続ける限り、一貫して恩恵を受けられます。
住宅ローン控除のデメリット
住宅ローン控除にはいくつかのデメリットが存在します。まず、控除を受けるためには複雑な条件を満たす必要があることです。居住用であることや、特定の税制要件に合致することなど、多くの点で注意が必要です。
また、税金が減額される期間は10年間のみです。そのため、この制度を利用しても長期的に見れば限界があります。経済状況によっては、所得税以外の負担が増える可能性も考慮しなければなりません。
さらに、住宅ローン返済中に転職や収入減少があった場合、課税所得が基準を下回ると控除資格を失うリスクがあります。このような変化は予測不可能なので、不安材料となります。
Conclusion
住宅ローン控除は私たちにとって非常に有益な制度です。この制度を利用することで、税金の軽減が可能になり経済的な負担を軽くできます。特に新築物件やリフォームの場合には控除額が大きくなるため、初めてマイホームを持つ方には特に魅力的です。
ただし条件が複雑であることも確かです。居住用であることや所得制限などをクリアする必要があります。これらの要件を理解し適切に対処することで、私たちはこの恩恵を最大限に引き出せます。今後も住宅ローン控除の活用法について情報収集していきたいですね。