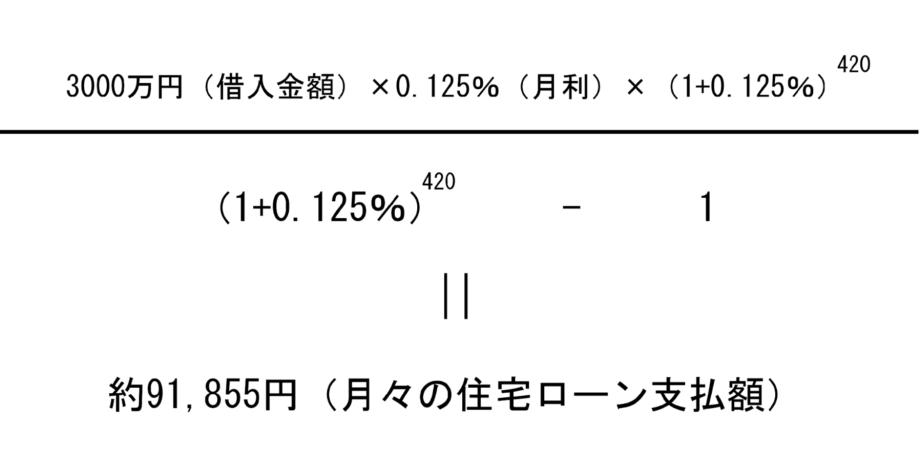
住宅購入を考えるとき、最も気になるのが「住宅ローンいくらまで借りれるか」ということですよね。私たちもその疑問に直面しました。自分たちの理想の家を手に入れるためには、どれだけの金額を借りることができるのか、具体的な知識が必要です。
住宅ローンの基本
住宅ローンは、私たちが家を購入するために利用する重要な金融商品です。借入金額や返済条件によって、私たちの生活に大きな影響を与えます。
住宅ローンの定義
住宅ローンとは、主に不動産購入を目的とした融資です。一般的には銀行や信用金庫などが提供します。借り手は物件を担保にしており、返済期間や利率は契約によって異なります。また、借入額は年収や返済能力によって制限されることがあります。このため、自分たちの状況を把握しておくことが重要です。
住宅ローンの種類
私たちが選べる住宅ローンにはいくつかの種類があります。以下に代表的なものを挙げます。
- 固定金利型: 金利が一定で、返済期間中変わらないタイプです。
- 変動金利型: 市場金利に応じて金利が変動します。一時的には安くなる可能性もあります。
- フラット35: 政府が保証する長期固定金利の商品で、多くの場合低金利です。
- 地域金融機関融資: 地域密着型で特典や優遇措置があります。
借入額の決定要因
借入額を決定する際には、いくつかの重要な要因が影響します。特に、収入やクレジットスコアは大きな役割を果たします。
収入と返済負担割合
収入は住宅ローンの借入可能額に直接関係する。高い年収を持っているほど、多くの金額を借りられる傾向があります。また、返済負担割合(返済比率)も考慮される。一般的に、月々の支払いが手取り収入の25%から35%以内であることが望ましい。この範囲内であれば、無理なく返済できると見なされます。
- 年収
- 手取り
- 月々の支払い
これら3つの要素が合わさって、自分たちがどれくらい借りられるかを算出できます。
クレジットスコアの影響
クレジットスコアは貸し手による信用評価において重要だ。高いスコアを持っていると、有利な金利や条件で融資を受けやすくなる。具体的には、クレジットスコアが700以上の場合、多くの金融機関から良好なオファーが得られます。逆に、スコアが低い場合は、高金利や厳しい条件になることもありますので注意が必要です。
- スコア700以上:有利な条件
- スコア600以下:不利な条件
借入可能額の計算方法
住宅ローンの借入可能額を把握することは、私たちが理想の家を購入するために重要です。以下に、収入や金利などの要因から試算する方法を詳しく説明します。
収入からの試算
借入可能額は主に年収によって決まります。一般的には、年収の5倍から7倍程度が目安とされています。この範囲内であれば、返済能力があると見なされます。また、高い年収の場合は、より多くのお金を借りることができる傾向があります。具体的には:
- 年収300万円の場合:借入可能額1500万円~2100万円
- 年収500万円の場合:借入可能額2500万円~3500万円
- 年収700万円の場合:借入可能額3500万円~4900万円
このように、それぞれ異なる年収によって借入限度が変わります。
借入金利の影響
金利も借入可能額に大きな影響を与えます。金利が低いほど、同じ返済負担で多くのお金を借りられます。例えば、1%の固定金利で30年間返済する場合と3%では、大きな差があります。このため、自分たちに合った最適な条件でローンを組むことが大切です。
実際には:
- 金利1%の場合:月々約3万2000円で1000万円
- 金利3%の場合:月々約4万2000円で1000万円
この例からも分かるように、同じ金額でも支払い総額や月々の負担感は異なるので注意しましょう。
住宅ローンを利用する際の注意点
住宅ローンを利用する際には、いくつかの重要なポイントを考慮する必要があります。これらの要素は、借入可能額や返済計画に大きな影響を与えます。
購入価格と自己資金
購入価格は住宅ローンの借入可能額に直接関係します。一般的に、自己資金が多いほど借入額が少なくて済み、月々の返済負担も軽減できます。例えば、以下のようなケースがあります:
- 自己資金が500万円の場合、物件価格3000万円であれば2500万円を借りることになります。
- 自己資金が1000万円の場合、同じ物件価格であれば2000万円となります。
このように自己資金は重要です。また、多くの金融機関では自己資金比率として20%程度を求めることが一般的です。
金利変動リスクの理解
金利変動リスクについても十分な理解が求められます。特に変動金利型ローンでは、市場金利によって月々の支払い額が変わります。具体的には次の点に留意しましょう:
- 市場全体で金利が上昇すれば、返済額も増加します。
- 長期的な視点で見ると、高い初期投資よりも低い固定金利型ローンがおすすめな場合があります。
まとめ
住宅ローンの借入可能額を理解することは私たちにとって非常に重要です。具体的な金額を把握し自分たちの状況に合った選択をすることで理想の住まいを手に入れるための第一歩となります。
収入やクレジットスコアが借入額に影響を与えることも忘れずに考慮しましょう。自己資金が多ければ月々の負担も軽減されます。また、固定金利型や変動金利型など各種ローンの特性を理解して賢い判断ができるよう心掛けたいですね。
これから住宅購入を検討する際には、しっかりと情報収集し、自分たちに最適なプランを見つけていきましょう。