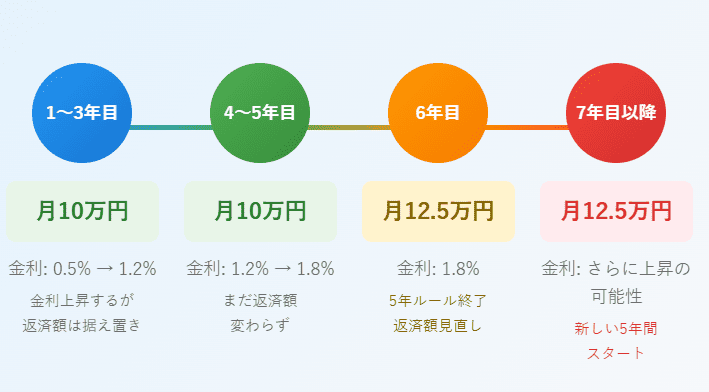
住宅ローンを考えるとき、適用金利がいつわかるのかは非常に重要なポイントです。私たちもその疑問を抱えていました。金利の変動や市場の状況によって、最適なタイミングで情報を得ることが求められます。この知識は、将来の返済計画に大きく影響するからです。
住宅ローン 適用金利の重要性
住宅ローンの適用金利は、借入れ額や返済期間に直接影響を与える要素です。私たちは、適用金利が変動することで、総返済額も大きく変わることを理解しています。そのため、正確なタイミングで情報を得ることが不可欠です。
また、市場の状況によって金利は上下します。例えば、日本銀行の政策金利や国内外の経済指標が影響します。これらを考慮すると、適用金利について定期的に確認する習慣が必要です。
さらに、固定金利と変動金利の選択肢があります。固定金利は安定した返済計画を提供し、一方で変動金利は市場に応じた柔軟性があります。この選択によっても、将来の財務状況に差が出ます。私たちとしては、それぞれの特徴を理解し、自分たちに合った選択肢を見つけることが求められます。
適用金利の仕組み
住宅ローンにおける適用金利の理解は、借入れ計画を立てる上で重要です。私たちは、適用金利がどのように決定されるか、その基本的な概念と異なる金利タイプについて詳しく説明します。
基本的な概念
適用金利とは、実際に住宅ローン契約時に適用される金利のことです。これには以下の要因が影響します:
- 市場金利:経済状況や中央銀行の政策によって変動する。
- 金融機関の方針:各金融機関ごとに異なる基準で設定される。
- 借入条件:借入額や返済期間なども考慮されます。
また、私たちが選択する固定または変動金利によっても影響を受けます。このため、契約前に十分な情報収集が必要です。
金利タイプの違い
住宅ローンには主に二つの金利タイプがあります。以下、それぞれの特徴を見ていきましょう。
- 固定金利:
- 一定期間中、同じ金利が適用される。
- 将来の返済額が予測しやすく、安定した支払い計画を構築できる。
- 変動金利:
- 市場状況によって随時見直される。
- 初期段階では低めですが、市場環境によって増加するリスクがあります。
住宅ローンの金利の動向
住宅ローンの金利は、さまざまな要因によって影響を受けるため、常に変動しています。私たちは、その動向を把握することで、最適なタイミングで融資を受けることが可能です。
影響を与える要因
住宅ローン金利に影響を与える主な要因には次のようなものがあります。
- 市場金利: 日本銀行が設定する政策金利が、市場全体の金利に大きく影響します。
- 経済指標: GDP成長率や失業率など、国内外の経済指標も重要です。
- 金融機関の方針: 各金融機関が独自に設定する条件やキャンペーンも考慮されます。
- 需給バランス: 需要と供給のバランスが崩れると、金利が変動しやすくなります。
これらの要素は相互に関連しており、一つでも変化すると他にも波及効果があります。そのため、定期的な情報収集は欠かせません。
過去の変動
過去数年間で見られた住宅ローン金利の変動には以下があります。
| 年度 | 金利 (%) |
|---|---|
| 2019 | 0.5 |
| 2020 | 0.4 |
| 2021 | 0.3 |
| 2022 | 0.6 |
| 2023 | 0.5 |
適用金利がわかるタイミング
住宅ローンの適用金利を把握することは、財務計画において非常に重要です。私たちは、適用金利がいつわかるのかを理解し、必要な情報を得るためのタイミングを知っておくべきです。
申込時の金利
住宅ローンの申し込み時には、金融機関が提示する金利が適用されます。この金利は以下の要素によって決まります。
- 市場環境: 金融市場での動向や日本銀行の政策金利。
- 借入条件: 借入額や返済期間など、個々の条件による影響。
- 金融機関の方針: 各金融機関ごとの設定基準やキャンペーン。
これら要因を考慮して、自分に最適なプランを選ぶことができます。また、申込時点で提案される金利は、その後一定期間有効となり、この間に変動することもあります。
金利変更のタイミング
住宅ローン契約中には、金利変更が行われる場合があります。特に変動金利の場合、市場状況によって随時見直されます。具体的な変更タイミングについて以下に示します。
- 半年ごとの見直し: 多くの場合、半年単位で市場金利が見直されます。
- 経済指標発表時: 重要な経済指標(例:GDP成長率)発表後にも反映されることがあります。
- 政策変更後: 日本銀行による政策変更も大きな影響を及ぼします。
住宅ローン利用者の心得
住宅ローンを利用する際には、いくつかの重要なポイントがあります。まず、適用金利の変動に注目することが不可欠です。市場の状況や日本銀行の政策は、金利に直接影響を与えます。このため、定期的に情報を確認し、自分自身の返済計画に反映させる必要があります。
次に、固定金利と変動金利それぞれの特徴を理解しましょう。固定金利では一定期間同じ金利が適用されるため、将来の返済額を予測しやすいです。一方で、変動金利は市場によって随時見直されるため、その都度リスクが伴います。自分に合った選択肢を見つけることが大切です。
また、申し込み時や契約中にも注意が必要です。金融機関から提示された金利は、市場環境や借入条件で決まります。契約後も市場状況によって変更される場合がありますので、そのタイミングについても把握しておきましょう。具体的には半年ごとの見直しや、日本銀行の政策変更後などがあります。
さらに、過去数年間の金利推移も参考になります。2019年から2023年までのデータを見ることで、市場トレンドを理解できます。この情報は今後の判断材料として非常に重要です。また、経済指標や需給バランスも考慮すると良いでしょう。
Conclusion
住宅ローンの適用金利を把握することは私たちの将来に大きな影響を与えます。市場の変動や金融機関の方針を常にチェックし、自分に合った選択肢を見つけることが重要です。また、契約後も金利変更の可能性があるため、定期的な情報収集は欠かせません。これからも市場トレンドを意識しながら賢い判断をしていきましょう。私たち自身の住宅ローン計画がより良いものになるよう努めていきたいと思います。