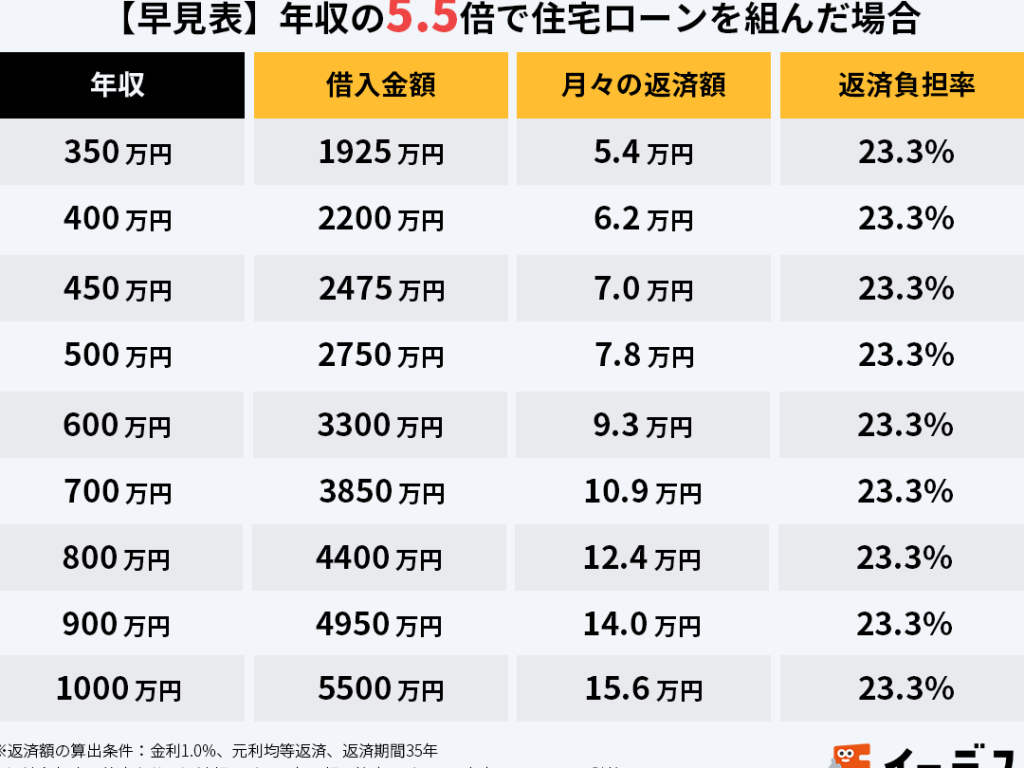
住宅を購入する際に欠かせないのが**住宅ローン**です。しかし、私たちは手取り収入の何割を住宅ローンに充てるべきなのでしょうか?この疑問は、多くの人にとって重要なポイントです。無理なく返済できる金額を見極めることが、将来の生活を安定させる鍵となります。
住宅ローン 手取りの何割とは
住宅ローンにおいて、手取り収入の何割を充てるべきかは非常に重要なポイントです。一般的には、月々の返済額が手取り収入の25%から30%以内であることが推奨されています。この割合を守ることで、無理なく返済を続けられる可能性が高まります。
例えば、手取り収入が30万円の場合、月々の返済額は7.5万円から9万円程度になります。これにより生活費や貯蓄にも余裕を持たせることができるでしょう。また、この割合は家庭の状況や他の支出によっても変動しますので、自身のライフスタイルや将来設計に合わせて検討する必要があります。
さらに、以下の要素も考慮しましょう:
- 金利:固定金利と変動金利で異なる影響。
- 借入期間:短期と長期では負担感が違う。
- その他の借入:教育ローンや車両ローンなどとのバランス。
住宅ローンの基本
住宅ローンは、家を購入する際の重要な金融手段です。私たちは、住宅ローンに関する基本的な知識を理解しておくことが大切だと考えています。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。主なものを挙げると以下の通りです。
- 固定金利型: 金利が借入期間中一定であり、月々の返済額が安定しています。
- 変動金利型: 市場金利に応じて金利が変動し、返済額も変わります。
- フラット35: 長期固定金利で、35年間同じ金利が適用されます。このため、将来の計画を立てやすい特徴があります。
それぞれ異なる特性があるため、自分たちに合った種類を選ぶことが必要です。
住宅ローンの仕組み
住宅ローンは原則として、不動産を担保に借入れた資金で家を購入します。通常、このプロセスは次のステップで進行します。
- 申し込み: 金融機関に対し必要書類を提出します。
- 審査: 収入や信用情報などから返済能力を評価されます。
- 契約締結: 審査通過後、正式に契約書に署名します。
- 資金提供: 契約後、指定口座へ融資額が振り込まれます。
手取り給与の理解
手取り給与は、生活費やローン返済を計画する上で重要な指標です。私たちは、正確な計算方法とその構成要素を理解することで、住宅ローンの適切な割合を見極めることができます。
手取り給与の計算方法
手取り給与は、総支給額から税金や社会保険料などを差し引いた後の金額です。具体的には、以下のように計算します。
- 総支給額: 基本給に残業代や手当を加えた合計金額。
- 控除額:
- 所得税
- 住民税
- 健康保険料
- 年金保険料
- 手取り給与: 総支給額から控除額を引いた後の金額。
例えば、月収が40万円の場合、控除が8万円なら手取りは32万円になります。この数字はライフスタイルや家計管理に直接影響します。
手取りに含まれる要素
手取りには多くの要素が含まれます。そのため、それぞれについて理解しておくことが大切です。以下は主な要素です。
- 基本給: 雇用契約によって定められた基本的な賃金。
- 残業代: 法定労働時間を超える勤務による追加報酬。
- 各種手当: 通勤手当や役職手当など特定目的で支給されるもの。
- ボーナス: 年2回程度支払われる成果に基づく一時金。
住宅ローンに対する手取りの割合
住宅ローンに対する手取りの割合は、家計管理において重要な要素です。一般的には、月々の返済額が手取り収入の25%から30%以内であることが推奨されています。この範囲を守ることで、無理なく返済を続ける可能性が高まります。
一般的な割合の目安
- 25%: 手取り収入が400万円の場合、月々の返済額は約8.3万円となります。この金額なら生活費にも余裕があります。
- 30%: 手取り収入が300万円の場合、月々の返済額は約7.5万円です。これも生活費とのバランスを考慮しています。
このように、手取り収入によって適切な返済額は異なります。また、この割合は家庭ごとの状況やライフスタイルによって変わるため、一概には言えません。
生活費とのバランス
生活費とのバランスを取ることも大切です。具体的には以下のような項目を考慮します。
- 食費: 家族構成や食習慣によって異なるが、全体予算のおよそ15%から20%程度。
- 光熱費: 月々1万5000円から2万5000円ほど。
- 教育費: 子供の人数や学校により大きく変動し得ます。
住宅ローン返済計画の立て方
住宅ローンの返済計画は、経済的な安定を確保するために不可欠です。適切なプランニングがあれば、将来の負担を軽減できます。
返済プランの重要性
返済プランは私たちの生活全体に影響します。無理なく毎月支払える金額を設定することが重要です。具体的には、手取り収入の25%から30%以内に抑えると良いでしょう。この割合を守ることで、他の生活費や貯蓄にも余裕が生まれます。また、一度決めた返済プランに従って生活設計を行うことで、自分たちのライフスタイルに合った選択が可能になります。
さらに、家族構成や将来的な収入変動も考慮する必要があります。例えば、お子さんが増えたり、転職して給与アップしたりする場合、その時点で再評価し、新しいプランを検討しましょう。こうした柔軟性こそが長期的な成功につながります。
返済負担の軽減方法
返済負担を軽減する方法はいくつかあります。まずは以下の点を考慮すると良いでしょう:
結論
住宅ローンを計画する際には手取り収入の割合が非常に重要です。我々はこの割合を25%から30%に抑えることで、無理のない返済が可能になると考えています。生活費や将来設計を踏まえた上で、自分たちに合った金額を設定することが鍵です。
また、金利や借入期間なども選択肢としてしっかり検討しなければなりません。正しい情報と理解を持つことで、より良い選択ができるでしょう。これらのポイントを意識しながら、安定した未来に向けて一歩踏み出していきましょう。