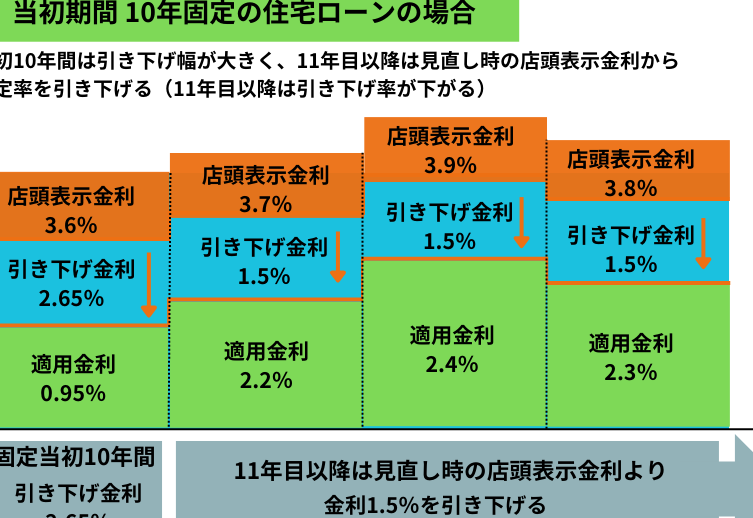
住宅を購入する際、多くの人が考えるのが住宅ローン 店頭金利とは何かということです。私たちにとって、家は人生の大きな投資であり、その資金調達方法について正しい知識を持つことが重要です。店頭金利は、金融機関が提示するローンの基本的な金利であり、それによって返済額や総支払額が大きく変わります。
住宅ローン 店頭金利とは
住宅ローンの店頭金利は、金融機関が提供する基本的な金利です。この金利は、私たちが住宅を購入する際に大きな影響を与えます。具体的には、返済額や総支払額に直接関連しています。また、この金利は各金融機関によって異なるため、比較検討が重要です。
一般的に店頭金利は、次の要素で決まります:
つまり、私たちが選ぶ金融機関によって提示される店頭金利が最終的なコストに影響します。より低い金利を選ぶことで、長期的には多くのお金を節約できます。しかし、その一方で他の手数料や条件も考慮しないといけません。
また、一部の金融機関では実際に適用される「実行金利」が店頭金利と異なることがあります。この点も注意しながら、自分たちに適した条件を見つける必要があります。店舗ごとのキャンペーンや特典も要チェックです。
店頭金利の仕組み
店頭金利は住宅ローンを選ぶ上で非常に重要な要素です。この金利は、金融機関が提示する基本的な金利であり、借入額や返済計画に直接影響します。具体的には、店頭金利が高ければ高いほど、長期的な支払い総額が増える可能性があります。
金利の種類
私たちが考慮すべき主な金利の種類には以下があります。
- 固定金利: 借入期間中、常に同じ金率が適用されるため、返済計画が立てやすい。
- 変動金利: 市場の動向によって変わるため、一時的に低くなることもあるがリスクも伴う。
- 期間選択型固定金利: 一定期間だけ固定し、その後は変動するタイプ。柔軟性と安定性を兼ね備えている。
これらの各種金利にはそれぞれ異なるメリットとデメリットがあります。私たち自身のライフスタイルやリスク許容度を考慮して選ぶ必要があります。
金利設定の要因
店頭金利はさまざまな要因によって決まります。主な要因には以下があります。
- 市場環境: 経済成長やインフレ率など、市場全体の状況によって影響される。
- 信用リスク: 借り手の信用情報に基づいて設定され、高い信用スコアほど低い金率を受けられる。
- 融資条件: 融資額や返済期間など、契約内容によっても異なる場合がある。
店頭金利のメリット
店頭金利には、住宅購入において数多くのメリットがあります。特に、固定金利や変動金利などから選択できる柔軟性が魅力です。
住宅購入への影響
店頭金利は住宅購入時の総支払額に大きな影響を与える。例えば、1%の差でも長期間で見ると数百万円以上の差が生まれることがあります。また、低い金利を選ぶことで、月々の返済額も軽減されます。その結果、より高価な物件を検討する余裕が生まれたり、家計にゆとりができたりします。
店頭金利のデメリット
店頭金利にはいくつかのデメリットが存在します。これらを理解することで、適切な住宅ローン選びに役立ちます。
リスクの理解
店頭金利は市場や経済状況に影響を受けるため、リスクが伴います。例えば、金利が上昇すれば返済額も増加します。また、変動金利の場合は将来の支払いが不透明です。このような場合、計画的な資金管理が求められます。私たちは、自身のライフプランや収入に応じて慎重に判断する必要があります。
他の選択肢との比較
店頭金利だけではなく、他の金融商品と比較することも重要です。他社と同様の商品でも手数料や条件が異なるため、一概には評価できません。例えば:
- 固定金利:安定した返済額で長期的な安心感。
- 変動金利:初期費用は低いが、将来的な負担増加リスク。
- 期間選択型固定金利:一定期間だけ固定し、その後変動。
まとめ
住宅ローンの店頭金利は、家を購入する際に非常に重要な要素です。 金利が高いと、長期的な返済総額が増加します。私たちの選択肢には、固定金利や変動金利、期間選択型固定金利があります。これらはそれぞれ異なるメリットとデメリットを持ち、自分たちのライフスタイルやリスク許容度に応じて選ぶ必要があります。
市場動向や信用リスクが店頭金利に影響を与えます。 借り手の信用情報によっても金利が変わるため、比較検討が不可欠です。低い金利であれば、長期間で見ると数百万円以上の違いが生まれることもあります。そのため、多くのお金を節約できる可能性があります。
また、金融機関によっては実行される「実行金利」が店頭金利とは異なる場合があります。このような違いにも注意しつつ、店舗ごとのキャンペーンや特典を確認することも大切です。
店頭金利には柔軟性があります。 固定か変動か自由に選べることで、自分たちに最適なプランを見つけられます。しかし、一方で市場や経済状況からリスクも伴います。特に変動金利の場合は将来の支払い額が不透明になることも考慮すべきです。
Conclusion
住宅ローンの店頭金利は私たちの家購入において非常に重要です。金利が高いと長期的な支払い総額が増えるため、慎重な選択が求められます。固定金利や変動金利など様々な選択肢を考慮しながら、自分たちのライフスタイルやリスク許容度に合ったプランを見つけることが大切です。
また市場動向や信用リスクによっても金利は影響を受けるため、他の金融機関との比較検討も怠ってはいけません。賢く情報を集めて最適な住宅ローンを選びましょう。それによって長期間で見れば大きな差が生まれる可能性があります。