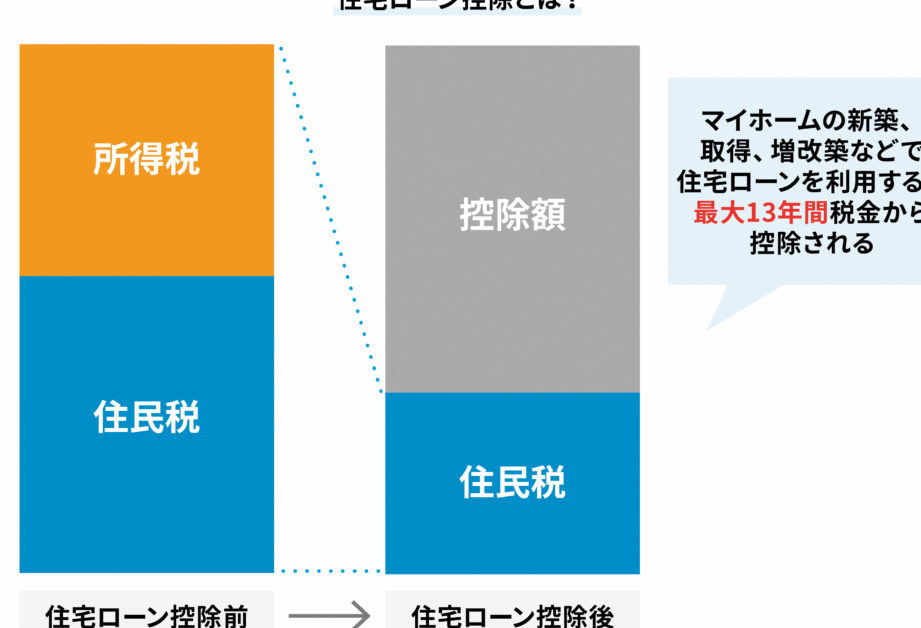
住宅を購入する際、住宅ローン控除は大きな助けになります。私たちは、この制度がいつから適用されるのかを知りたいと思うことが多いですよね。特に初めて家を買う方にとっては、税金の軽減や返済計画に影響を与える重要な情報です。
住宅ローン 控除 いつからの概要
住宅ローン控除は、住宅を購入する際に利用できる税制優遇制度です。この制度が適用されるタイミングは重要で、特に初めて家を買う人にとって大きな影響があります。具体的には、住宅の引渡し日または居住開始日から控除が始まります。
例えば、以下のポイントを押さえておきましょう:
- 住宅引渡し日: 物件が実際に手元に届いた日。
- 居住開始日: 実際にその家で生活を始めた日。
いずれか早い方の日付から控除が適用されますので、この点は確認しておくべきです。また、控除期間は最長13年間で、その間の年末残高によって計算されるため、計画的な返済が求められます。
住宅ローン 控除の対象
住宅ローン控除の制度には、特定の条件を満たす借入金や住宅が対象となります。これらの要件を理解することで、控除を受けるために必要な情報が得られます。
対象となる借入金
対象となる借入金は、一定の条件を満たす必要があります。具体的には、以下のような項目が該当します。
- 借入金額:最大4,000万円まで
- 借入先:金融機関などからの住宅ローン
- 利用目的:自己居住用・新築または中古住宅購入資金
- 借入期間:10年以上であること
このように、借入金について明確な基準が設けられていますので、自身の状況と照らし合わせてみると良いでしょう。
対象となる住宅
対象となる住宅は、新築や中古に関わらず、特定の条件があります。以下に主要な点を挙げます。
- 住居として使用すること:自己居住用であることが必須
- 建物面積:50㎡以上(マンションの場合も同様)
- 築年数制限:取得時点で10年以内(中古の場合)
住宅ローン 控除の適用時期
住宅ローン控除は、住宅購入に関連する税金を軽減する重要な制度です。この控除は、契約日や引き渡し日によって異なる適用開始日があります。
契約日による適用
契約日に基づく住宅ローン控除の適用がある。具体的には、借入契約書に署名した日から控除が適用されます。ただし、実際の控除開始日は、その後行われる引き渡しや居住開始の日付にも影響を受けます。これにより、不動産取引を進めるタイミングが重要であることがわかります。私たちは、この点を念頭に置いて計画的なスケジュールを立てる必要があります。
住宅の引き渡し日
住宅の引き渡し日は控除開始日の一つとなる。この場合、物件の所有権が移転した瞬間から、税額控除が始まります。よって、多くの場合、居住を開始する前にこの手続きが終わらせておくことが求められます。また、新築と中古では条件が異なるため、それぞれ注意事項があります。特に新築の場合は取得時点で築年数10年以内である必要があります。
住宅ローン 控除の申請方法
住宅ローン控除を利用するためには、いくつかの手続きが必要です。これからその具体的な内容について詳しく説明します。
必要書類
申請に必要な書類は以下の通りです。
- 借入契約書: 住宅ローンを契約したことを証明する重要な書類。
- 確定申告書: 年間の所得などを記載したもの。初回申告時に提出が求められます。
- 源泉徴収票: 所得税の計算に必要な情報が含まれています。
- 建物登記簿謄本(登記事項証明書): 住宅の所有権を確認するための文書。
- 住民票: 自己居住用であることを示すために必要です。
これらの書類は正確性が求められるため、事前に準備しておくことが大切です。
申請手続きの流れ
申請手続きは以下のステップで進みます。
- 資料収集: 上記の必要書類を全て用意します。
- 確定申告期間内に提出: 毎年2月16日から3月15日までが確定申告期間。この期間中に所轄税務署へ提出します。
- 控除適用開始日確認: 税務署による審査後、控除適用開始日が決まります。通常は引渡し日や居住開始日に基づいています。
- 控除額通知受領: 審査結果として控除額通知が送付されるので、必ず確認しておきます。
住宅ローン 控除のメリット
住宅ローン控除には多くのメリットがあります。まず、税金が軽減されることで、家計への負担が緩和されます。この控除を利用することで、年間最大40万円(または借入残高に応じて)を税額から差し引けます。
次に、長期にわたる返済計画が立てやすくなります。控除期間は最長13年であり、その間の利息負担が軽減されます。このため、新築や中古住宅購入後の資金管理が容易になります。
さらに、多くの場合、自己居住用の物件には優遇措置として適用されます。例えば、新築の場合は取得時点で築年数が10年以内という条件があります。この条件を満たすことで、控除対象となりやすいです。
加えて、申請手続きも比較的簡単です。必要書類には借入契約書や確定申告書などがあります。また、一度申請してしまえば、その後も継続して控除を受けられます。そのため、一度手続きを済ませれば安心感があります。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けになります。この制度を正しく理解し活用することで、税金の軽減や資金計画がスムーズに進むでしょう。
適用開始日や条件について把握しておくことが重要です。特に初めて家を買う方には、控除がもたらすメリットを十分に享受できるチャンスです。手続きも簡単で一度申請すれば継続的な支援が得られます。
この知識を活かして賢い住宅購入と返済計画を行いましょう。私たちの未来に向けて、有益な選択肢となるはずです。