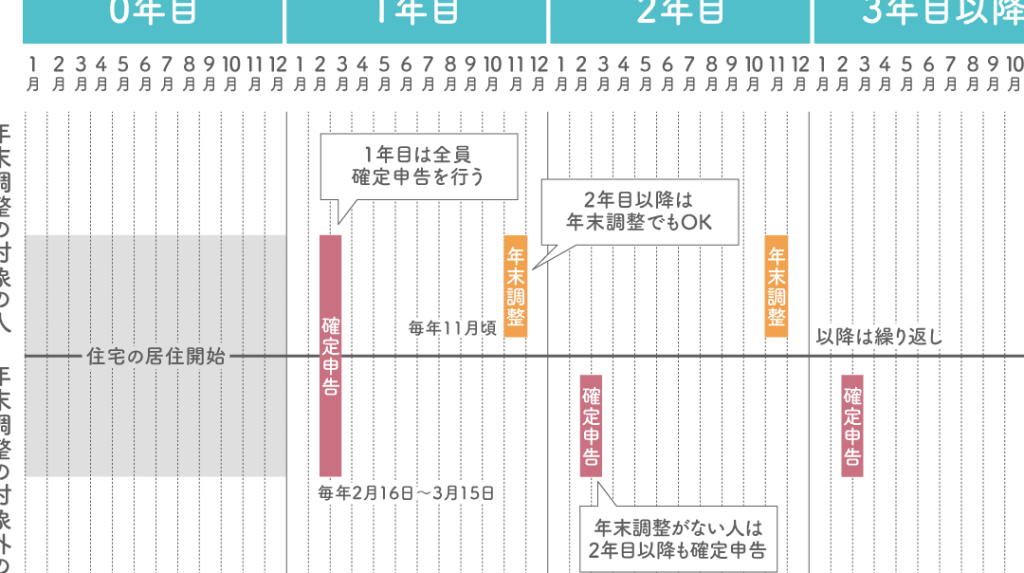
住宅を購入することは人生の大きな決断です。その中で、**住宅ローン控除 一年目 いつ**という疑問が浮かぶ方も多いでしょう。私たちは、この制度を上手に活用することで、税金の負担を軽減できるチャンスがあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に税金を軽減できる制度です。この制度を利用することで、初年度から税負担が緩和されます。
住宅ローン控除とは
住宅ローン控除とは、一定の条件を満たす住宅購入者が、借入金の利子分について所得税から控除できる制度です。具体的には、最大で年間400万円までの借入額に対して1%が控除対象となり、これによって家計の負担が軽くなります。また、この控除は最長10年間適用可能です。
住宅ローン控除の対象
住宅ローン控除の対象となる主な要件には、以下があります。
- 購入した物件が自己居住用であること
- 借入金が国や地方公共団体などから行われていること
- 所得金額が制限内であること(年収3000万円以下)
一年目の住宅ローン控除
一年目の住宅ローン控除は、税金負担を軽減する重要な手続きです。初年度において、適切な申請を行うことで得られるメリットが多数あります。
一年目の申請手続き
申請手続きは簡単です。まず、住宅購入後に所定の申告を行う必要があります。この際、以下のステップを確認してください。
- 住民票の写しを用意する
- 住宅取得証明書を取得する
- 確定申告書類を作成する
確定申告は毎年2月16日から3月15日まで受け付けています。初年度は特に注意深く進めることが求められます。また、金融機関から送付される借入金残高証明書も必要です。
必要書類と申請期限
必要な書類は多岐にわたりますが、主なものには次が含まれます。
- 本人確認書類(運転免許証や健康保険証)
- 住宅ローン契約書
- 借入金残高証明書
控除額の計算方法
住宅ローン控除の額を正確に把握することは、税金負担を軽減するために重要です。控除額は、借入金残高や利率によって異なります。
控除額の算出基準
控除額は、借入金残高に1%をかけることで求められます。具体的には、初年度の控除対象となる借入金が400万円の場合、控除額は次のようになります。
- 借入金残高:400万円
- 控除率:1%
- 算出結果:400万円 × 0.01 = 4万円
さらに、所得税から直接引かれるため、その年の課税所得にも影響します。また、この控除は最長10年間適用されるため、一貫した計画が必要です。
額面の確認ポイント
申請時にはいくつかの確認ポイントがあります。以下に主なチェック項目を示します。
- 証明書類:住宅取得証明書と借入金残高証明書が必須。
- 居住要件:購入物件が自己居住用であること。
- 収入制限:年収3000万円以下であること。
注意すべき点
住宅ローン控除を利用する際には、いくつかの重要なポイントに注意が必要です。初年度は特に手続きが多くなるため、事前の確認が大切です。
年度ごとの変更
年度によって住宅ローン控除の制度や条件が変わることがあります。例えば、税制改正により控除率や上限額が見直される場合があります。また、特定の期間中に適用される優遇措置も存在します。そのため、最新情報をチェックすることが求められます。我々は毎年の税務関連ニュースや政府発表を確認し、変更点を把握しておく必要があります。
Conclusion
住宅ローン控除の初年度は特に重要なステップです。私たちはこの制度を活用することで税金の負担を軽減し、資金計画をより効率的に進めることができます。必要な書類や手続きについてしっかり確認し、適切に申請することが成功の鍵です。
また毎年の税制改正にも注意が必要です。最新情報を追いながら最適な選択肢を見つけていきましょう。我々全員が賢く住宅ローン控除を利用して、経済的なメリットを享受できるよう努めていきたいものです。