住宅を購入する際に、私たちが避けて通れないのが**住宅ローンの平均返済期間**です。多くの人がこの問題に直面し、どれくらいの期間で返済すれば良いか悩んでいることでしょう。実際、住宅ローンは人生で最も大きな投資の一つですから、この選択は非常に重要です。
住宅ローンの概要
住宅ローンは、家を購入するために必要な資金を借りる方法です。私たちが利用する際、いくつかの基本的な要素があります。まず、返済期間は一般的に10年から35年までの範囲で設定されます。この期間内に元金と利息を返済します。
次に、金利タイプには固定型と変動型があります。固定型では金利が契約時点で決まり、その後も変わらず安定しています。一方、変動型では市場の状況によって金利が変化しやすく、小さな変更でも影響を受けることがあります。
また、住宅ローンには多様な種類があり、それぞれ異なる条件や特徴があります。以下は一般的な住宅ローンの種類です。
住宅ローンの平均年数
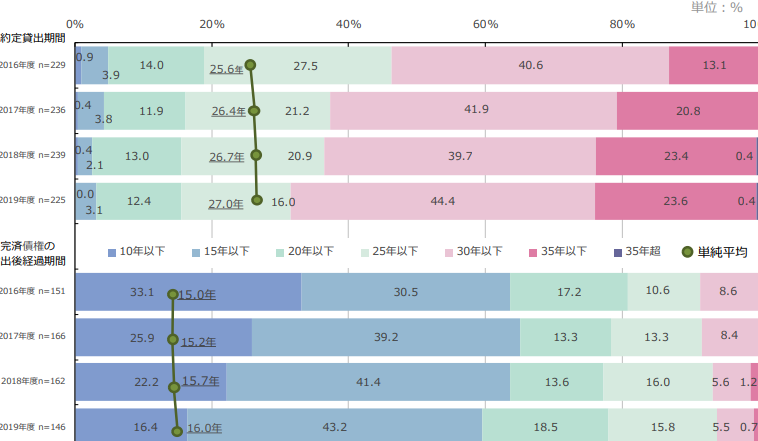
住宅ローンの返済期間は、一般的に10年から35年まで幅広く設定されています。私たちが注意すべきことは、この期間が地域や借り手の年齢によって異なる点です。具体的なデータを見ていきましょう。
地域別の平均年数
地域ごとに住宅ローンの平均返済期間には違いがあります。例えば:
- 東京都: 平均25年
- 大阪府: 平均23年
- 北海道: 平均30年
これらの違いは、地価や生活費が大きく影響しています。また、地方都市では長期で借りる傾向が強いこともあります。
年齢別の平均年数
借り手の年齢によっても、住宅ローンの返済期間は変わります。以下に一般的な傾向を示します。
- 20代: 平均30年
- 30代: 平均25年
- 40代以上: 平均20年
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントがあります。金利や返済方法を理解することで、自分たちに最適なプランを見つける手助けとなります。
金利の種類
金利は住宅ローンにおいて重要な要素です。以下のような主な金利タイプがあります。
- 固定金利: 借入期間中、金利が変わらないため、毎月の返済額が安定します。長期的に計画しやすいです。
- 変動金利: 市場の動向によって金利が変化します。初期は低めですが、将来的に上昇するリスクもあります。
- 短期固定金利: 数年ごとに見直される固定型で、一定期間内は安定した返済額ですが、その後は市場状況に依存します。
このように、各種の金利から自分たちのライフスタイルや経済状況に合ったものを選びましょう。
返済方法の選択
返済方法も大切な決定事項です。一般的には以下の二つがあります。
- 元利均等返済: 毎月同じ額を支払います。最初は多くが利息になりますが、徐々に元本が減ります。
- 元金均等返済: 元本部分を均等で支払い、その都度発生する利息が加算されます。当初は高めですが、時間と共に減少していきます。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットがある。まず、資産形成を促進する。住宅購入は、長期的な投資として価値が上昇する可能性が高い。また、毎月の支払いにより、自分たちの家を所有する実感が得られる。
しかし、デメリットも存在する。返済期間中に生じる金利負担や、急な収入減少による返済困難などが挙げられる。さらに、不動産市場の変動により、物件価値が下落するリスクも考慮しなければならない。
以下は住宅ローンの主なメリットとデメリットです。
- 安定した住居確保: 自分たちで選んだ場所に住むことができる。
- 資産形成: 物件価値が上昇すれば、将来的に利益を得られる。
- 税制優遇: 住宅ローン控除などの制度を利用できる場合もある。
- 金利固定型の場合: 月々の支払い額が一定となり計画的な管理が可能。
- 長期的な負担: 終わりないように感じる返済計画は心理的圧迫となる。
- 経済状況依存: 収入減少や失業時には返済リスクが増大する。
- 維持費用: 税金や修繕費用など追加コストがかかる場合もある。
- 流動性不足: 不動産売却時には時間と手間を要し、市場状況にも影響される。
まとめ
住宅ローンの返済期間に関する理解は、私たちの財政計画において非常に重要です。一般的な返済期間は10年から35年まで設定されており、地域や借り手の年齢によっても異なることがわかります。例えば、東京都では平均25年、大阪府で23年、北海道では30年となっています。
また、借り手の年齢が高くなるにつれて返済期間が短縮する傾向があります。20代は平均30年ですが、30代で25年、40代以上になると20年と変化します。このようなデータを基に、自分たちのライフプランを見直すことが求められます。
さらに金利タイプや返済方法についても考慮が必要です。固定金利や変動金利など、それぞれの特徴を理解し自分たちに合った選択を行うことが大切です。元利均等返済と元金均等返済という2つの主要な返済方法も検討しましょう。
Conclusion
住宅ローンの平均返済期間は私たちにとって重要な要素です。地域や年齢による違いを理解しながら、自分たちに最適なプランを選ぶことが求められます。金利タイプや返済方法についても十分に考慮することで、将来の経済的安定を図れるでしょう。
慎重な判断が必要ですが、住宅購入は人生の大きなステップです。我々全員が自分たちのライフスタイルやニーズに合った選択を行うことで、安心して新しい生活をスタートできるはずです。