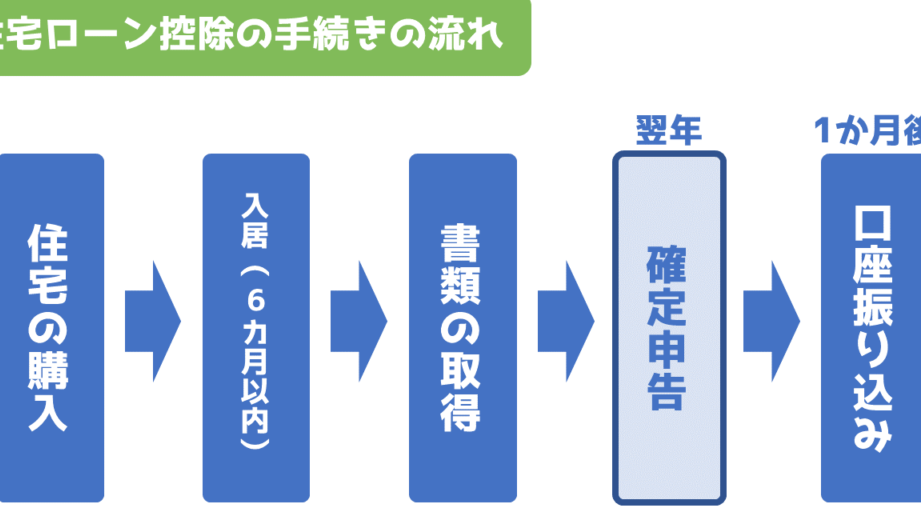
住宅ローンを利用している私たちにとって、確定申告のタイミングは非常に重要です。**住宅ローン 確定申告 いつ**行うべきかを理解することで、税金の還付や負担軽減につながります。しかし、多くの人がこのプロセスについて混乱しているのも事実です。
住宅ローン 確定申告の基本
住宅ローンに関連する確定申告は、税金の還付や負担軽減を目的としています。このプロセスを理解することで、より有利な条件で資産管理が可能になります。
住宅ローンの概要
住宅ローンとは、自宅購入などに必要な資金を借り入れるための金融商品です。一般的に、長期的な返済計画が求められます。日本では、多くの場合、35年程度の返済期間があります。また、金利には固定型と変動型があります。それぞれの特徴を考慮して選択することが重要です。
確定申告を行うタイミング
確定申告のタイミングは特に重要です。正しい時期に申告を行うことで、税金の還付や負担軽減が得られます。
申告期間の詳細
確定申告の期間は毎年2月16日から3月15日までです。この期間中に必要書類を整え、提出することが求められます。具体的には、住宅ローン控除を受ける場合、その年内の支払利息証明書や借入金残高証明書などが必要になります。
基本的なスケジュール
基本的には以下のスケジュールで進めます:
- 1月: 必要な書類を準備し始める。
- 2月初旬: 書類が揃ったら、内容確認を行う。
- 2月16日以降: 確定申告開始。早めに提出することで不備にも対応しやすい。
- 3月15日: 最終締切。遅れるとペナルティが発生するので注意。
住宅ローン控除の仕組み
住宅ローン控除は、住宅を購入した際に得られる税制上の優遇措置です。この制度により、借入金の利息部分が所得税から控除されるため、税負担が軽減されます。具体的には以下の要素があります。
借入額と控除額
借入額によって控除額は異なります。一般的に、年間の控除限度額は借入金残高の1%です。例えば、3,000万円を借りた場合、年間30万円が所得税から控除されます。また、この制度は10年間適用されるため、総合計で300万円までの還付が可能です。
控除の要件
住宅ローン控除を受けるにはいくつかの条件があります。まず、自宅として利用することが必要です。他にも次のような要件があります:
- 取得資産:新築、中古問わず自宅となる物件
- 居住開始日:特定の日以降に実際に居住すること
- 申告期限:確定申告期間内に書類を提出すること
- 返済能力:安定した収入証明が求められます
確定申告の手続き
確定申告を行う際、必要な書類や申告の流れを正しく理解することが重要です。以下に、手続きをスムーズに進めるための具体的なポイントを説明します。
必要書類の準備
確定申告にはいくつかの必須書類があります。これらを前もって整えておくことで、申告作業が効率的に進みます。主な必要書類は次の通りです:
- 支払利息証明書:住宅ローンで支払った利息を証明するもの。
- 借入金残高証明書:年末時点での借入金残高を示す文書。
- 収入証明:給与所得者の場合、源泉徴収票など。
- 居住証明:自宅として使用していることを示す資料。
これらの書類は早めに集めておくと良いでしょう。
申告の流れ
私たちが確定申告を行う際には、一連の流れがあります。この流れに沿って進めることで、漏れやミスを防ぐことができます。主なステップは以下です:
- 事前準備:1月中旬までに必要資料を集める。
- 内容確認:2月初旬に全ての情報が正しいか確認する。
- 提出期間内で申し込み:2月16日から3月15日の間にオンラインまたは郵送で提出する。
まとめ
住宅ローンに関連する確定申告は私たちの資産管理において非常に重要です。正しいタイミングで必要書類を整え申告を行うことで税金の還付や負担軽減が期待できます。
特に住宅ローン控除を受けるためには、しっかりとした準備が不可欠です。早めの対応と計画的なスケジュール管理によって、無駄な時間やペナルティを避けることができるでしょう。
このプロセスを理解し適切に実行することで、私たちはより有利な経済状況を築くことが可能になります。住宅ローンの恩恵を最大限に活用していきましょう。