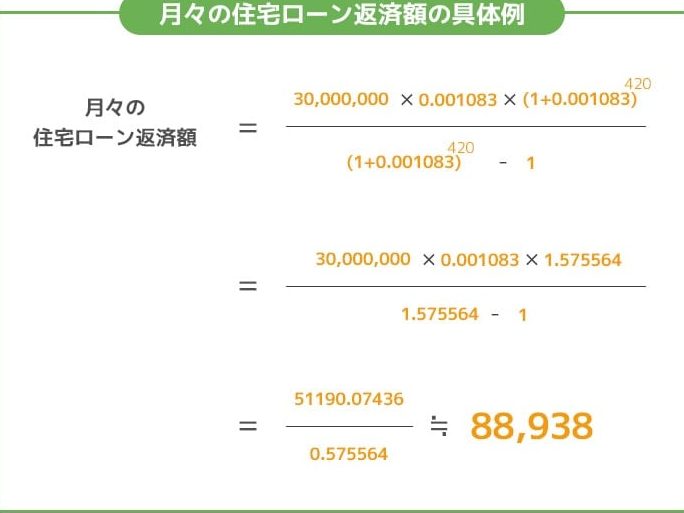
住宅を購入する際に、最も気になるのが「住宅ローン 月いくら シュミレーション」ですよね。私たちは、月々の返済額がどれくらいになるのかを正確に把握することが、賢い家選びには欠かせないと考えています。シュミレーションを通じて、自分たちのライフスタイルや予算に合ったプランを見つける手助けをしてくれるでしょう。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に多くの人が利用する重要な金融商品です。私たちにとって、正しい理解が必要不可欠です。
住宅ローンとは
住宅ローンとは、住居を購入するために借り入れる資金のことです。この資金は一般的に銀行や金融機関から提供されます。借りたお金には利子がつき、返済期間内に元本と利息を合わせて支払う必要があります。具体的には、返済額は借入額や金利によって異なるため、自分たちの予算や生活スタイルに合ったシミュレーションが大切です。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型:一定期間中、金利が変わらず安定した返済計画が立てられます。
- 変動金利型:市場の金利動向によって変動し、将来的な返済額も影響を受ける可能性があります。
- フラット35:長期固定金利であり、一生涯安心して返済できます。
住宅ローンの月々の返済額
住宅ローンの月々の返済額は、複数の要素によって決まる。これらを理解することで、私たちはより正確なシミュレーションが可能になる。
返済額を決める要素
返済額には以下の要素が影響する:
- 借入額: 借り入れる金額が大きいほど、月々の返済も増加します。
- 金利: 金利が高いと、支払う利息も増えるため、総返済額が膨らみます。
- 返済方式: 元利均等返済か元金均等返済かで、月々の負担が変わります。
- 保険料や税金: 不動産取得税や火災保険料なども考慮に入れる必要があります。
これらすべてを踏まえてシミュレーションを行うことで、自分たちに合ったプランを見つけやすくなる。
シュミレーションの方法
住宅ローンのシミュレーションは、返済計画を明確にするための重要なステップです。私たちが理解しておくべきことは、そのプロセスが如何に具体的な数値に基づいているかという点です。
住宅ローンシュミレーションの概要
住宅ローンシミュレーションでは、主に以下の要素を考慮します:
- 借入額:全体の融資金額。
- 金利:年率で表示される利子。
- 返済方式:元利均等返済または元金均等返済。
- 期間:返済期間(例:15年、30年)。
これらの要素を組み合わせて、自分たちが毎月支払うべき額を算出できます。また、このシミュレーションによって、自分たちの予算やライフスタイルに合った選択肢を見つけやすくなります。
シュミレーションツールの活用
私たちは、オンラインで利用できる様々なシュミレーションツールを活用できます。例えば:
- 銀行提供ツール:各金融機関が自社サイトで提供しているもの。
- 独立した比較サイト:複数行から条件を比較できるサイト。
- スマートフォンアプリ:手軽にいつでも計算可能なアプリ。
住宅ローンのメリットとデメリット
住宅ローンには多くのメリットとデメリットが存在します。これらを理解することで、私たちの選択がより明確になります。
メリット
住宅ローンは、高額な資産を手に入れるための手段です。多くの場合、現金一括で家を購入することは難しいですが、住宅ローンを利用すれば少ない自己資金でも夢のマイホームが実現できます。また、税制優遇措置や控除制度も活用できる点が魅力です。例えば:
- 利息部分に対して所得税控除が受けられる。
- 繰上げ返済による利息軽減効果。
さらに、一定期間内に固定金利型の住宅ローンを利用すれば、市場金利変動から保護されます。この安定性は長期的な計画にも寄与します。
デメリット
ただし、住宅ローンにはリスクも伴います。長期間にわたり返済義務が生じるため、経済状況やライフスタイルによって負担になる場合があります。具体的には:
- 金利上昇時には返済額が増加。
- 予期せぬ事情(失業など)で支払い困難になる可能性。
返済計画の重要性
返済計画は住宅ローンを利用する際に不可欠な要素です。正確なシミュレーションを通じて、我々自身のライフスタイルや予算に合ったプランを見つけることが可能になります。
収支計画の立て方
収支計画は、月々の生活費と住宅ローン返済額を明確にするために必要です。以下のステップで立てられます:
- 現在の収入:すべての所得源(給与、副業など)をリストアップします。
- 固定費:家賃や光熱費、保険料など定期的な支出を書き出します。
- 変動費:食費や娯楽費といった変動的な支出も考慮します。
- 貯蓄目標:将来への備えとしてどれくらい貯金したいか設定します。
これらを総合して、毎月どれだけ住宅ローンに充当できるか評価できます。
返済計画の見直し
定期的な返済計画の見直しが必要です。市場状況や個人の経済状況は常に変化しますから、その都度調整が求められます。具体的には次の点について確認しましょう:
- 金利変更:金利が上昇または下降した場合、それによって影響される毎月の返済額を再評価します。
- 収入変動:ボーナスや昇給など新たな収入源があれば、その分繰上げ返済も視野に入れるべきです。
- 生活環境の変化:家庭構成や仕事状況によっても支出は異なるので、適宜見直しが必要です。
Conclusion
住宅ローンの月々の返済額をシミュレーションすることは、私たちにとって賢い家選びの第一歩です。正確な数値をもとに、自分たちのライフスタイルや予算に最適なプランを見つける手助けになります。
また、シミュレーションを通じて得られる情報は、将来の経済状況や生活環境の変化にも対応できる柔軟性を持った返済計画作りにつながります。これから住宅購入を考える私たちには、多様な選択肢がある中で自信を持って決断するための重要なツールとなります。
ぜひ積極的に活用し、理想の住まいへの一歩を踏み出しましょう。