住宅ローンを抱えていると、将来の不安がつきまといますよね。特に「住宅ローン 死亡 いつから」という問題は、多くの人にとって重要なテーマです。もしもの時、私たちの家族や資産はどうなるのでしょうか。この疑問に対する答えを知ることは、安心して生活するために欠かせません。
住宅ローンとは
住宅ローンは、住宅の購入や建設のために金融機関から借り入れる資金です。一般的には、長期間にわたり返済することが求められます。通常、借り手は毎月一定額を支払い、その中には利息と元本が含まれています。
以下は、住宅ローンの主な特徴です。
- 目的: 住宅購入やリフォーム。
- 金利: 固定金利または変動金利で提供される。
- 返済期間: 通常15年から35年まで。
- 担保: 購入した不動産が担保となる。
住宅ローンのリスク
住宅ローンにはさまざまなリスクが伴います。特に、死亡時の状況について理解することは重要です。このリスクを把握することで、家族の将来を守るための対策が可能になります。
死亡時リスクの理解
死亡時には、残された家族が住宅ローンを返済できるかどうかが問題となります。以下の点を考慮すべきです。
- 債務不履行: 借り手が死亡すると、残された家族はローン返済に苦労する場合があります。
- 資産相続: 住宅は相続財産として扱われますが、負債も引き継ぐことになります。
- 売却または担保行使: 家族が支払い能力を失った場合、不動産売却や金融機関による担保行使が発生する可能性があります。
これらの要因から、死亡時における経済的影響を正確に理解しておく必要があります。
保険の重要性
適切な保険加入で、万一の場合にも安心感を得られます。主な保険種類には次のものがあります。
- 生命保険: 借り手が亡くなった際に、一括で借入金額を支払うタイプ。
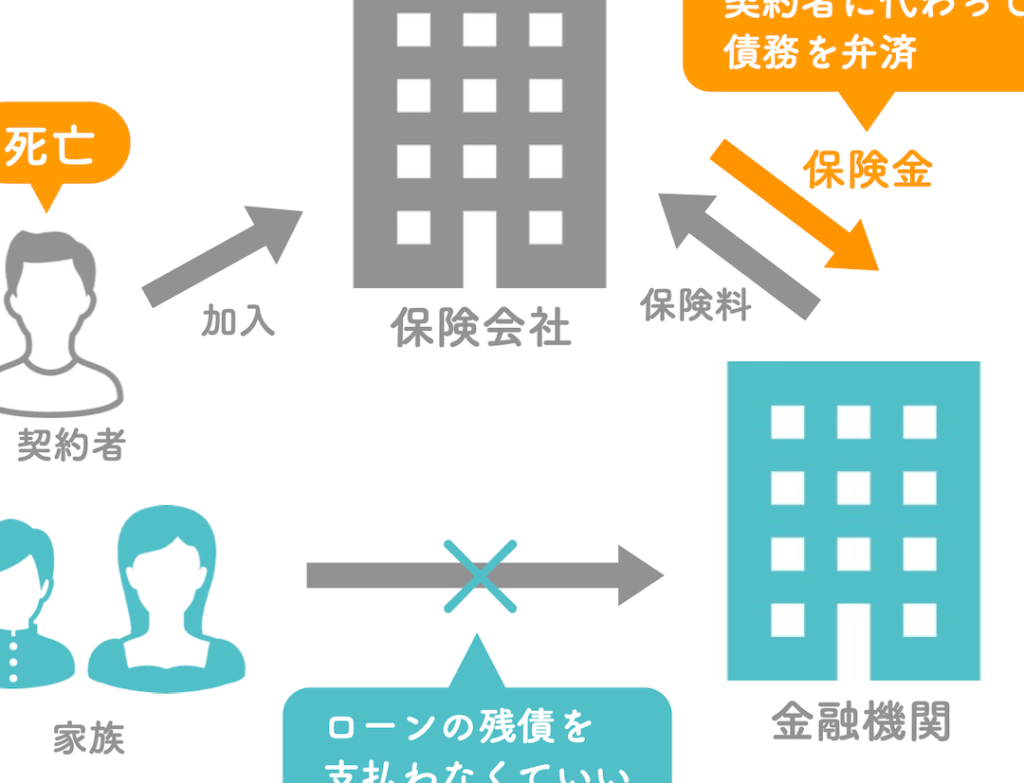
- 団体信用生命保険: 住宅ローン契約とセットになっている場合も多く、貸し手側から提供されます。
- 医療保険や就業不能保険: 一定期間働けない状態でも補償されるプランも検討できます。
住宅ローンと死亡保険の関係
住宅ローンを抱える際、死亡保険との関係を理解することは重要です。特に、借り手が死亡した場合に家族や資産がどうなるか知っておくことが安心につながります。
死亡保険の種類
死亡保険にはいくつかの種類があります。主なものは次の通りです。
- 定期生命保険: 一定期間内に死亡した場合にのみ保障される。
- 終身生命保険: 生涯にわたり保障が続き、満期返戻金もある。
- 団体信用生命保険: 住宅ローン専用で、借入者が死亡した場合に残債をカバーする。
これらの選択肢から、自分たちのニーズに合ったプランを選ぶことが大切です。また、各種保険には異なる特徴や条件があるため、詳細な確認を行います。
保険金の受取方法
受取方法にもさまざまな選択肢があります。一般的な方法は以下です。
- 一時金受取: 一括で全額支払われる形式。
- 年金形式受取: 定期的に分割して支払われる形式。
- 特約利用受取: 特定条件下で追加保障を得られる方式。
住宅ローンの返済計画
住宅ローンの返済計画は、借入れを行う際に非常に重要です。適切な返済方法やその影響を理解することが、家族の将来を守るために必要です。
返済方法の選択肢
私たちが選べる主な返済方法には以下があります。
- 元利均等返済:毎月同じ金額を支払う方式。初期段階では利息が多く含まれる。
- 元金均等返済:毎月一定額の元金と利息分を支払う方式。初めは高額だが、徐々に負担が減少する。
- ボーナス払い併用型:通常の月々の支払いに加え、年2回ボーナスで追加して支払う方式。月々の負担軽減につながる。
これらの選択肢によって、私たち家族のライフスタイルや収入状況に最適なプランを見つけることができます。
家族への影響
住宅ローンは家族にも大きな影響を及ぼします。例えば、以下の点が挙げられます。
- 経済的負担:万一の場合、残された家族はローン未払いによる経済的ストレスを抱える可能性があります。
- 資産相続:借入れ残高より不動産価値が低い場合、相続人には資産として扱われないリスクもあります。
- 生活基盤への影響:住居喪失などで生活環境が変わり、不安定さを引き起こすことがあります。
まとめ
この記事では、住宅ローンを抱えることによる将来の不安について詳しく説明しています。特に「住宅ローン 死亡 いつから」というテーマが重要です。もしもの時に家族や資産がどうなるかを理解することで、安心して生活できます。
まず、住宅ローンの基本的な定義と特徴について触れます。住宅ローンは、目的として住宅購入やリフォームがあり、金利は固定または変動があります。また、返済期間は通常15年から35年であり、担保には購入した不動産が用いられます。このような知識は非常に有益です。
次に、借り手が死亡した場合のリスクについて考えましょう。残された家族が直面する経済的影響には以下の点があります:
- ローン返済の負担
- 資産相続問題
- 不動産売却や担保行使
この状況を乗り越えるためには、適切な保険への加入が推奨されています。生命保険や団体信用生命保険などが役立ちますので、それぞれの特徴を把握しておくことも大切です。
さらに、死亡保険との関係性も無視できません。私たちは以下のような選択肢から自分たちに合ったプランを選ぶ必要があります:
- 定期生命保険
- 終身生命保険
- 団体信用生命保険
受取方法にも工夫があります。一時金受取や年金形式受取など、多様な選択肢を理解することでより安心感を得られるでしょう。
最後に、住宅ローンの返済計画も重要です。適切な返済方法として以下があります:
- 元利均等返済
- 元金均等返済
- ボーナス払い併用型
これらから家族のライフスタイルや収入状況に最適なプランを見つけることが可能です。また、この計画によって家族全体への影響も考慮されるべきです。
結論
住宅ローンを利用する際には将来のリスクについて考えることが欠かせません。特に借り手が死亡した場合の影響は大きく、残された家族への経済的負担や生活環境の変化が心配です。私たち自身や家族を守るためには、適切な保険に加入し、返済計画を見直すことが重要です。
安心して未来を迎えるためにも、自分たちのライフスタイルや状況に合った最善策を講じていきましょう。これによって、不安要素を少しでも軽減し、より良い生活基盤を築いていくことができます。