住宅ローンを組む際に、保証料が発生することはよく知られています。しかし、この保証料の返金について考えたことはありますか?私たちが見落としがちなこのポイントは、実際には多くの人に影響を与える重要な要素です。住宅ローンの保証料返金はいくらになるのか、その詳細を理解することで、私たちの資金計画にも大きなメリットがあります。
住宅ローン 保証料 返金の概要
住宅ローンにおいて、保証料は多くの人が支払う必要があります。しかし、その保証料には返金の可能性が存在します。一般的に、この返金は契約内容や金融機関によって異なります。私たちは、具体的な条件を理解することが重要だと考えています。
まず、保証料が返金されるケースにはいくつかあります。例えば:
- 早期完済: 住宅ローンを予定より早く完済した場合、一部の金融機関では保証料を返金することがあります。
- 借り換え: 借り換えを行った際にも、新しい契約によって以前の保証料が戻る場合があります。
- 契約内容に基づく: 契約時に特典として設定されている場合もあるため、詳細確認が必要です。
次に、どれくらいの額が返金されるかについてですが、多くの場合、全額ではなく一部のみとなります。このため、およその計算方法や条件を事前に確認しておきましょう。具体的には以下の点を考慮します。
- 最高額: 一般的な市場で見られる上限値を把握すること。
- 割合: どれくらいの割合で返金されるかも影響します。
住宅ローン保証料とは
住宅ローン保証料は、借入れを行う際に発生する重要な費用です。主に、金融機関が融資のリスクを軽減するために設定します。この保証料の支払いによって、万一借り手が返済できなくなった場合でも、金融機関は損失を抑えることが可能になります。
住宅ローン保証料の役割
住宅ローン保証料の役割には以下があります:
- リスクヘッジ:金融機関が貸し倒れリスクを軽減。
- 信用補完:借り手の信用状況に応じて、より多くの借入れが可能になる。
- 契約条件の緩和:一定額以上の自己資金なしで融資を受けられる。
これにより、多くの場合、低い金利や優遇された条件で融資が実現します。
住宅ローン保証料の種類
住宅ローン保証料には主に以下の種類があります:
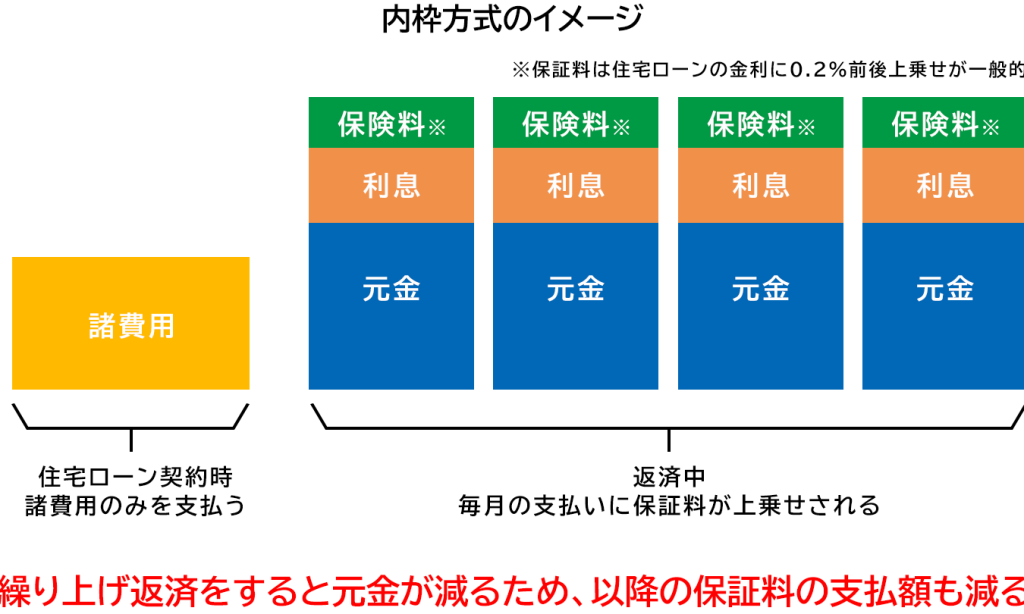
- 一括前払型:契約時に全額支払う方式。一般的には高額ですが、その後追加費用は不要です。
- 月払い型:毎月分割して支払う方式。初期負担は少ないものの、トータルコストは高くなることがあります。
- 後払い型:返済期間中や完済時にまとめて支払う方式。柔軟性がありますが、高額になるケースもあります。
返金が可能なケース
保証料の返金は特定の条件を満たす場合に行われる。借り手が早期完済や借り換えを選択した際、あるいは契約時に特別な条件があった場合には返金対象となることが多い。
返金条件
返金されるための具体的な条件には以下のようなものがあります。
- 早期完済: 借入れた住宅ローンを予定よりも早く完済することで、残存期間に応じた保証料の一部が返金されます。
- 借り換え: 他の金融機関で新たに住宅ローンを組む際、以前支払った保証料から一定額が戻ってくることがあります。
- 契約内容: 特定の契約内容によって、初めから設定されたキャンペーンやサービスによっても、一部または全額が返還されるケースがあります。
これらは一般的な例ですが、詳細は各金融機関によって異なるため、事前に確認することが重要です。
手続きの流れ
保証料の返金手続きは以下の流れで進めます。
- 必要書類の準備: 申請には契約書や完済証明書などが必要です。これらを事前に整理します。
- 金融機関への連絡: 直接金融機関へ問い合わせて、具体的な手続きについて確認します。
- 申請書類提出: 指示された方法で申請書類を提出します。郵送または対面で行うことがあります。
- 審査と結果通知: 金融機関による審査後、結果通知を待ちます。通常数週間かかります。
- 振込確認: 承認された場合、指定口座へ保証料が振り込まれますので、その確認も忘れずに行います。
返金額の計算方法
保証料の返金額は、いくつかの要因によって決まります。まず、早期完済した際の残高が基準となります。この場合、支払った保証料から未経過分が引かれます。次に、借り換えを行った時には、新しいローンと古いローンで支払った保証料を比較し、それに応じた返金額が算出されます。
具体的な計算式は以下の通りです:
- 一括前払型:支払い済み額 × (経過月数 ÷ 契約期間)
- 月払い型:未経過分 × 残存期間
- 後払い型:実際に発生した費用から減少分を引いた額
また、各金融機関によって異なるルールや条件があります。そのため、契約書や金融機関への確認が必要です。例えば、一部金融機関では特定の条件を満たさない限り、一切返金されないケースもあります。
注意点として、契約内容や適用される利率も影響しますので、自身の契約内容をよく理解しておくことが重要です。手続きは複雑になる可能性がありますが、その流れについて把握しておくことでスムーズに進められます。
返金に関する注意点
保証料の返金は特定の条件を満たす場合に行われる。例えば、早期完済や借り換えが該当し、契約内容による特典も考慮される。しかし、全額の返金は期待できないことが多い。これは金融機関によって異なるため、事前に確認が必要だ。具体的な返金額についても、契約書で明記された計算方法を参考にする。
手続きにはいくつかのステップがある。我々は以下の流れを把握しておこう:
- 必要書類を準備する
- 金融機関へ連絡する
- 申請書類を提出する
- 審査と結果通知を待つ
- 振込確認を行う
これらのステップは複雑になる可能性があるので注意が必要だ。また、各金融機関におけるルールや条件にも違いがあるため、自分自身の契約内容と照らし合わせて確認しておくことも重要だ。手続きをスムーズに進めるためにも、この流れを理解しておくと良い。
Conclusion
住宅ローンの保証料返金について理解することは、私たちの資金計画にとって非常に価値があります。具体的な条件や手続きがあるため、しっかりと確認しておくことが重要です。特に早期完済や借り換えを検討する際には、返金の可能性を逃さないよう注意しましょう。
また各金融機関ごとのルールを把握しておくことで、よりスムーズな手続きを実現できます。この知識を活用することで、私たちの経済的負担を軽減し、より有利な条件で融資を受ける助けとなるでしょう。