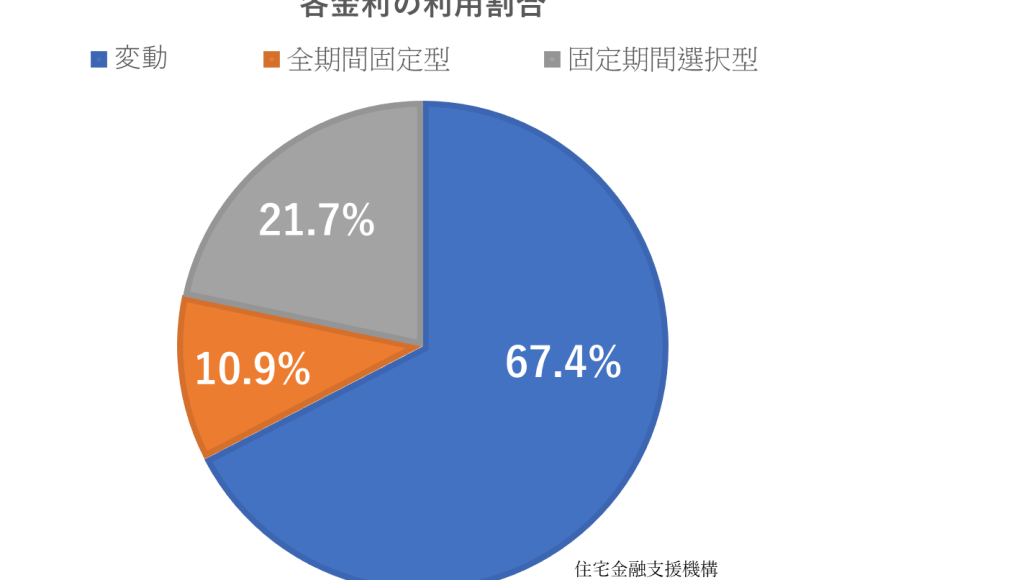
住宅購入を考えるとき、**住宅ローンの金利は非常に重要な要素**です。私たちが理想の家を手に入れるためには、適切な金利を理解することが欠かせません。しかし、「住宅ローン 何パーセント」が最適なのか、多くの人が悩むところです。
住宅ローンの基礎知識
住宅ローンは、家を購入するために必要な資金を借りる手段です。私たちが理解しておくべき基本的な情報があります。
住宅ローンとは
住宅ローンとは、自宅や不動産を購入するために金融機関から借り入れるお金のことです。この借り入れは通常、長期間(15年から35年)にわたって返済します。一般的には、元金と利息を含む毎月の返済額が設定されます。また、返済計画や金利の種類によっても返済額は変わります。
住宅ローンの種類
住宅ローンには主に以下のような種類があります:
- 固定金利型:契約時に決まった金利が全期間適用されるため、返済計画が立てやすい。
- 変動金利型:市場金利に応じて定期的に金利が見直される。経済状況によっては有利になる場合もある。
- フラット35:長期固定型で、一定の条件を満たせば利用できる国土交通省が指定した商品。
- 短期プラン:数年単位で見直し可能なプランも存在し、柔軟性が求められる人向け。
住宅ローンの金利
住宅ローンの金利は、私たちが長期間にわたり返済する際に最も重要な要素です。金利の理解は、理想的な住宅購入を実現するために不可欠です。
固定金利と変動金利
固定金利型と変動金利型にはそれぞれ異なる特性があります。
- 固定金利型: 借入時の金利が契約期間中ずっと一定です。これにより、将来の支払い額が予測しやすく、安定した返済計画が立てられます。
- 変動金利型: 市場の状況によって年ごとに変更される可能性があります。そのため、初期は低い場合もありますが、市場上昇時には支払い額も増加します。
この二つの選択肢から最適なものを選ぶことは、多くの場合、大きな影響を与えます。また、市場情勢や経済指標によって変化するため、自分たちのライフスタイルやリスク許容度を考慮して決める必要があります。
金利の決まり方
住宅ローンの金利はさまざまな要因で決まります。それらには以下が含まれます。
- 中央銀行政策: 日本銀行などによる金融政策が直接的な影響を与えます。
- 市場競争: 複数の金融機関間で競争が発生すると、各社が魅力的な条件を提示します。
- 信用評価: 私たち自身の信用情報も重要です。良好な信用履歴は低い金利につながることがあります。
住宅ローンのパーセンテージ
住宅ローンの金利は、購入する物件や個人の条件によって異なる。私たちが知っておくべきことは、現在の市場における金利水準や影響要因についてである。
代表的な金利の水準
日本において、2023年の代表的な住宅ローン金利は以下の通りである。
| 金利タイプ | 金利範囲 |
|---|---|
| 固定金利型 | 1.0%〜2.5% |
| 変動金利型 | 0.5%〜1.8% |
| フラット35 | 1.4%〜2.2% |
固定金利型では、契約時に設定した金利が返済期間中ずっと適用されるため、安定した返済計画を立てられる。一方で変動金利型では、市場状況によって金利が変わるため、その分リスクも伴う。このように、それぞれの選択肢にはメリットとデメリットが存在する。
パーセンテージが影響する要因
住宅ローンのパーセンテージには、多くの要因が絡む。重要な要素として以下が挙げられる。
住宅ローンの審査基準
住宅ローンを取得するための審査基準は、金融機関によって異なるが、一般的に重要な要素がいくつかある。
年収と借入可能額
年収は住宅ローンの借入可能額に大きく影響する。例えば、年収が500万円の場合、借入可能額は約3000万〜4000万円になることが多い。具体的には、
- 年収400万円の場合:借入可能額2400万〜3200万円
- 年収600万円の場合:借入可能額3600万〜4800万円
- 年収800万円の場合:借入可能額4800万〜6400万円
また、年収だけでなく、副収入やボーナスも考慮される。そのため、多様な所得源を持つことが有利になる。
返済負担率の重要性
返済負担率は月々の返済額と手取り月収との比率で計算される。この割合は一般的に25%以下が理想とされる。しかし、中には30%まで許容している場合もある。例えば、
- 月々10万円の返済の場合:手取り月収40万円であれば25%
- 月々12万円の返済の場合:手取り月収50万円であれば24%
住宅ローンの見直しと相談
住宅ローンの見直しは重要なプロセスで、私たちが金利や返済計画を最適化するために行います。特に、ライフスタイルや経済状況が変わった場合には、この見直しが必要です。
どのタイミングで見直すべきか
以下の状況では、住宅ローンの見直しを考えるべきです:
- 金利が低下した時:市場金利が下がると、新しい条件で借り換えできるチャンスがあります。
- 収入に変動があった時:転職や昇給、または収入減少など、生活環境が変わることも影響します。
- 家族構成の変更:家族が増えたり減ったりすると、それに伴い支出も変わります。
- 資産価値の上昇:自宅の評価額が上昇した場合、その資産を活用してより良い条件で借り換えられる可能性があります。
これらの場合には、早めに見直しを検討することで、大幅な節約につながります。
専門家への相談のメリット
専門家への相談には多くのメリットがあります。具体的には:
- 最新情報を得られる:金融機関や市場について詳しい情報を提供してくれます。
- 個別対応:私たちそれぞれの事情に基づいたアドバイスを受け取れるため、自分たちに合った選択肢を理解できます。
- 時間と労力の節約:面倒な手続きや書類作成を代行してくれるので、多忙な中でも安心です。
- 交渉力向上:専門知識のおかげで、有利な条件で契約できる可能性も高まります。
Conclusion
住宅ローンの金利は私たちにとって非常に重要な要素です。適切な選択をすることで、将来の経済的安定が得られます。固定金利型や変動金利型など、それぞれの特徴を理解し自分たちに合ったプランを見つけることが必要です。
また、ライフスタイルや経済状況の変化に応じて見直しを行うことで、大きな節約効果が期待できます。専門家への相談も活用しましょう。正しい情報をもとに賢い判断を下すことで、理想的な住宅購入につながります。