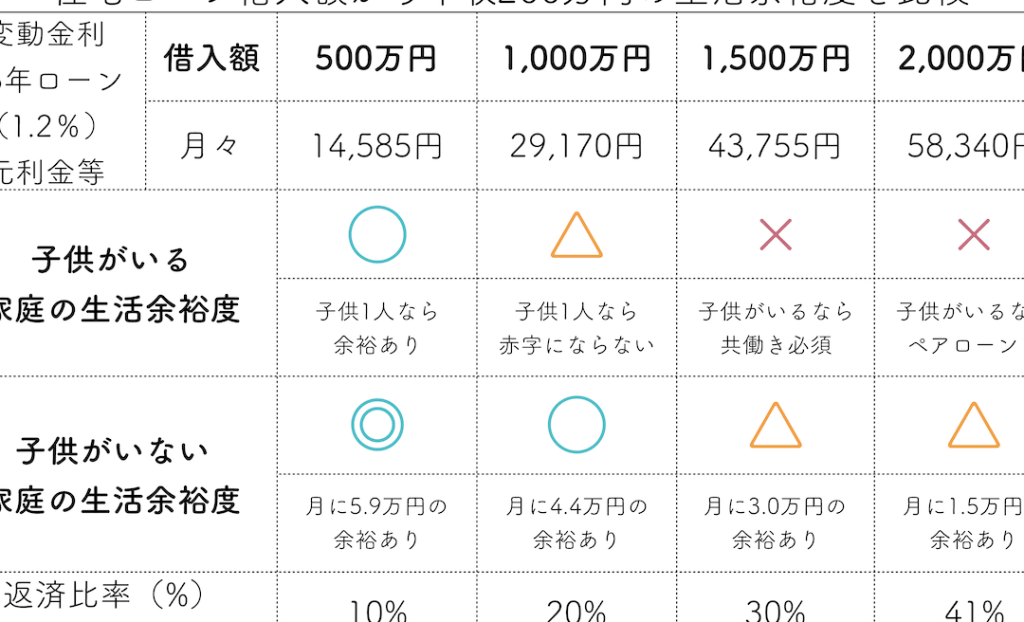
年収200万円で住宅ローンを考えると、どれくらい借りられるのか気になりますよね。私たちも同じように悩んだ経験があります。この金額で住宅購入を目指す場合、どんな条件やポイントがあるのか理解することが大切です。
年収200万 住宅ローンの基礎知識
年収200万円で住宅ローンを考える場合、基本的な知識が重要です。具体的にどのような条件やポイントがあるのか理解することで、資金計画が立てやすくなります。
住宅ローンとは
住宅ローンは、不動産購入のために金融機関から借り入れるお金です。主に以下の特徴があります。
- 長期返済: 通常、返済期間は15年から35年程度。
- 金利タイプ: 固定金利と変動金利から選択可能。
- 担保設定: 購入した不動産が担保となるため、債務不履行時には物件が差し押さえられることもある。
これらを踏まえると、自分たちに合ったプランを見つけることが大切です。
年収基準の重要性
年収基準は、住宅ローン審査の際に非常に重要です。一般的には以下の点を考慮します。
- 返済負担率: 年収に対してどれくらいまでなら無理なく返済できるか。
- 借入可能額: 年収によって決まる上限額。
- 信用情報: 過去の金融取引状況も影響する。
年収200万の場合の借入可能額
年収200万円の場合、住宅ローンの借入可能額は様々な要因によって異なる。一般的には、年収に基づいて算出されるため、理解しておくことが重要だ。
一般的な基準
借入限度額は、金融機関によって異なるが、多くの場合、年収の5倍から6倍を上限としている。この基準を元に考えると、
- 年収200万円 × 5 = 1,000万円
- 年収200万円 × 6 = 1,200万円
したがって、借入可能額は約1,000万円から1,200万円となる。ただし、この金額には返済負担率や信用情報も影響する。返済負担率は通常25%程度で設定されているため、月々の返済額がこの割合内である必要がある。
借入額の計算方法
具体的な借入額を計算する際には以下のステップを踏む。
- 年収を確認: 年間所得(例:200万円)を把握する。
- 返済負担率を適用: 月々支払える金利を計算。例えば、返済負担率25%の場合、
- 月々の手取り(仮に15万)の25% → 約3.75万
- 年間支払い総額を求める:
- 月々3.75万 × 12ヶ月 = 約45万
- 金利と期間で調整: 金利やローン期間に応じて借入可能な総額が変化する。例えば、金利2%、30年固定の場合、
| 借入金 | 月々の返済 |
|---|---|
| 1000万 | 約4.0万 |
| 1200万 | 約4.8万 |
年収200万での住宅ローンの実例
年収200万円で住宅ローンを考える際の具体的な事例を見ていきます。地域や物件によって借入可能額は異なるため、ケーススタディを通して理解を深めましょう。
ケーススタディ1: 都市部
都市部では、地価が高いため、住宅価格も上昇しています。年収200万円の場合、借入限度額は約1,000万円から1,200万円となります。しかし、月々の返済が<強>返済負担率25%以内</強>に抑える必要があります。この場合、
- 1,000万円借りた場合:月額約4.0万円
- 1,200万円借りた場合:月額約4.8万円
以上の金額が必要です。また、都市部では利便性が高いものの、家賃相場も影響するため慎重な判断が求められます。
ケーススタディ2: 郊外
郊外に目を向けると、土地や物件価格は比較的リーズナブルです。年収200万円でもより広い物件や新築購入が現実味を帯びてきます。ここでも借入限度額は同様ですが、
- 1,000万円借りた場合:月額約4.0万円
- 1,200万円借りた場合:月額約4.8万円
これらの数字と合わせて、自分に合った生活スタイルや環境を考慮することが重要です。郊外ならば、小さなお子さんがいる家庭にも適した選択肢となることがあります。
住宅ローン審査のポイント
住宅ローンを利用する際、審査は重要なステップです。私たちは、スムーズな審査通過に向けて必要なポイントを押さえておきます。
必要書類
住宅ローン審査には以下の書類が必要です。
- 本人確認書類: 運転免許証やパスポートなど。
- 収入証明書: 給与明細や源泉徴収票。
- 資産状況の確認資料: 銀行口座の残高証明や不動産登記簿謄本。
- 借入申込書: 金融機関指定のフォーマット。
これらの書類を整えることで、スムーズに審査が進みます。
審査基準
住宅ローンの審査基準は主に以下の点で構成されています。
- 年収: 年収200万円の場合、その額がどれほど借入可能か影響します。
- 返済負担率: 月々の返済額が年収に対してどれだけ占めるか。一般的には25%以内が望ましいとされます。
- 信用情報: 信用履歴が良好であることも重要です。過去に延滞や破産歴があると不利になります。
返済計画の立て方
返済計画は、住宅ローンを利用する上で非常に重要です。適切なプランを立てることで、経済的な負担を軽減できます。
返済期間の選定
返済期間は一般的に10年から35年の範囲で設定されます。私たちが選ぶべき期間は、毎月の支払い額や金利によって異なるため、自分たちの状況に合った期間を考慮する必要があります。例えば:
- 短期:10〜15年
- 中期:20〜25年
- 長期:30〜35年
短い期間では総支払額が少なくなる一方、月々の負担が大きくなることもあります。一方で長い期間では月々の支払いが楽ですが、総支払額は増加します。このため、自分たちのお財布事情と相談しながら決めることが大切です。
生活費とのバランス
生活費とのバランスを取ることも重要です。住宅ローン返済だけでなく、食費や光熱費などの日常生活費用も考慮しましょう。一般には、収入に対して住宅ローンの返済比率(返済負担率)を25%以内に抑えることが推奨されています。このようにすると、
- 必要最低限な生活水準を維持できる
- 突発的な出費にも対応できる余裕が生まれる
Conclusion
年収200万円で住宅ローンを検討する際にはさまざまな要素を考慮することが重要です。私たちは借入可能額や返済負担率、信用情報の影響を理解し、自分に合ったプランを見つける必要があります。
都市部と郊外では物件価格が異なるため、それぞれの環境に応じた選択肢も視野に入れるべきです。また、返済期間や金利タイプによっても月々の負担は変わりますので慎重に計画しましょう。
最終的には、自分たちのライフスタイルや生活費とのバランスを取りながら、無理のない範囲で住宅ローンを利用していくことが大切です。