住宅購入を考えるとき、最も重要な要素の一つが**住宅ローン何年までの返済期間です。**私たちにとって、この選択は将来のライフスタイルや経済的安定に大きく影響します。では、どのくらいの期間で返済するべきなのでしょうか?それぞれの状況によって異なる答えがあるため、自分たちに最適なプランを見つけることが不可欠です。
住宅ローンの基本知識
住宅ローンは、住宅購入において重要な資金調達手段です。私たちが理解すべき基本的な知識には、返済期間や金利、借入額があります。これらの要素は返済計画を立てる際に欠かせません。
返済期間
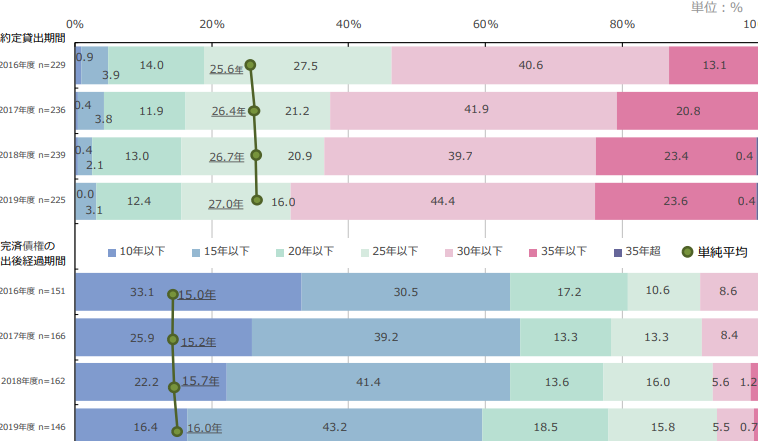
一般的に、住宅ローンの返済期間は10年から35年まで選択できます。短い返済期間では月々の支払いが高くなる傾向がありますが、総支払額は少なくなります。一方で長期の場合、月々の負担は軽減されますが、総支払額が増えます。このため、自分たちのライフスタイルや収入に合ったプランを考えることが大切です。
金利タイプ
金利には固定金利と変動金利があります。固定金利では借り入れ時の金利が契約期間中変わらないため、安定した返済計画を立てやすいです。対して変動金利は、市場金利によって変わるためリスクもあります。ただし初期費用が低く設定される場合がありますので、それぞれの特徴を把握することが必要です。
借入額
借入額についても大事な要素です。一般的には年収の5倍から6倍程度まで借りられるとされています。しかし、この範囲内でも自分たちの生活費や将来設計を考慮することで適正な借入額を見極めることが求められます。
手数料や保険
住宅ローンには手数料や保険も関連します。例えば、不動産仲介手数料や火災保険など、多岐にわたります。これらも予算内で考慮しないと後々困難になる可能性があります。
住宅ローンの期間の選び方
住宅ローンの返済期間を選ぶ際、短期と長期それぞれにメリットがあります。私たちは、その特徴を理解することで、適切な選択が可能になります。
短期住宅ローンのメリット
短期住宅ローンには多くの利点があります。例えば、
- 月々の支払いが高いため、早く完済できる。
- 総支払額が少なくなることから、利息負担が軽減される。
- 資産形成が早まるため、次回の投資に迅速に移行できる。
また、短期であるほど金利は低めになる傾向があります。これにより、長期間にわたって余分な費用を抑えることができます。一方で、高い毎月の支払いは生活費とのバランスを考慮しなければならないポイントです。
長期住宅ローンのメリット
長期住宅ローンも独自のメリットがあります。このタイプでは以下が挙げられます。
- 月々の支払いが低く設定されているため、家計への負担が少ない。
- 安定したライフスタイルを維持しやすいので、多様な生活設計が可能になる。
- 急激な収入変動にも対応しやすい状況を作れる。
住宅ローンの金利と期間の関係
住宅ローンの金利は、返済期間によって影響を受ける重要な要素です。一般的に、短期ローンの場合、金利が低く設定されることが多いです。これはリスクが少ないためであり、金融機関は投資回収を早く行いたいと考えます。一方で、長期ローンでは金利が高くなる傾向があります。
金利タイプにも注目が必要です。固定金利は返済期間中一定ですが、変動金利は市場状況に応じて変わります。そのため、長期の変動金利選択肢には注意が必要です。不安定な経済環境の場合、将来的な支払い額に大きな差が出る可能性があります。
具体的には以下の点を考慮します:
- 借入額: 年収に対して適正範囲内に設定する。
- 返済計画: 月々の負担を軽減できるよう調整する。
- ライフスタイル: 将来設計や急な出費も視野に入れる。
また、市場環境によって現状の金利水準も異なるため、その時々で最適なプランを見直すことも大切です。例えば、日本国内では2023年現在、多くの金融機関で1.0%〜2.5%程度の固定金利オファーがあります。この幅広い選択肢から自分たちに合った条件を探すことが求められます。
期間別の支払例
住宅ローンの返済期間によって、月々の支払い額や総支払額は大きく異なります。以下に、代表的な返済期間ごとの支払例を示します。
| 返済期間 | 借入額 (万円) | 金利 (%) | 月々の支払い (円) | 総支払額 (円) |
|---|---|---|---|---|
| 10年 | 3,000 | 1.0 | 29,300 | 3,516,000 |
| 15年 | 3,000 | 1.2 | 20,280 | 3,644,800 |
| 20年 | 3,000 | 1.5 | 17,400 | 4,176,000 |
| 25年 | 3,000 | 1.8 | 14,550 | 4,365,000 |
| 30年 | 3,000 | 2.0 | 11,400 | 4,104,000 |
上記の表から分かるように、短期で返済するほど月々の負担は増えるが、総支払額は減少することが特徴です。例えば、10年で完済すると、総支払額は約351万6000円になります。一方で、30年の場合は約410万4000円となり、その差は約58万8000円です。
また、金利も影響を与えます。短期ローンでは金利が低めに設定される傾向があり、それによっても月々の負担が軽くなる場合があります。たとえば、10年間で借り入れた場合と30年間では金利も含めて総合的なコストに違いが出てきます。
住宅ローン何年までのまとめ
住宅ローンの返済期間は、一般的に10年から35年まで選択可能です。返済期間が短いほど月々の負担は増加しますが、総支払額は減少します。例えば、3,000万円の借入を10年で返済すると、総支払額は約351万6000円になります。一方、30年で返済すると約410万4000円となり、その差は約58万8000円です。このように、期間によって経済的な影響が異なるため注意が必要です。
金利タイプも重要な要素です。固定金利と変動金利ではリスクとメリットが異なります。短期ローンでは通常低めの金利が設定されており、早期完済による総支払額の軽減につながります。しかし長期ローンでは金利が高くなる傾向がありますので、自分たちに合った条件を慎重に選ぶことが求められます。
また、借入額についても考慮しなければなりません。一般的には年収の5倍から6倍程度ですが、生活費や将来設計を考慮して適正な額を見極める必要があります。金融機関によって提供される金利水準も異なるため、市場状況によって最適なプランを見直すことも大切です。
結論
住宅ローンの返済期間を選ぶ際には自分たちのライフスタイルや将来設計をしっかり考慮することが大切です。短期返済は総支払額を抑えられる反面、月々の負担が増えるため、家計に与える影響も無視できません。一方で長期返済は月々の負担が軽く、安定した生活を維持しやすいですが、総支払額は増加します。
また金利タイプによっても選択肢は変わりますので、自分たちに最適な条件を見極める必要があります。市場環境や自身の経済状況に応じて柔軟にプランを見直しながら進めていくことが重要です。これら全てを踏まえて、自分たちにとって最良な住宅ローンを選びたいですね。