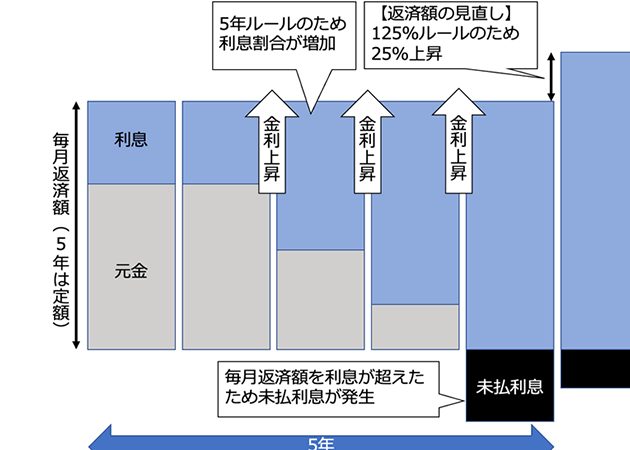
住宅ローンを考えている私たちにとって、5年ルールは非常に重要なポイントです。このルールが適用されるタイミングや条件を理解することで、より良い選択ができるようになります。特に初めての住宅購入では、このルールについて知識を持つことが成功への第一歩になるでしょう。
住宅ローン 5年ルールの概要
住宅ローンにおける5年ルールは、特定の条件下で適用される重要な規定です。このルールを理解し、正しく活用することで、私たちの資金計画に大きな影響を与える可能性があります。以下では、このルールについて詳しく説明します。
5年ルールとは何か
5年ルールとは、住宅ローン契約日から5年間、金利が固定または一定とされる期間を指します。この間に借り入れた金額や返済方法が変更できないため、安定した返済計画が立てられます。具体的には:
- 金利が変動しない。
- 借り入れ条件が一時的に固定される。
- リファイナンスや借り換えには注意が必要となる。
このように、5年以内に借り換えを行う場合、高い手数料や条件変更が発生することもありますので、その点も考慮する必要があります。
ルールの背景
5年ルールの背景には、金融機関によるリスク管理があります。これは貸出先への過度な負担を避けるためです。また、市場環境によって金利の上昇リスクも考慮されています。このため、多くの場合、新規契約者にも適用されます。その結果:
- 安心して長期的な資産形成が可能になる。
- 経済状況によって影響を受けづらくなる。
住宅ローン 5年ルールの適用開始
住宅ローンの5年ルールは、契約日から始まる重要な期間です。このルールが適用されるタイミングを理解することで、借り入れ後の計画が立てやすくなります。
いつから適用されるのか
5年ルールは、住宅ローン契約日から直ちに適用されます。具体的には、契約書に署名した日が起点となり、その日から数えて5年間が固定金利または一定金利であることを意味します。このため、金利変動による影響を受けずに安心して返済を行えます。
適用開始の条件
このルールが適用されるためにはいくつかの条件があります。以下にその主な条件を示します:
- 契約内容:返済プランや金利タイプによって異なる場合があります。
- 借入額:所定の上限内である必要があります。
- 金融機関の規定:各金融機関によって細かな条件が設定されています。
住宅ローン 5年ルールのメリット
住宅ローンの5年ルールには、いくつかの重要なメリットがある。特に安定した返済計画を立てられる点が大きい。我々は、このルールを利用することで得られる利点について詳しく見ていこう。
利用者にとっての利点
- 金利固定: 契約から5年間は金利が固定されるため、市場金利の変動による影響を受けない。
- 返済計画の容易さ: 定期的な返済額が明確になるため、家計管理がしやすくなる。
- リスク軽減: 金利上昇時も安心して返済でき、将来の経済的不安要素を軽減する。
- 信用力向上: 安定した返済履歴は、今後の借入れにも好影響を与える可能性が高い。
経済への影響
住宅ローン5年ルールは、個人だけでなく経済全体にもポジティブな影響を及ぼす。具体的には以下のような効果が期待できる。
- 消費促進: 低金利環境下で安定した支出が可能になり、消費活動を活発化させる。
- 資産形成促進: 安心して長期的な投資や貯蓄プランに取り組めるため、中長期的な資産形成につながる。
- 市場安定化: 多くの利用者が同じ条件で借入れし続けることで、不況時でも市場価格を維持する役割を果たす。
住宅ローン 5年ルールのデメリット
5年ルールにはいくつかのデメリットが存在します。特に、契約後の変更が難しくなる点や、金利上昇時に不利になる可能性があります。このようなリスクを理解しておくことは重要です。
可能なリスク
- 返済計画の柔軟性が低下: 契約後5年間は条件変更ができないため、急なライフスタイルの変化に対応しづらくなります。
- 金利上昇による負担増加: 市場金利が上昇すると、固定金利で契約した場合でも新規借入れと比較して不利になることがあります。
- 手数料や条件変更コスト: 借り換えを行う際、高額な手数料や新たな条件設定による追加コストが発生することもあるので注意が必要です。
注意点
私たちが考慮すべき注意点には以下があります。
- 長期的視野を持つ: 短期間で見直しを行う余地がないため、慎重なプランニングが不可欠です。
- 市場動向の把握: 金利動向や経済状況について常に情報収集し、自分たちの返済能力と照らし合わせて判断する必要があります。
- 専門家への相談: 複雑な内容や具体的事例については金融機関または専門家からアドバイスを受ける方がおすすめです。
住宅ローン 5年ルールに関する実際のケース
私たちは、住宅ローンの5年ルールに基づく具体的な成功事例と失敗事例を紹介し、このルールがどのように影響を及ぼすかを明らかにします。
成功事例
ある夫婦は、固定金利で住宅ローンを契約し、5年間安定した返済を続けました。この期間中、市場金利が上昇しても影響を受けず、計画通りに資産形成が進みました。結果として、彼らは将来的な借入れにおいて好条件で融資を受けることができました。具体的には、
- 定期的な貯蓄
- 確実な返済履歴
- 金利変動からの安心感
などが挙げられます。このように、5年ルールによって彼らは経済的な余裕を持つことができたのです。
失敗事例
一方で、別の家庭では住宅ローン契約後のライフスタイル変更への対応が難しくなりました。金利固定型で契約したため市場金利上昇時には新規借入れとの比較で不利益となり、生活費圧迫につながったケースも見られます。具体的には、
- 急な収入減少
- 家族構成の変化
- 経済状況悪化による支出増加
結論
住宅ローンの5年ルールは私たちに安定した返済計画を提供し、将来の不安要素を軽減する重要な要素です。このルールを理解することで、より良い選択ができるようになります。契約日から適用されるためそのタイミングを把握しておくことが大切です。
しかしながら、ライフスタイルの変化や市場金利の上昇に対するリスクも無視できません。我々は慎重なプランニングと情報収集を行い、自分たちの状況に最適な形でこのルールを活用していきましょう。複雑な内容については専門家への相談も忘れずに行いたいものです。