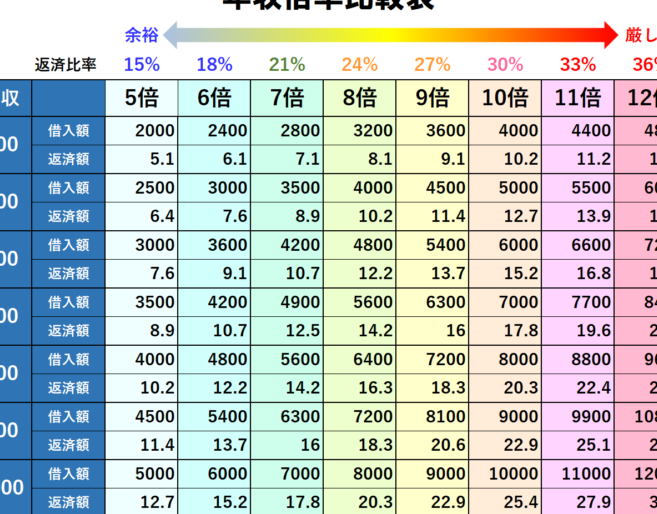
住宅を購入する際に重要なのが、**住宅ローンの借入額は年収の何倍が適正か**という点です。私たちも家を買う時、この基準に迷うことがありますよね。多くの人が「どれくらい借りられるんだろう」と不安になる中で、具体的な数値を知っておくことは大切です。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために必要な資金を借りる際の重要な手段です。私たちは、これを理解することでより良い意思決定ができるようになります。
住宅ローンとは
住宅ローンとは、不動産購入のために金融機関から借入れるお金です。この借入額は通常、数百万から数千万円に及びます。返済期間は一般的に15年から35年で設定されます。そして、利息も発生し、その利率は市場や個々の信用状況によって異なります。主な種類には固定金利型や変動金利型があります。
年収と住宅ローンの関係
年収は住宅ローンの借入額を決定する重要な要素です。私たちは、年収に応じて適切な借入額を理解することで、安心して住宅購入ができるようになります。
平均的な年収割合
一般的に、住宅ローンの借入額は年収の5倍から7倍が目安とされています。例えば、年収600万円の場合、借入額は3000万円から4200万円程度が適当です。以下に具体的な例を示します。
| 年収 | 借入可能額範囲 |
|---|---|
| 400万円 | 2000万〜2800万円 |
| 600万円 | 3000万〜4200万円 |
| 800万円 | 4000万〜5600万円 |
| 1000万円 | 5000万〜7000万円 |
この数字はあくまで目安であり、実際には他の要因も考慮する必要があります。
借入れの目安
借入れ時には総返済負担率にも注意が必要です。この負担率とは、年間返済額が年収に占める割合であり、25%以下が理想とされます。そのため、例えば年収600万円の場合は年間150万円以内に抑えることが求められます。
地域別の平均年収と住宅ローン
地域によって、平均年収や住宅ローンの借入可能額は異なる。私たちが知る限り、これらの違いを把握することは住宅購入において重要である。
大都市圏
大都市圏では、一般的に年収が高く設定されている。例えば、東京や大阪などの主要都市では、平均年収は約600万円から800万円である。ここでは、借入額も高くなる傾向があり、通常は年収の6倍から8倍程度が目安とされている。具体的には:
- 年収600万円の場合:借入額3600万円から4800万円
- 年収800万円の場合:借入額4800万円から6400万円
この地域では、高い生活費も考慮しなければならないため、総返済負担率を25%以下に保つことが求められる。
地方都市
地方都市では、大都市圏よりも平均年収が低めであることが多い。例えば、名古屋や福岡などの地方中心都市では、平均年収は約400万円から600万円だ。このため、借入可能額も比較的低く、
- 年収400万円の場合:借入額2000万円から2800万円
- 年収600万円の場合:借入額3000万円から4200万円
となる。また、この地域でも返済負担率を意識する必要があり、多くの場合年間返済額は年収の25%以下に抑えるべきだ。
住宅ローンの選択肢
住宅ローンには、さまざまな選択肢があります。それぞれの特徴を理解することで、自分たちに最適なローンを見つけることが可能です。
固定金利型と変動金利型
固定金利型は、借入時に設定された金利が返済期間中ずっと変わらないタイプです。市場金利の影響を受けず、計画的な返済ができます。一方で、変動金利型は、市場の金利に応じて定期的に金利が見直されます。初期段階では低い金利の場合もありますが、将来的には上昇リスクも伴います。このため、自分たちのライフスタイルやリスク許容度に応じて選ぶことが重要です。
住宅ローンの種類
住宅ローンには以下のような主な種類があります:
- フラット35:長期間固定金利で安定した返済計画が立てられます。
- 変動型:短期間であれば低い初期金利ですが、その後は市場によって左右されます。
- 固定・変動ハイブリッド:一定期間は固定、その後は変動となる方式です。
住宅ローンを借りる際のポイント
住宅ローンを利用する際には、いくつかの重要なポイントがあります。これらを理解することで、計画的に借入れができます。
返済計画の重要性
返済計画は住宅ローン利用時に欠かせない要素です。理想的な返済プランは、年収の25%以下で年間返済額を設定することです。この基準に従えば、無理なく生活できる範囲内で支払うことが可能になります。また、長期的な視点も必要です。例えば、金利上昇や収入変動など未来のリスクを考慮しながら柔軟な計画を立てましょう。具体的には、毎月の支出と収入から余裕資金を算出し、それに基づいて適切な借入額を決めます。
事前審査について
事前審査は住宅ローン申請プロセスで非常に重要です。このステップでは、自分たちの信用状況や年収に応じて金融機関から仮承認が得られます。その結果として、実際に貸付け可能な金額が明確になります。また、この段階で自分たちがどれだけ借りられるか把握すれば、不安感も軽減されます。一般的には必要書類として以下が求められます:
Conclusion
住宅購入を考える際年収に基づいた適正な借入額を理解することが大切です。私たちは自分の状況や地域に合った情報をもとに、安心できる返済計画を立てるべきです。またさまざまな住宅ローンの選択肢から、自分たちのライフスタイルやリスク許容度に応じた最適なプランを選ぶことで、将来的な不安を軽減できます。
事前審査によって具体的な借入可能額がわかるためこのプロセスも忘れずに進めたいところです。長期的な視点で計画し生活設計と合わせた賢い選択が、夢のマイホームへの第一歩となります。